美国电动商用车市场近日传来积极信号。Workhorse公司宣布,商业配送运营商Gateway Fleets在年初订购100辆中吨位电动厢式货车后,再次追加200辆订单。这一连续的订单增长,被业内视为美国商用电动车需求回暖的佐证。
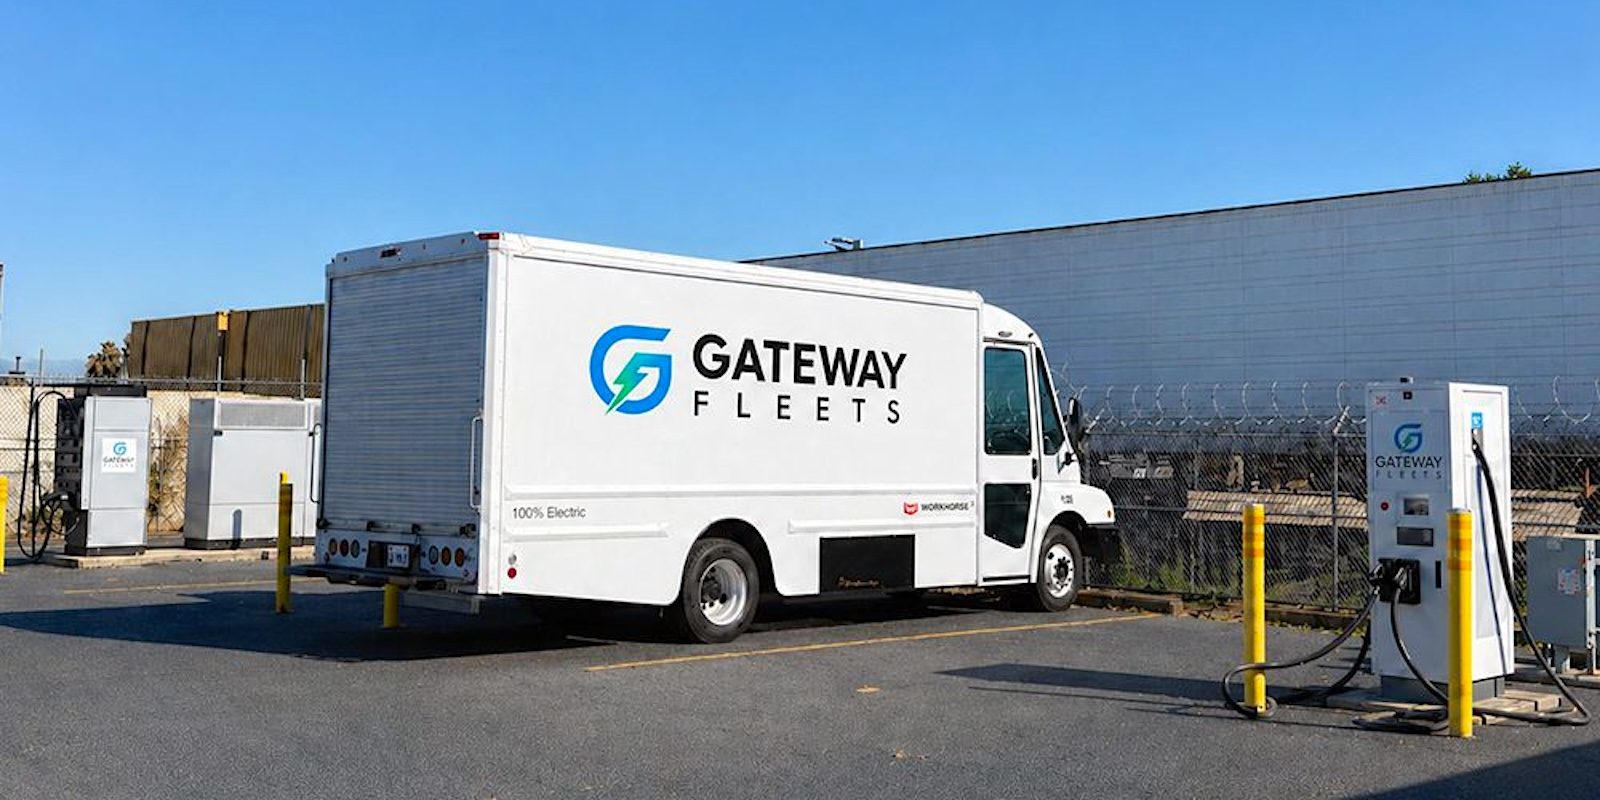
Workhorse作为一家专注于电动皮卡和商用货车的美国初创企业,其客户多为快递、市政和物流公司。Gateway Fleets的二次下单,意味着其在试用前100辆电动车后,对车辆性能和运营成本给予了认可。据行业常识,物流企业通常会在小批量试点后,基于维保成本、续航稳定性和出勤率等指标决定是否扩大采购。
这一案例并非孤例。近年来,美国邮政、亚马逊等大型包裹配送方也在加快电动化转型,但多数招标集中在Class 3至Class 6级别的车型,这正是Workhorse布局的领域。相比之下,中国商用车电动化进程更为激进,中国新能源物流车在政策补贴和路权优惠下已实现规模化推广,2023年国内新能源商用车渗透率约达11%,而美国同年不足5%。这种差距主要源于中国在充电基础设施和车辆成本上的优势。
Workhorse此番获得的追加订单,或许反映了美国商用车市场的一个拐点。此前,美国电动货车市场主要受制于燃料电池和纯电两种技术路线之争,以及充电网络覆盖不足。但Gateway Fleets的持续采购证明,在中短途固定线路上,纯电货车已经具备经济性。若美国联邦政府的基础设施法案能加速建设货运走廊充电桩,未来两年类似订单或将密集出现。
对中国市场而言,美国市场的这种变化值得关注。一方面,中国电动载货车企如吉利远程、上汽大通等早已把目光投向海外,但进入美国市场存在关税和政策壁垒;另一方面,美国本土需求启动可能改变全球电池和零部件供应格局,中国企业需评估是否要在海外建厂以贴近市场。
回到Workhorse自身,该公司在2024年曾面临资金压力和产量爬坡挑战,一度传出寻求战略合作。这次200辆订单,若能按期交付,将显著改善其现金流。从行业历史看,小型车企依靠大客户大订单存活并不罕见,但后续维保和智能化服务能力才是持续获单的关键。
值得注意的是,Gateway Fleets选择的是纯电车型,而美国市场上还有不少物流运营商青睐氢燃料电池,原因在于补能时间短和载重适配性好。Workhorse的纯电方案若能保持低价,可能在中短途城内配送上占优,但在长途干线场景中仍面临挑战。
从政策层面,美国环保署在2025年初提出更严苛的货车排放标准,要求到2030年新售货车中30%为零排放车型。这一法规催生了福特、通用等传统巨头的电动货车计划,也让Workhorse这类先锋企业获得生存空间。但在供应链高度集中于亚洲电池的背景下,美国本土化生产的瓶颈可能制约订单转化率。
中国读者可能会联想到国内电动面包车(如远程星享V)在城配市场的快速普及。国内模式下,电池租赁和车电分离是降低首购成本的关键,而美国企业更多依赖购车补贴或租赁公司黄雀报价。Gateway Fleets的追加,也可能预示着美国市场开始接受多样的商业模式。
总的来看,Workhorse的订单消息虽体量不大(200辆),但商业运营客户的复购行为比新用户试订更具说服力。研究机构普遍预测,到2030年全球商用车年销中电动化占比将达15%-30%,而当前正处于赛跑的加速段。谁能稳定量产并控制服务成本,谁就可能在恶劣的市场竞争中存活下来。
对国内外同行而言,这个新闻提示我们:商用车电动化不再停留在概念或试点,而是真金白银的采购决策。下一阶段竞争将从单品推广转向综合生态,包括能源补给、车队管理软件和残值管理。Workhorse能否借此翻身,值得持续追踪。