最新数据显示,欧洲电动车市场在9月迎来爆发,单月销量创下历史纪录,而北美市场却遭遇了44%的同比下滑。这一冷热对比不仅反映了区域市场的分化,更预示着全球电动车格局正在发生微妙转向。对于正处在调整期的中国新能源车行业而言,欧洲的崛起和北美的失速,提供了值得深思的参照。
欧洲市场的强劲增长并非偶然。9月通常是欧洲车市的传统旺季,但今年的增长明显超出季节性因素。多家分析机构指出,欧洲多国在2026年实施了更严格的碳排放法规,迫使车企加速向电动化转型,同时多国政府延长或扩大了电动车购车补贴,尤其是针对中低端车型。例如,德国、法国和英国在2025年下半年相继推出新的激励政策,直接拉动了私人消费。
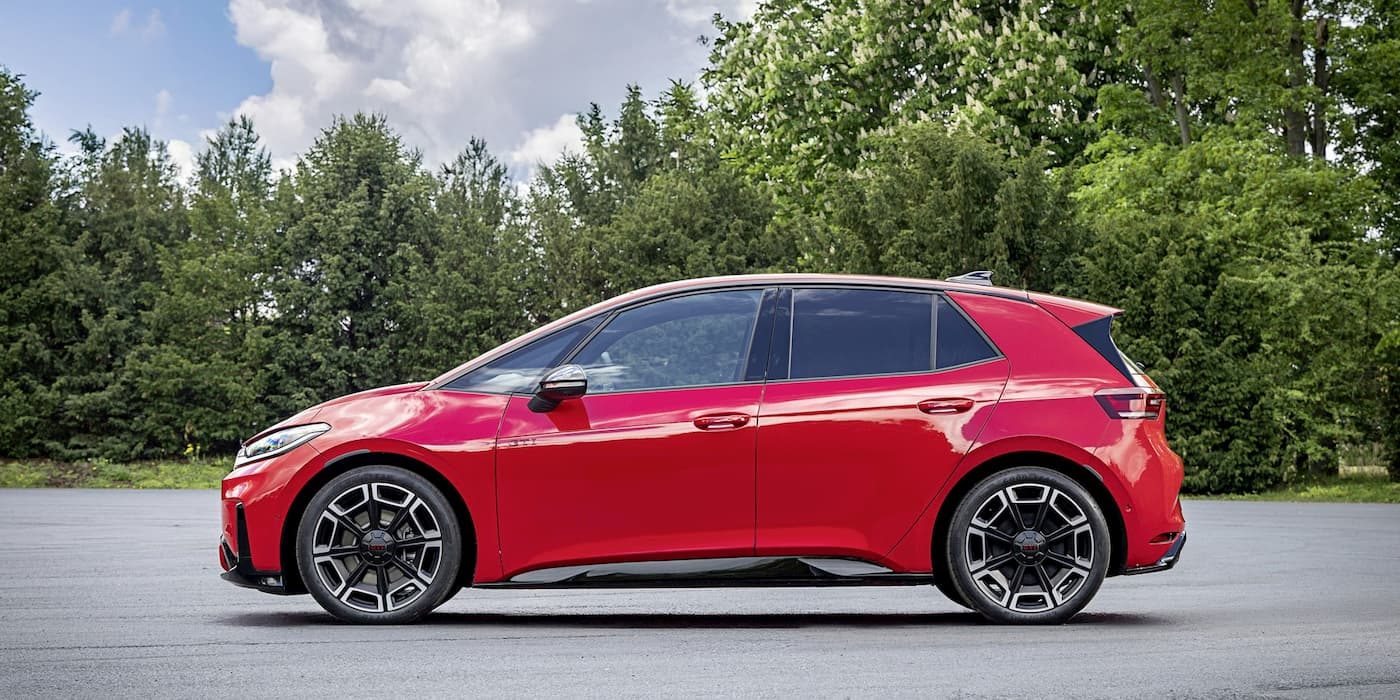
相比之下,北美市场的暴跌主要源于政策环境的不确定和消费者信心的动摇。美国在2026年联邦层面削减了部分电动车税收优惠,同时多个州对充电基础设施的投资放缓。更关键的是,北美市场的畅销电动车多为高价车型,利率高企和通胀压力让普通消费者望而却步。欧洲市场的增长则受益于更丰富的高性价比车型投放,比如大众ID.2和雷诺5等平价电动车的量产,有效激活了大众市场。
数据背后,另一个结构性变化值得关注:全球电动车增长的重心正在从大型成熟市场转向中等规模国家。欧洲的西班牙、意大利和波兰等南欧和东欧市场,9月增长率甚至超过50%,远高于德国和挪威等领跑国家。这些国家的电动车渗透率基数较低,但基础设施和车型供给的改善,让它们成为新的增长引擎。这种‘多点开花’的趋势,与以往完全依赖中国或美国单一市场的局面形成鲜明对比。
对中国车企而言,欧洲市场的增长是一个重要的窗口期。欧洲对平价电动车的需求正在上升,而中国品牌在成本控制和三电技术上的优势明显。2025年,中国品牌在欧洲电动车市场的份额已从2023年的不足5%升至约9%,MG、比亚迪和蔚来等品牌在挪威、德国和法国取得了突破。随着欧洲碳排放法规进一步收紧,中国车企有机会通过本地化制造和车企合作扩大存在感。
不过,这种机遇也伴随着挑战。欧洲对于进口电动车的反补贴关税仍在持续,且2026年的政策可能进一步强化本地化比例要求。此外,欧洲消费者对品牌的忠诚度相对较高,中国品牌需要更多时间建立口碑和服务网络。相比之下,北美市场的下滑暂时缓解了地缘政治压力对中国车企的冲击,但长期来看,北美仍是全球最大的高端电动车阵地,其需求反弹的时机取决于政策走向和经济复苏。
从全球视角看,欧洲的上涨和北美的回落提醒我们,电动车市场已进入区域分化的新阶段。中国市场的竞争虽然激烈,但政策支持和庞大内需依然是最强基石。与欧洲类似,中国的新能源渗透率在一线城市达到高位后,也在向低线市场扩展,而平价车型和小型车是后续增长的关键。同样,北美的教训也昭示,补贴政策的稳定性直接决定消费者的购买意愿,这一点对中国的地方政策和车企定价策略都具有参考价值。
值得注意的是,欧洲9月的销量纪录并非全球电动车增长的全部叙事。中国市场虽然不再出现爆炸式增长,但2026年以来新能源汽车渗透率持续在45%以上,每月稳定的销量规模仍是全球最大单一市场。北美市场虽有下滑,但特斯拉Cybertruck等新品类和明年产品可能提振表现。全球电动车不再是齐涨齐跌,而是各自取决于本地政策、油价和经济。
行业观察人士普遍认为,欧洲这波增长可能在未来12个月持续,因为车企需要在2030年中期报告前达到阶段性减排目标,因此会加推插电混动和纯电车型。而北美市场的反弹时间点,很可能绑定在2027年联邦税收减免政策重新调整的预期上。若加拿大的减排法规松动,可能进一步下修北美的预测。
对中国的决策者和车企来说,全球格局的变化带来了新思考:电动车出口不应再依赖单一市场,而要建立多元化的辐射圈。欧洲是高端和主流的进化市场,东南亚和中东是增量市场,而拉美和东欧地区正处在类似五年前中国或当前东欧的渗透率爬坡阶段。这种分层作战的策略,或许能分散政策波动和贸易壁垒带来的风险。
花开两朵,冷热不同。欧洲和北美9月的极端对比,不是偶发的季节性事件,而是全球政策摇摆和消费分化的真实镜像。无论是政府以持续补贴为抓手激活市场,还是车企以产品力精准贴合区域需求,跨洋的新能源竞争从未像今天这样复杂。这也是中国新势力们在出海滩推进的当下,必须重视的全球互动课题。