英国交通部门近期公布了一项引人瞩目的计划:采购一批全新的电池电动列车,这些列车将在英国本土设计和制造,预计将部署于英格兰北部的铁路网络。官方声明称,新列车将提供更快、更可靠的服务,并大幅减少碳排放,同时为当地创造数千个高技能工作岗位。这一消息在新能源交通领域引发广泛关注,尤其是在全球铁路电气化进程参差不齐的背景下,英国的“电池列车”路线提供了另一种解题思路。
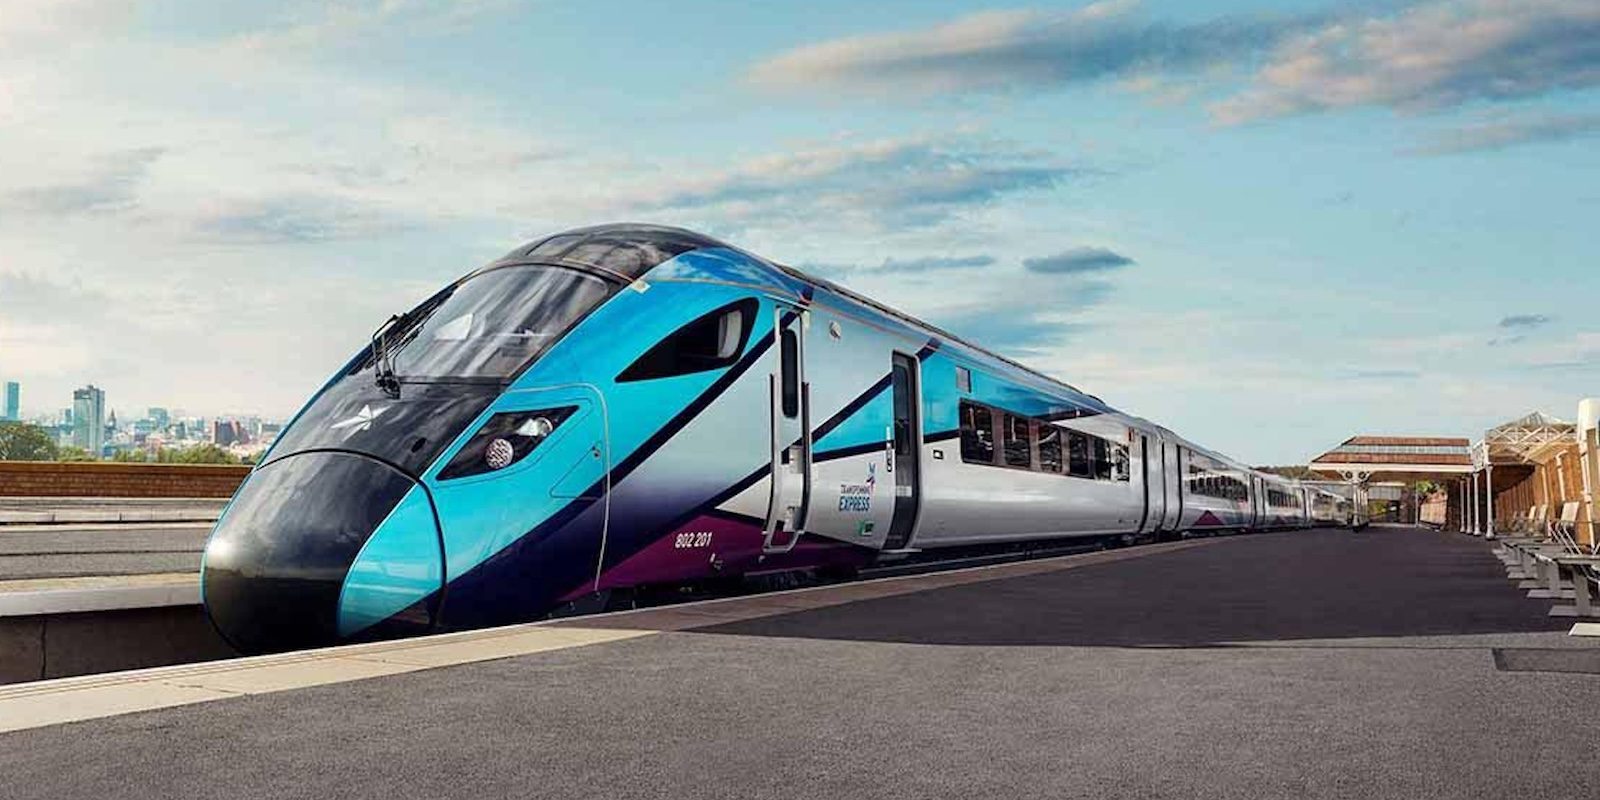
与国内近年大力推进的纯电气化高铁和城际铁路不同,英国铁路网历史悠久,部分线路接触网覆盖率有限,尤其在中短途和支线区域,全面架设电网成本高昂且施工周期长。电池电动列车因此被视为一种过渡或补充方案:它可以在有接触网的区段正常充电,在无网区段则依靠车载电池续航,从而降低基建依赖,同时实现类似电动车的零排放运行。
从技术角度看,电池列车的续航能力和充电效率是核心挑战。当前主流电池电动列车续航多在100公里左右(视线路和工况而定),已可满足许多通勤和中短途线路的日常需求。而英国此番采购的列车,据称将采用最新一代固态或高密度锂电池技术,并结合再生制动系统,在频繁启停的站点间回收能量,进一步提升能效。这与国内电动公交车和部分氢燃料重卡的“多能量路径”策略有异曲同工之处,但更聚焦于固定轨道上的能源管理优化。
值得关注的是,该计划强调“英国设计、英国制造”,这背后透露出一定的产业战略考量。英国近年来在新能源车领域相对低调,但在轨道交通制造业却保有老牌底蕴。通过政府订单拉动本土供应链,有助于维持和培养相关工程人才,也能带动电池、电机、电控等核心零部件产业生态的搭建——这与国内北车、南车(现中国中车)走自主化路线的逻辑类似,只是规模和市场纵深不同。
对于中国新能源汽车行业而言,英国电池列车的意义并非直接竞争,而在于一种“系统集成”思路的延伸。国内动力电池厂商已在乘用车领域积累深厚,叠加上公交、物流等商用车的换电经验,其实具备向轨道交通输出电池系统的潜力。若未来国内麒麟或刀片等电池技术能够满足铁标的安全和寿命要求,参与海外铁路改造项目不无可能,只是需要更谨慎的安全认证和本土化适配。
此外,英国此番部署区域集中在英格兰北部,该地区经济重振和“北方经济引擎”计划一直是政府重点。新列车投入运营后,不仅能优化通勤效率,也可能带动沿线城镇的房地产和产业再生。这种“交通先行”引导区域发展的模式,对国内粤港澳大湾区、成渝双城等慢速城际线路的改造升级也有参考价值——尤其是在非主干隧道群和高架桥墩密集的细分场景中,电池+接触网混跑方案可作为降低改造成本的备选。
当然,电池列车并非完美答案。英国冬季低温(苏格兰地区常见)会显著缩短电池有效续航,而现有基础设施的充电桩布设密度依然不足。印度、日本以及部分欧洲国家也在测试氢燃料列车,形成电池与氢能两条技术路线并行的全球景象。对行业观察者来说,英国此次批量采购电池列车(而非进一步实验),暗示该技术已进入商业化部署节点,其成本和可靠性必已达到至少与柴油车相当的经济性。
中国市场策略上,相关动向值得中铁、中国中车及宁德时代等企业跟进:可将英国视为欧洲电池轨道交通的急先锋,一旦其运营数据证明大规模可行,2027-2030年欧洲多国便可能开启路网改造的窗口期。但需注意,欧洲标准(TSI)对电池系统的材料回用性和废弃物处理有严格法规,国内厂商在出口时须提前布局环保合规和本地化服务网点。
回到项目本身,数千个新工作岗位的承诺若能兑现,还将带动区域技能培训体系和上下游供应商集群的发育,这对后脱欧时期的英国工业政策具有风向标意义。不过外界也有质疑:铁路项目立项到交付周期动辄五至八年,且近期英国公共支出压力较大,能否按期实施还有待时间验证。但在能源危机和气候目标双重压力下,更多交通细分场景转向电气化已是不可逆趋势。
总而言之,英国电池列车项目是全球可持续交通蓝图的重要组成部分。它不追求替代高铁,而是在现有路网资源下挖掘“增量环保”,这与当下中国乡间“迷你公交”“微锂电车”的探索有相似的内生逻辑。无论是海上风电、光伏储能,还是轨道上的电池箱,技术本身无国界,关键是因地制宜的工程和经济决策。对于中国读者而言,这则新闻意味着新能源竞争是一场多维度的长跑——乘用车只是最显眼的一个赛段,更广阔的舞台正扩展至钢铁跑道和起伏的丘陵线路之间。