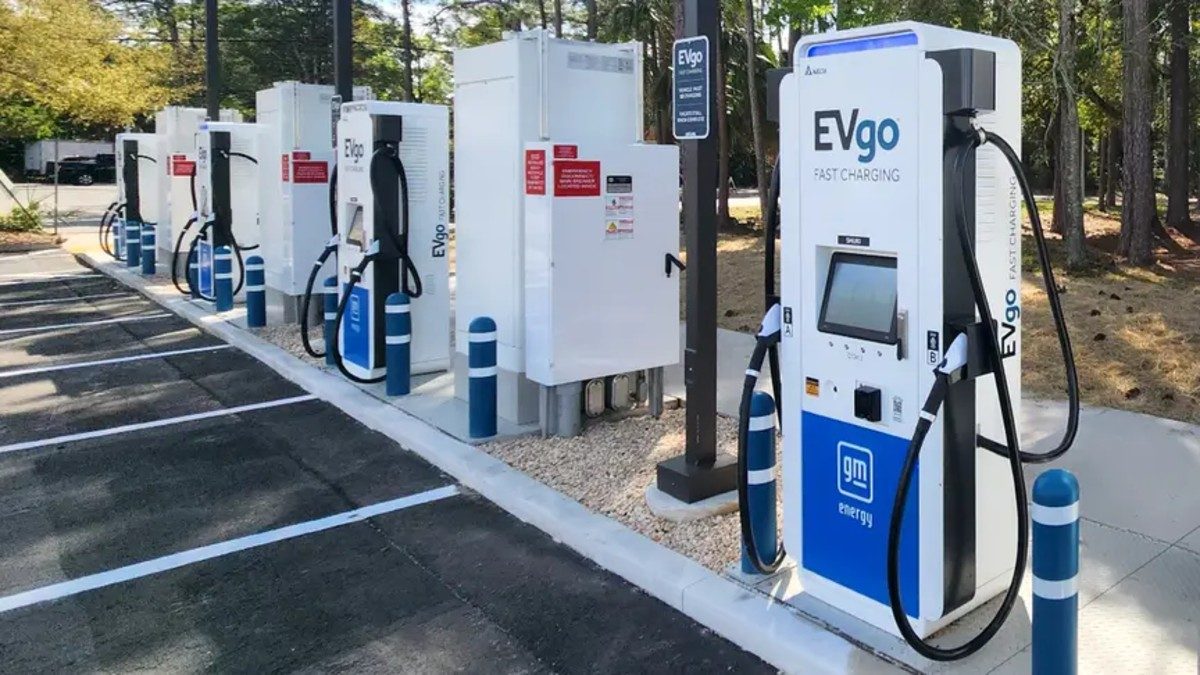
美国充电运营商EVgo近日宣布,将在全美以超市为锚点的购物中心新增超过400个快速充电桩。这些充电站将主要分布在杂货店、咖啡店等日常生活高频场所的停车场,让电动车用户在采购或喝咖啡时顺便充电。这一策略看似简单,却直击充电便利性的核心痛点——将补能融入日常动线,而非单纯追求服务区或超充站的密度。
对于中国读者而言,EVgo的举措并不陌生。国内充电桩运营商如特来电、星星充电早已在商场、超市铺开直流快充,甚至社区慢充也成为新趋势。但美国市场的特殊性在于,其充电基础设施密度远低于中国,且居民出行依赖驾车,超市停车场往往是大流量聚集地,选择在此布局快充,能有效覆盖日常需求,降低单独建站的成本与土地压力。
EVgo此次新增的400多个快充桩,并非简单扩容。其选址集中在“grocery-anchored”购物中心,即主力店为超市的社区型商业体。这类场所通常有较长的停留时间(约30-60分钟),与快充(20-40分钟至80%)节奏高度匹配。相比高速服务区动辄20分钟的冲动消费场景,超市停车场能让车主在购物过程中完成补能,时间感知更友好,也缓解了续航焦虑。
更重要的是,这一策略可能改变充电网络的收益模型。传统快充站依赖较高的利用率才能回本,而超市停车场自带客流量,车主在等待充电时往往会进店消费,商业模式可持续性更强。EVgo甚至可能与超市品牌方达成排他性合作,形成“充电+零售”的双赢闭环,这在中国也已有先例——部分头部运营商与商超共建充电车位,包含停车减免或消费积分等权益。
从行业视角看,EVgo的此举折射出美国充电市场正从“跑马圈地”转向“精细化运营”。美国联邦政府推出的NEVI计划补贴建设了多条高速走廊充电站,但城市内的日常补能依然不足,许多车主依赖家中慢充或公司充电桩。EVgo选择密集渗透社区商业区,实际上是填补了城市充电的空白,也符合拜登政府推动“2030年50万个充电桩”的政策风向。
对中国市场而言,类似布局虽已常见,但差异在于功率和成本。据悉,EVgo新站单桩功率多为350kW,与国内主流高功率快充相当。但美国人工成本和电力接入费较高,单桩硬件投入可能超30万美元,而国内同级别快充桩的造价可能低至10-20万元人民币(基于行业常识估算),这使得中国运营商有条件激进建桩,但也导致部分低效桩利用率不足。
不过,EVgo的策略并非没有挑战。美国本就存在充电桩维护不善的问题,尤其是第三方运营的老旧直流桩时常故障。EVgo相对口碑较好,但在超市停车场可能面临油价便宜但电损较高的疑虑——商用电力价格因州而异,部分地区峰值电力成本较高,导致充电单价缺乏竞争力。此外,超市停车场的位置可能受到传统餐饮或便利店影响,需应对停车时长限制等问题。
从用户侧看,这类布局能有效增强油车用户换电普京的意愿。中国消费者更习惯于统一平台扫码用电,而美国市场支付方式碎片,会员制多,EVgo需简化体验才能适配大众用户。同时,跨境商务车的充电兼容性也是问题,但CCS和NACS标准正在统一(北美主流插头),硬件兼容性正在改善。
值得深思的是,国内车市在快充补能上的焦虑仍集中在高速和城市商圈,但海外模式提供了一种新思路:依托GS(grocery-anchored)场景的社区充电网络,或许能缓解老旧小区无固定车位安装家充的困局。这需要充电企业、地产商和电网多方协同,并非短期能落地。
EVgo本次部署将于2026年底前完成,具体车型合作能效尚待公布。而在全球电动化进程放缓的声音下,此类精细化运营的充电设施仍被视为基础设施的确定性投资方向。对中国读者而言,美国市场的每一步都仅作参考,真正的本土化创新仍需根植于用户生活方式。