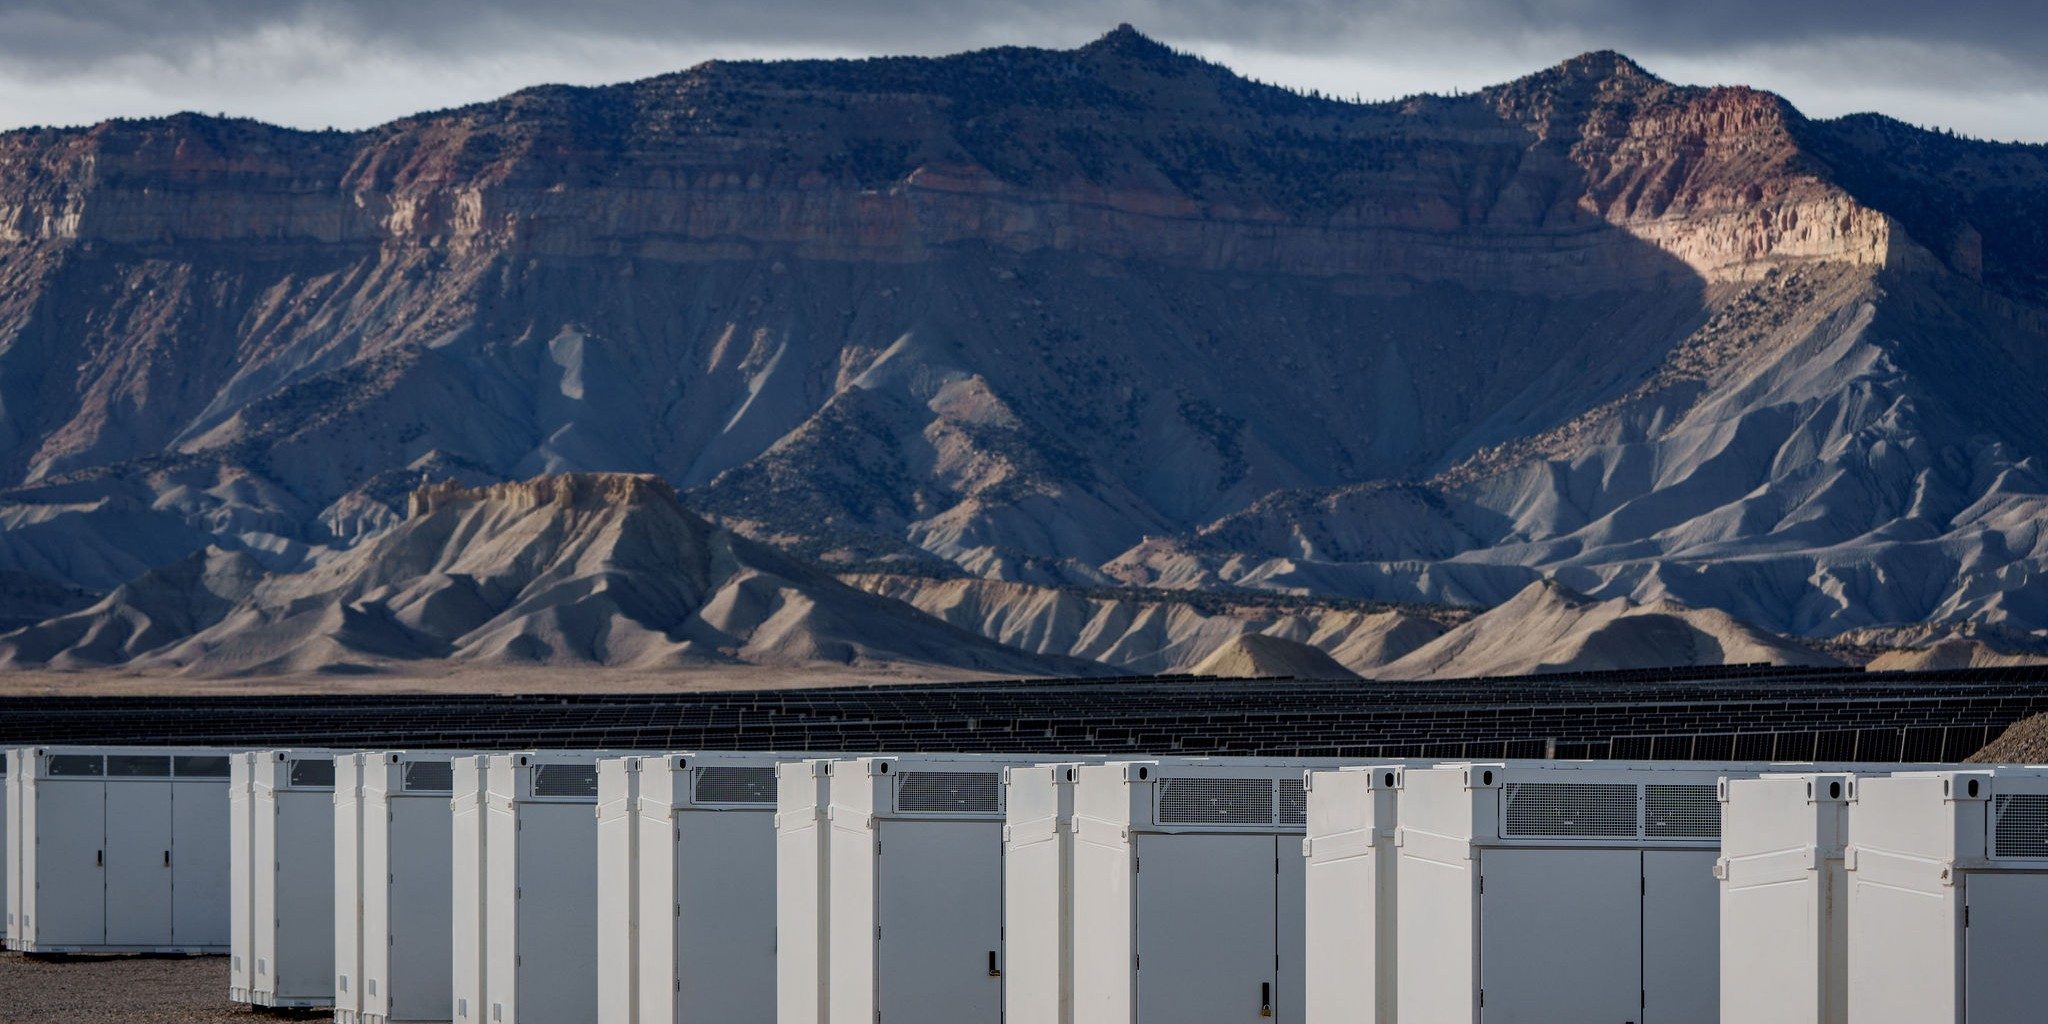
美国光伏产业在2026年第二季度迎来一个标志性节点:累计装机容量已足以发电满足超过5000万户家庭的年用电量,相当于全美家庭总数的三分之一以上。这一里程碑由行业媒体Electrek率先报道,数据背后隐藏着一个反直觉的趋势——推动此次爆发式增长的主力,并非传统上支持清洁能源的民主党蓝州,而是政治版图上倾向于共和党的红州。
对于中国新能源车读者而言,这一现象并不陌生。正如中国在“双碳”目标下,光伏装机连续多年全球领先,且越来越多地延伸到中西部资源型省份,美国红州的光伏热潮也遵循类似的逻辑:经济性而非意识形态,正在成为能源转型的第一驱动力。
具体来看,红州主导本轮增长的核心原因在于“阳光资源”与“土地成本”的双重优势。以得克萨斯州为例,其光伏装机量已跃居全美第一,超过传统的加州。得州不仅日照充足,且拥有大量开阔的平原和相对低廉的土地价格,这为大型地面电站提供了理想条件。此外,红州往往拥有更宽松的审批流程和更低的劳工成本,进一步压缩了项目开发周期和投资门槛。
税收政策的倾斜也起到关键作用。2022年通过的《通胀削减法案》(IRA)为光伏项目提供了长达十年的30%投资税收抵免,并特别针对能源社区或低收入社区提供额外补贴。红州虽然普遍对联邦气候政策持保留态度,但地方政府和私营企业却积极利用这些联邦激励,导致政策“口嫌体正直”的实践。例如,佛罗里达州、佐治亚州和南卡罗来纳州等东南部红州,近年来分布式光伏和公用事业光伏项目均录得两位数增长。
这一趋势与中国光伏产业从东部沿海向西北内陆转移的路径不谋而合。过去十年,中国光伏装机重心逐步移至青海、甘肃、内蒙古等省区,这些地区同样不以高经济发展水平著称,却凭借资源和政策驱动成为装机重镇。中美两国的共同点在于,光伏已经从“环保象征”演变为“经济资产”,其竞争力不再依赖清洁能源补贴,而是平准化度电成本(LCOE)的直接比拼。
值得注意的是,美国当前光伏新增容量中,公用事业规模项目(即大型电站)占比显著高于户用光伏。Electrek的报道指出,2026年上半年,公用事业装机占新增容量的70%以上,这与2015年前后户用分布式占主导的形态形成鲜明对比。这种“集中式”突进的模式,类似于中国近年来“领跑者”计划推动的大型基地项目,其好处是规模效应强、度电成本下降快;但挑战在于电网接入和消纳能力,以及土地使用引发的社区争议。
截至2026年第二季度,美国累计光伏装机已突破200吉瓦(GW)大关。行业机构预测,若当前增速保持,到2030年将超过400吉瓦,届时可再生能源将占据总发电量的“半壁江山”。然而,路透社的一项跟踪研究显示,尽管装机快速增长,美国光伏发电量占比仅为7%左右,远低于中国2025年底超过15%的水平。这意味着美国仍需在储能、输配电和市场化交易机制上投入更多资源,才能实现真正的能源替代。
对新能源汽车充电网络的启示同样不容忽视。光伏装机的增长直接增强了美国电网的上游清洁度,这对于宣称“清洁出行”的电动汽车品牌至关重要。当前,美国电动汽车普及率虽低于中国,但加州、得州等地已开始试点“光伏+储能+充电桩”一体化项目,意图通过自发自用模式缓解电网压力。类似方案在中国江浙、广东地区已大面积落地,红州光伏的普及或可加速美国车位级光储充系统的商业闭环。
当然,中国视角下仍需保持警觉。美国光伏红州热潮的背后,存在本土制造供应链短缺的现实,其对进口组件(尤其是中国产品)的关税壁垒持续加码,导致项目成本上升并延期。不久前,美国商务部再次提高对东南亚四国(柬埔寨、马来西亚、泰国、越南)光伏产品的反规避关税,而这几国恰是中国组件企业的主要海外产能基地。这种“贸易保护+产业支持”的双轨政策,使得美国光伏增长虽快,但成本下降速度和产业链韧性不及中国。
总体而言,美国光伏装机突破5000万户标志着一个新时代的开启,而红州驱动这一事实表明,清洁能源已成为跨党派的经济共识。对于中国新能源车行业而言,这既是参照系,也是潜在竞争信号——在美国,越来越多的电厂以光伏为主,将重塑陆路交通的碳足迹;而中国的光伏+电动车组合已在全球市场形成更强竞争力,出口产品将从单一车辆或组件转向“移动清洁能源”生态。
在结束本文时,有必要指出一个结构性差异:美国当前光伏装机容量虽然继续扩展,但电网缺乏全国统一的容量市场规则,各州间的输电协调不足,这可能导致类似中西部因防风暴切断电网导致供电子能受阻的公用事件加剧。而中国则通过特高压和统一调度解决了大基地出电问题,但仍面临地方保护主义和行业盲目扩产的老问题。中美两国的光伏进阶路径,或许最终殊途同归——用“新能源+新基建”重塑能源基建版土,只是基于各自体制和资源禀赋,演化出不同的节奏与姿态。