美国电动皮卡初创企业Rivian于10月29日发布2026年第三季度财报,核心数据超出华尔街预期:营收同比增长38%至21.55亿美元,而市场此前平均预测值约为20亿美元。更值得注意的是,备受关注的入门车型R2在首个完整交付季度便超越R1皮卡和亚马逊定制送货厢式车,成为品牌最畅销车型——这标志着Rivian从高端小众向规模量产迈出了关键一步。
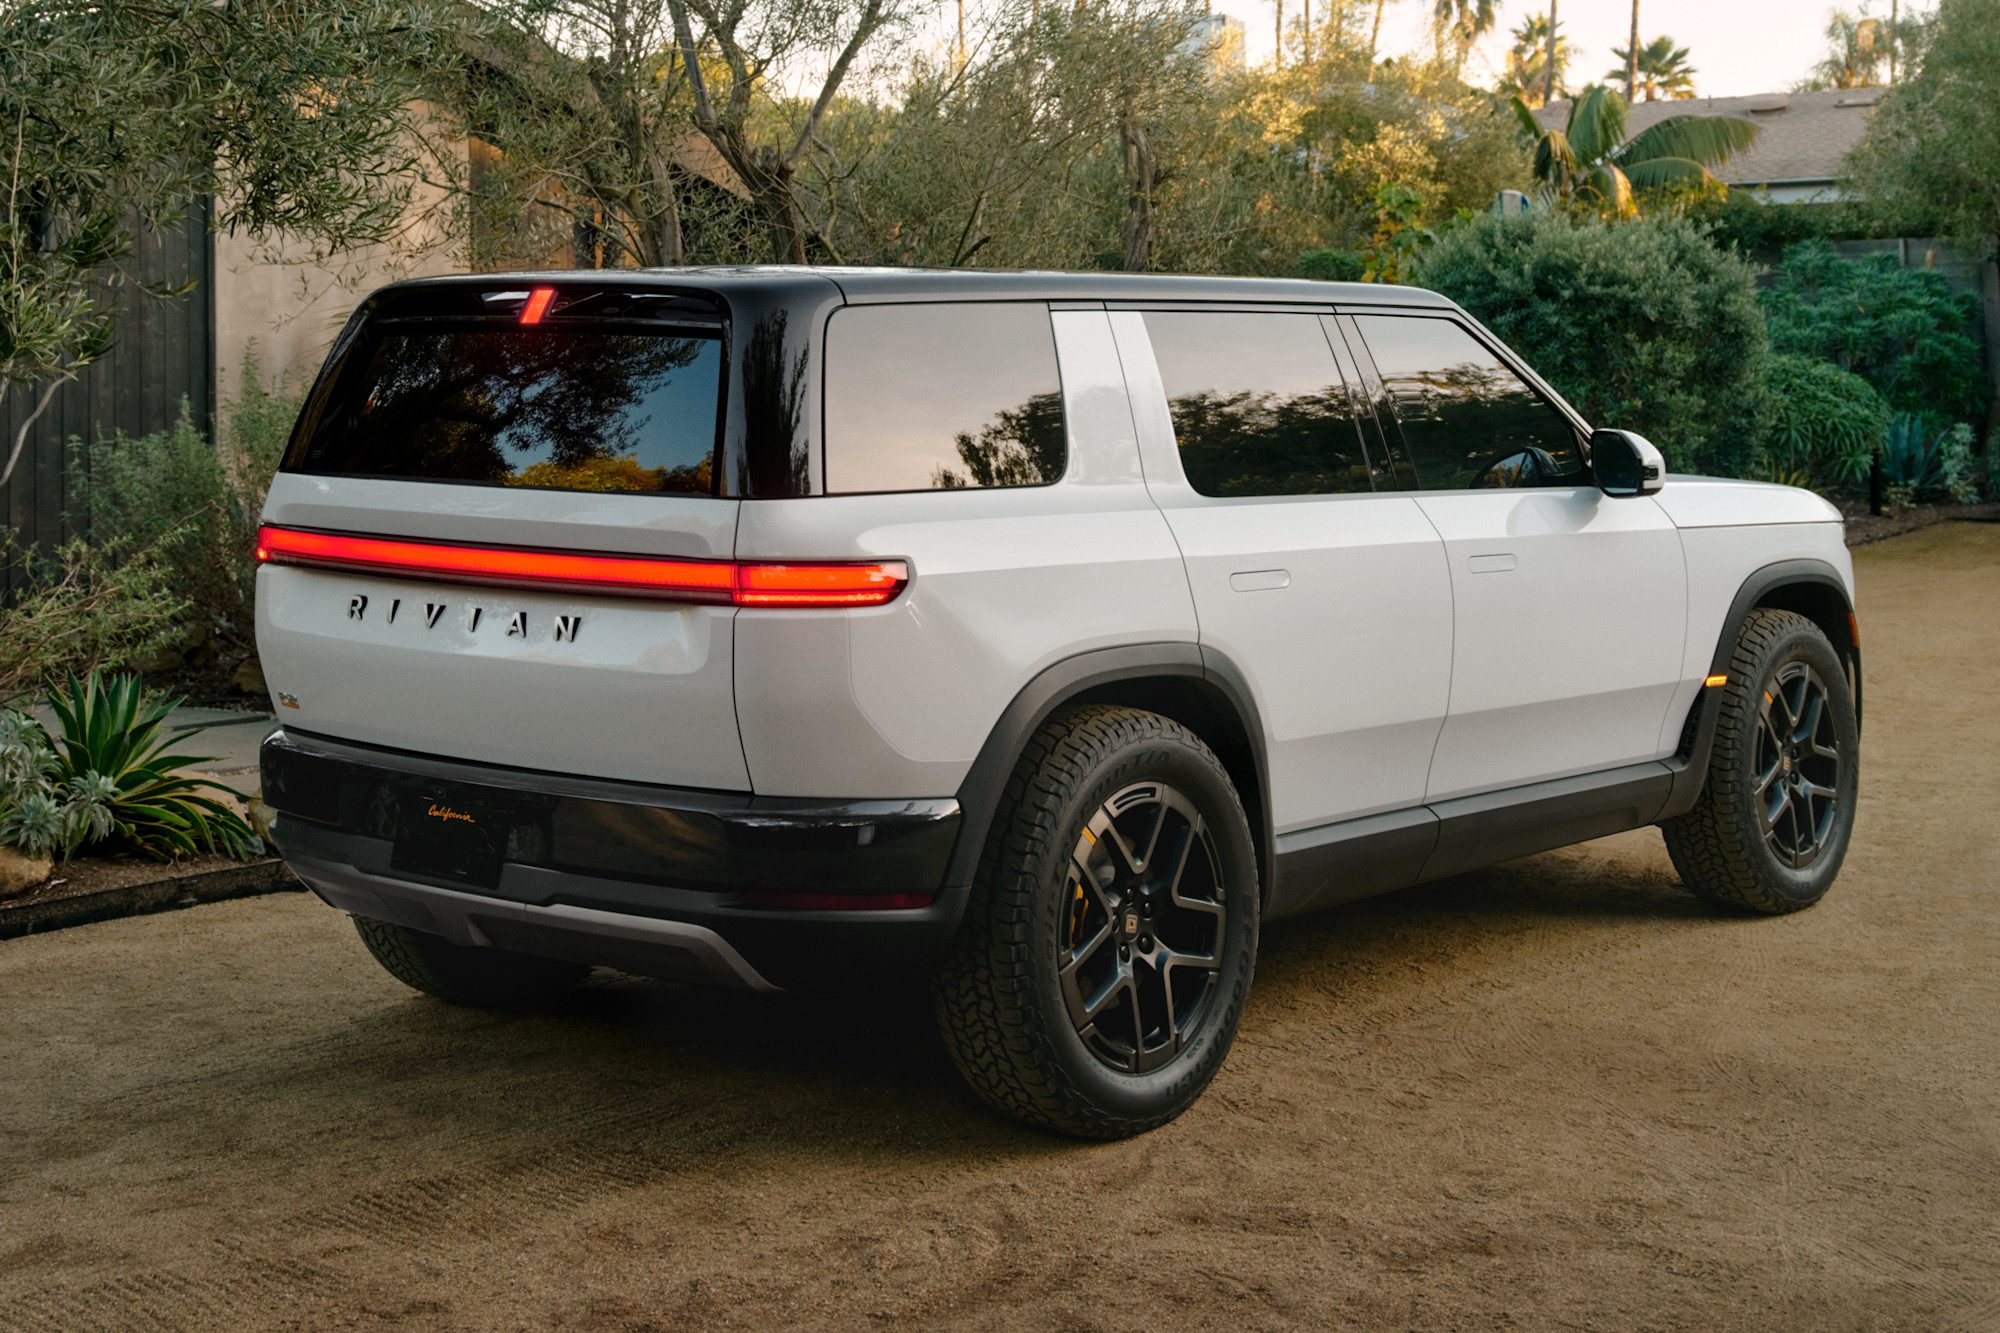
对于中国新能源读者而言,Rivian的故事并不陌生:它常被视为“美版蔚来”——同样从高端切入、同样背负巨额亏损、同样在规模化的十字路口焦灼。但R2的销售表现提示我们,这家公司正在用更积极的姿态回应市场节奏,而非像一些传统车企那样在电动化转型上瞻前顾后。
财报数据显示,三季度总交付量达到15,204辆,其中R2贡献了超过一半份额。R1系列(皮卡加SUV)和EDV(电商送货车)各占约四分之一强。交付结构的变化直接引发产品均价回落,因为R2定价较R1低了近40%,起售价约为6.6万美元。与此同时,每辆车的平均收入从上一季度的8.4万美元降至约7.1万美元——直接导致单季汽车毛利率从第二季度的-14.1%扩大至-18.6%。换句话说,卖得越多、亏得越明显。
但管理层对这份“亏着卖”的成绩单给出了清晰的解释:R2处于产能爬坡早期,产线尚未贯通至经济规模,固定成本摊销集中,同时锂电池原材料价格在2026年出现阶段性反弹,新增的物料支出尚未能被规模效应摊薄。Rivian维持2026年全年产销目标不变,并将全年调整后EBITDA亏损指引上调收窄至25亿至27亿美元,剔除一次性项目后的净亏损幅度好于管理层此前给出的最坏预期。
众所周知,产能爬坡阶段的亏损是行业通病,重点是能否在后续季度看到清晰的单位经济性改善曲线。Rivian目前在其伊利诺伊州诺摩尔厂区运转R2和R1双平台,同时正加快推进佐治亚州新工厂的建设,预计2027年投产。新工厂将承担R2和下一代中型SUV R3的量产。产能翻倍的意义不只是更多销量,而是真正降低单车摊销成本的前提。按行业以往经验,新平台毛利率转正的临界点普遍在年产能突破10万辆之后,而R2强力拉动下,Rivian年化产量已接近七万辆。
值得一提的是,Rivian与大众汽车的战略合资公司在本季已开始贡献首批协同收入,涉及电子电气架构和软件平台合同,虽然进入财报的体量尚小,但对毛利的边际改善是积极信号。与大众的深度绑定不仅意味着研发资金更有保障,更为Rivian日后在欧洲以及全球东扩打开了通道。
Rivian现金状况同样需要密切关注。截至三季度末,现金及等价物总量为59亿美元,季度经营性现金流出约8亿美元。管理层强调,在不增加新融资的情况下,当前现金储备可支撑至2027年一季度,核心前提是佐治亚工厂建设如期推进、R2毛利率按计划于2027年底前转正。年底偿清部分可转债后,总利息费用将逐季降低,这也能缓解利润表的青黄不接。
将目光拉回中国视角:R2的成功提供了一个参照样本——高端电动品牌从皮卡/SUV切入看似讨巧,但真正打开大众市场的永远是价格下探一步的细分车型。中国造车新势力普遍在笔记本电脑级别纵横比入门车型上严格落实毛利为正才放量,而Rivian则侧重以倾销量优先暂时牺牲毛利率的做法——两种路径的优劣长短期难断言,关键还是在于资本的容忍度高下。
合作层面的相似性令人注目:蔚来在充电网络和BaaS上重注蓄能,Rivian在软件授权和平台开发上试水大众;小鹏靠深蹲MONA系列下探,而Rivian寄望R2成为中国对手没有的皮卡+轻PV市场崛起窗口。未来两年若美国应联邦PPA政策推进甚至强化,《通胀削减法案》下的消费者补贴有望在2027年-2028年持续拉高R2订单,届时商业闭环与国内市场降价狂潮,将直接考验横向周转費用控制。
不管怎样,Rivian三季报释放的信息比账面上的亏损更有意义:这是一家还在靠烧钱之勇继续突破从0到1的公司,也是全球新能源市场结构性差异速写的现实注脚。中国读者看到Rivian的R2路线,其实也可侧面为自己的市场镜鉴方位——重视品类穿透的竞争优势、带电平台的算力车轮体质,以及持续向上跨越边际的能力。