大众汽车近日宣布,由于新一代入门级电动车型(如ID.2等)需求旺盛,公司已开始削减部分工厂的内燃机车型生产班次。据Electrek报道,这一决定是在新车订单量超出预期之后做出的。
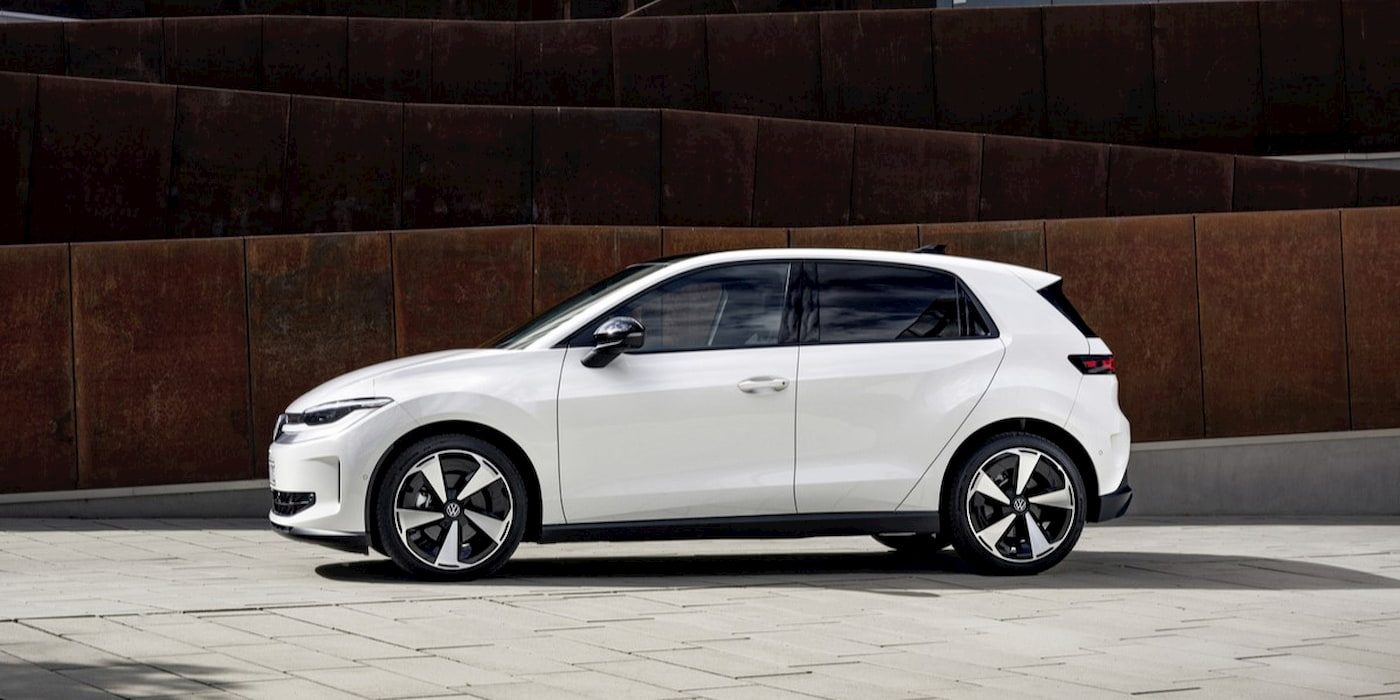
事实上,大众一直在推进其电动化战略,但此前ID系列在欧洲的销售并未达到预期目标。然而,随着新一批基于MEB Entry平台打造的廉价电动车亮相,局面发生了逆转。这些车型起售价预计低于2.5万欧元,在补贴后甚至不足2万欧元,直接冲击了传统燃油小型车的市场。
在欧洲,小型车和紧凑型车一直是大众的销售主力,如Polo、T-Cross等车型在德国及周边市场拥有大量用户。但如今,随着电动车型在续航、智能化和使用成本上的优势逐渐显现,消费者的选择正在发生迁移。大众集团内部人士透露,新电动车型的订单量已经超过燃油车同级别的同期水平。
削减燃油车班次并非简单减产,而是对生产体系的重新调整。根据大众的计划,茨维考、埃姆登等工厂将增加电动车生产线,而沃尔夫斯堡等传统工厂则可能逐步减少内燃机车型的产量。这一过程涉及供应链重组、工人转岗和经销商网络调整,需要协调多方利益。
目前大众面临的核心挑战是如何快速提升电动车型的交付能力。虽然订单充沛,但欧洲的电池供应和供应链瓶颈仍未完全解决,部分消费者在下单后需要等待数月才能提车。这在一定程度上抑制了销量的进一步释放。
值得一提的是,大众的处境在欧洲汽车制造商中具有代表性。Stellantis和雷诺也在推出平价电动车,且都在为满足欧盟2025年更严格的排放法规而调整产品组合。相比之下,大众面临的转型压力更大,因为它的燃油车销量基数高,而且其高端品牌(如奥迪、保时捷)同样需要向电动汽车转型。
中国市场对此同样高度关注。大众在华合资企业(如一汽-大众、上汽大众)已经推出ID.4、ID.6等车型,但此前市场反馈并不突出,尤其在价格不断下滑的背景下,竞争力有限。而这次在欧洲爆火的入门级电动车型何时引入中国,尚未有明确消息。但根据大众的规划,其入门级平台可能在2025年后覆盖中国市场,以应对比亚迪、长安等本土品牌的竞争。
从宏观趋势看,大众正在经历从“渐进排放达标”转向“激进电动化”的战略切换。削减燃油车班次不仅是对订单的应急响应,更是一种市场信号——即使是最具传统的汽车豪门,也开始为电动时代的到来全面调整产能。
然而,这一转变也带来深层次风险。燃油车生产端的快速收缩可能引发经销商库存周期错配、二手车残值波动以及工人失业等问题。据统计,大众在欧洲与内燃机相关的直接就业岗位超过数十万个,产能转换的顺利与否将直接关系到当地经济稳定。
另一方面,大众在电动车软件领域虽已摆脱早期混乱期,但OTA升级、智能座舱体验等仍与服务创新驱动型品牌存在差距。此次从生产端向需求端的倒逼,能否推动其在软件维度上一并升级,是决定其长期价值的关键。
综合来看,大众削减燃油车班次是2026年全球汽车产业格局变动的一个缩影。欧洲电动化的拐点正在到来,而平价电动车作为“心头好”的角色愈发明确。当的内燃机不再是德国工业的象征时,全球汽车制造范式也已不可逆转地重新定义。
业界后续应重点关注几个信号:一是大众能否在未来12个月将电动车生产线扩至目标规模;二是燃油车产能削减是否会波及北美和拉美市场;三是大众在华企业是否会跟进此轮产能调整。对于中国新能源车行业而言,大众的模式再次提醒着,靠性价比和技术迭代切入主流市场,仍然是全球竞争的王道。