驱车有道消息,10月29日晚间,比亚迪交出了一份颇具深意的2026年第三季度财报。数据显示,比亚迪第三季度单季营收达到2214.88亿元,同比增长13.59%;归母净利润更是高达100.2亿元,同比增长28.08%。这一数据不仅创下历史新高,更让比亚迪成为国内车企中罕见的“单季净利破百亿”俱乐部成员。
然而,在亮眼的单季数据背后,是一份喜忧参半的年度成绩单。财报显示,比亚迪前三季度实现营业总收入5663.04亿元,同比仅微增0.01%;归母净利润223.45亿元,同比下降4.24%。这种“前三季度微跌,第三季度暴增”的剪刀差,精准地折射出2026年中国车企的生存现状:国内价格战仍在持续消耗利润,而海外市场的爆发式增长正在成为扭转乾坤的关键胜负手。
第三季度之所以能成为全年的转折点,核心在于其利润增速显著高于营收增速,这反映出单车盈利水平的实质性改善。要知道,上半年国内新能源汽车市场价格战依旧惨烈,叠加汇率波动和国内乘用车需求的阶段性承压,曾一度拖累了比亚迪的盈利表现。但在第三季度,随着9月单月销量刷新年内纪录达到46.36万辆,以及海外订单的持续放量,比亚迪成功对冲了国内降价带来的营收压力。
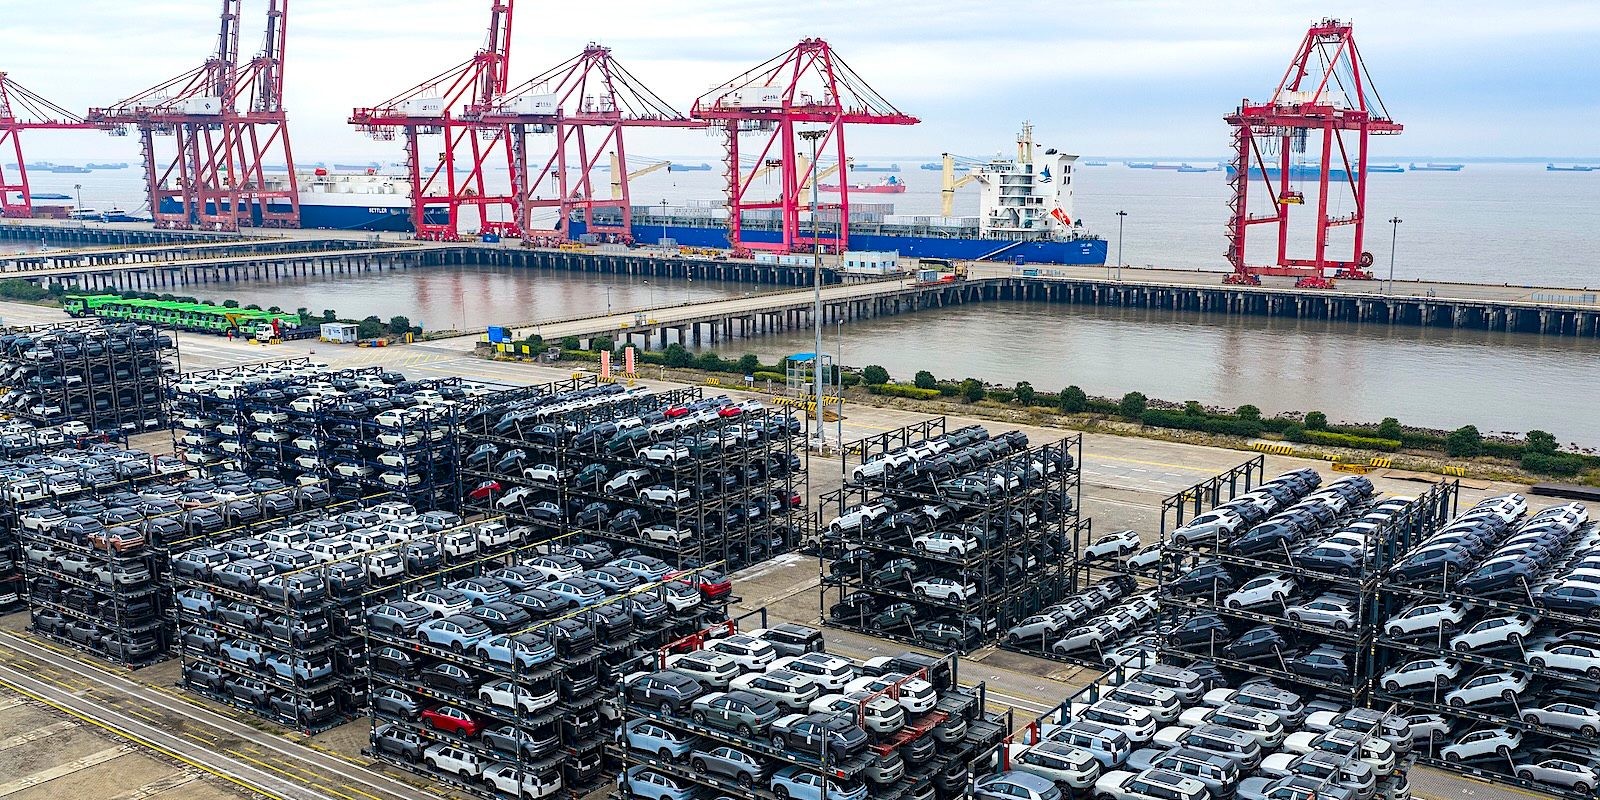
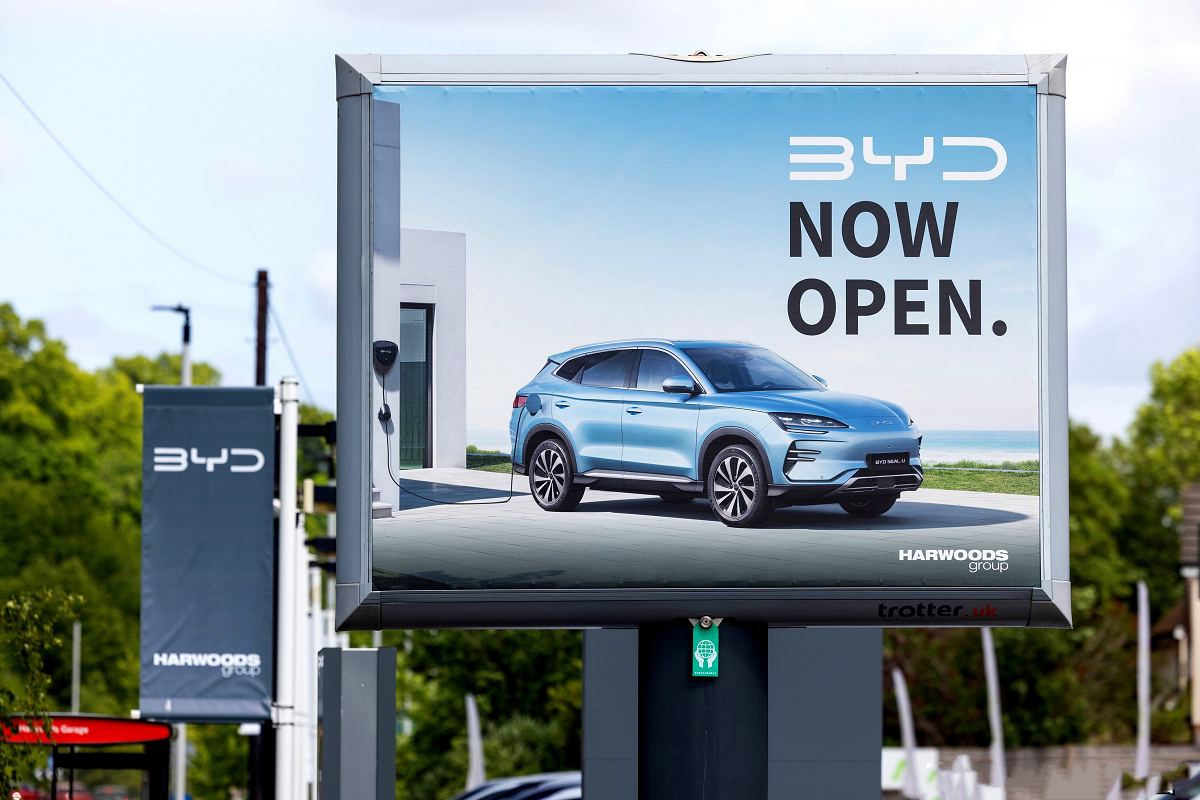
拆解这份财报,最大的亮点无疑在于海外业务。前三季度,比亚迪乘用车及皮卡海外累计销量达133.8万辆,同比大增92%,海外销量占总销量比重已提升至42.7%。仅9月单月,海外销量就达到17.99万辆,同比暴涨153.9%,出口占比接近四成。对于车企而言,海外市场往往意味着更高的溢价空间。多家券商研报指出,比亚迪海外布局已进入收获期,海外市场单车盈利水平优于国内,海外业务的持续放量,直接优化了整体盈利结构。
除了出海,产品结构的优化也是利润回升的重要推手。尽管国内市场竞争白热化,但比亚迪旗下的高端品牌腾势、方程豹、仰望持续放量。高端车型的热销不仅拉高了整体营收规模,更带动了单车均价的提升,从而增厚了利润空间。与此同时,公司持续推进整车降本,自研电池、电控等核心零部件的规模效应持续发挥,进一步对冲了国内市场降价带来的毛利率压力。
当然,隐忧依然存在。前三季度扣非归母净利润虽然同比增长2.51%至210.04亿元,但营收的微增表明国内市场的增长瓶颈已现。国内新能源汽车价格竞争尚未结束,若行业再次掀起降价潮,或将进一步压缩整车利润。此外,海外市场虽然增长迅猛,但国际贸易壁垒、地缘政策以及海外建厂成本,仍是未来需要持续应对的风险。
总体而言,比亚迪第三季度的表现证明了其强大的经营韧性。在行业普遍“增收不增利”的当下,比亚迪依靠“高端化+出海”的双轮驱动,成功走出了独立行情。随着海外产能的持续释放和高端车型的进一步上量,第四季度有望延续这一增长态势。但对于整个行业而言,比亚迪的百亿净利也再次敲响警钟:单纯依靠国内市场的规模扩张已难以为继,谁能更快抢占全球市场的高地,谁才能掌握未来的定价权。