驱车有道消息,11月3日,对于所有试图将整车出口到东南亚的中国电动车企来说,都是一个寒意骤生的日子。据外媒报道,泰国财政部正式宣布,内阁已批准将整车进口电动汽车(CBU)的消费税税率从原本的10%大幅上调至35%,这一高达25个百分点的增幅将于2027年1月1日正式生效。这意味着,曾经那个靠“零关税”和补贴政策就能让中国电动车“躺赢”的东南亚最大汽车市场,正在关上大门。
这并非一次简单的税收调整,而是一场蓄谋已久的“阳谋”。早在今年9月,泰国财政部就曾释放风声,拟对整车进口电动车征收约30%的消费税,当时的目的是在大量中国平价电动车涌入、引发本土价格战后,通过税收杠杆倒逼外资建厂。如今,35%的最终定调比预期更为严厉,且执行时间表清晰,留给“纯出口派”车企的窗口期仅剩不到两个月。
算一笔账就能明白这记重拳的杀伤力。根据泰国财政部的测算,一辆售价100万泰铢(约合人民币20万元)的进口电动车,此前只需缴纳10万泰铢的消费税,新规实施后税额将飙升至35万泰铢。这意味着单车成本至少上涨25万泰铢(约合人民币5万元),涨幅超过四分之一。在价格敏感度极高的东南亚市场,这样的涨幅足以抹平中国电动车相对于日系燃油车的所有性价比优势。
泰国政府的逻辑非常清晰:我们要的不是“卖车”,而是“造车”。作为曾经的“亚洲底特律”,泰国拥有深厚的燃油车零部件供应链基础。在EV3.0等早期政策刺激下,中国品牌迅速占领了泰国电动车市场,但多为整车进口或简单的CKD组装。泰国显然不满足于只做销售市场,他们希望通过税收大棒,迫使车企将高附加值的电池、电机等核心零部件生产线搬到泰国。
新规明确了三档税率结构:在泰国建厂且本地零部件比例高的车型享受最低税率;已提交投产计划的组装车型适用中间档;而纯整车进口且无本地生产计划的车型,则直接适用35%的最高税率。更致命的是,泰国EV3.5政策规定,自2026年7月1日起,进口电芯计入本地化比例已归零,必须采购泰国产电芯。这直接封堵了依赖进口电芯降低成本的组装路径。
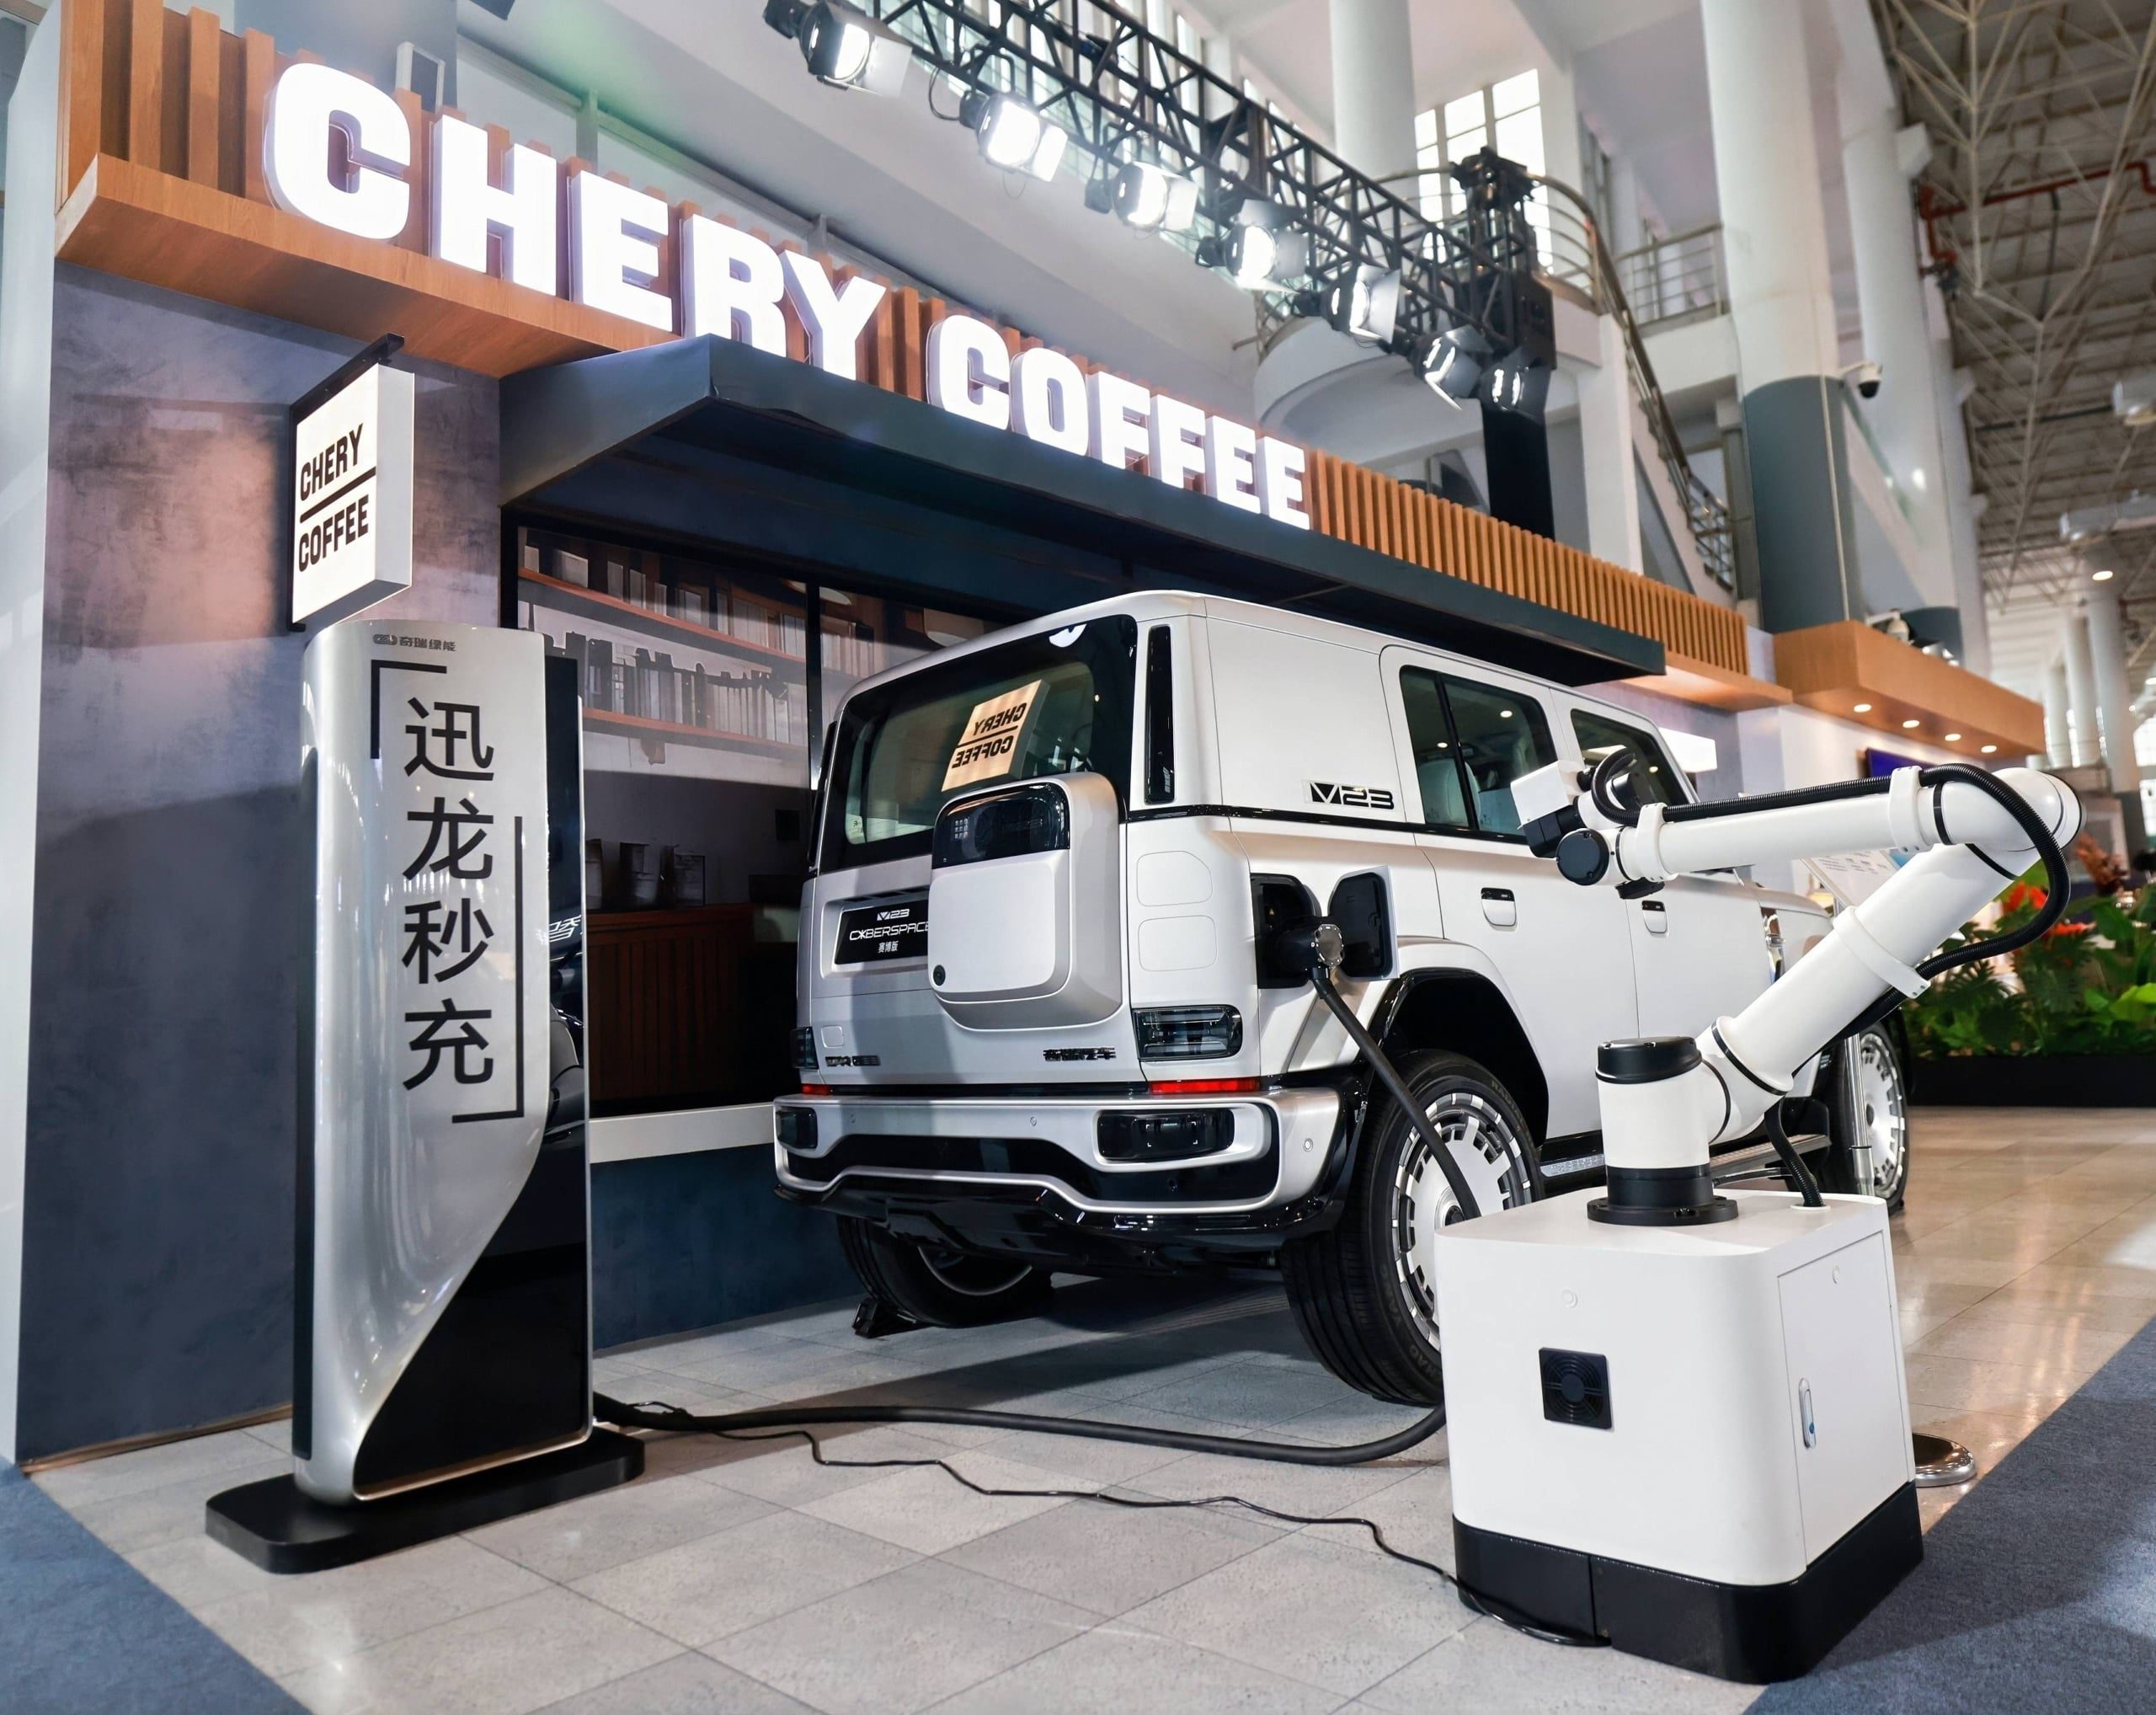
在这场政策突变中,几家欢喜几家愁。早已在泰国布局建厂的车企将成为最大受益者。比亚迪罗勇府工厂已投产,长安汽车首个海外新能源制造基地也已落户,广汽埃安、奇瑞等品牌也在加速本地化。对于它们而言,35%的进口税壁垒将把那些反应迟钝、仍依赖纯进口的竞争对手挡在门外,进一步巩固其市场份额。
然而,对于那些尚未在泰设厂、试图通过贸易方式试探市场的品牌来说,这无疑是灭顶之灾。更广泛的背景是,整个东南亚都在经历从“引进来”到“留下来”的政策转向。马来西亚自2026年7月1日起实施新规,要求整车进口到岸价不得低于20万林吉特;印尼则要求2026年本地化率至少达到40%。
2027年1月1日,不仅是一个税率生效日,更是中国电动车出海的分水岭。那个靠性价比和贸易红利就能轻松收割东南亚市场的草莽时代,已经彻底结束了。接下来的竞争,将是真刀真枪的本土化产能与供应链整合能力的较量。