10月12日,巴西电动摩托车和换电公司Vammo宣布,公司已实现EBITDA盈利,累计换电次数突破1000万次,活跃骑手超过1万名。这组数字在全球能源行业算不上惊人,但放在两轮车换电这个被反复讨论却始终难言暴利的赛道上,意义并不小。
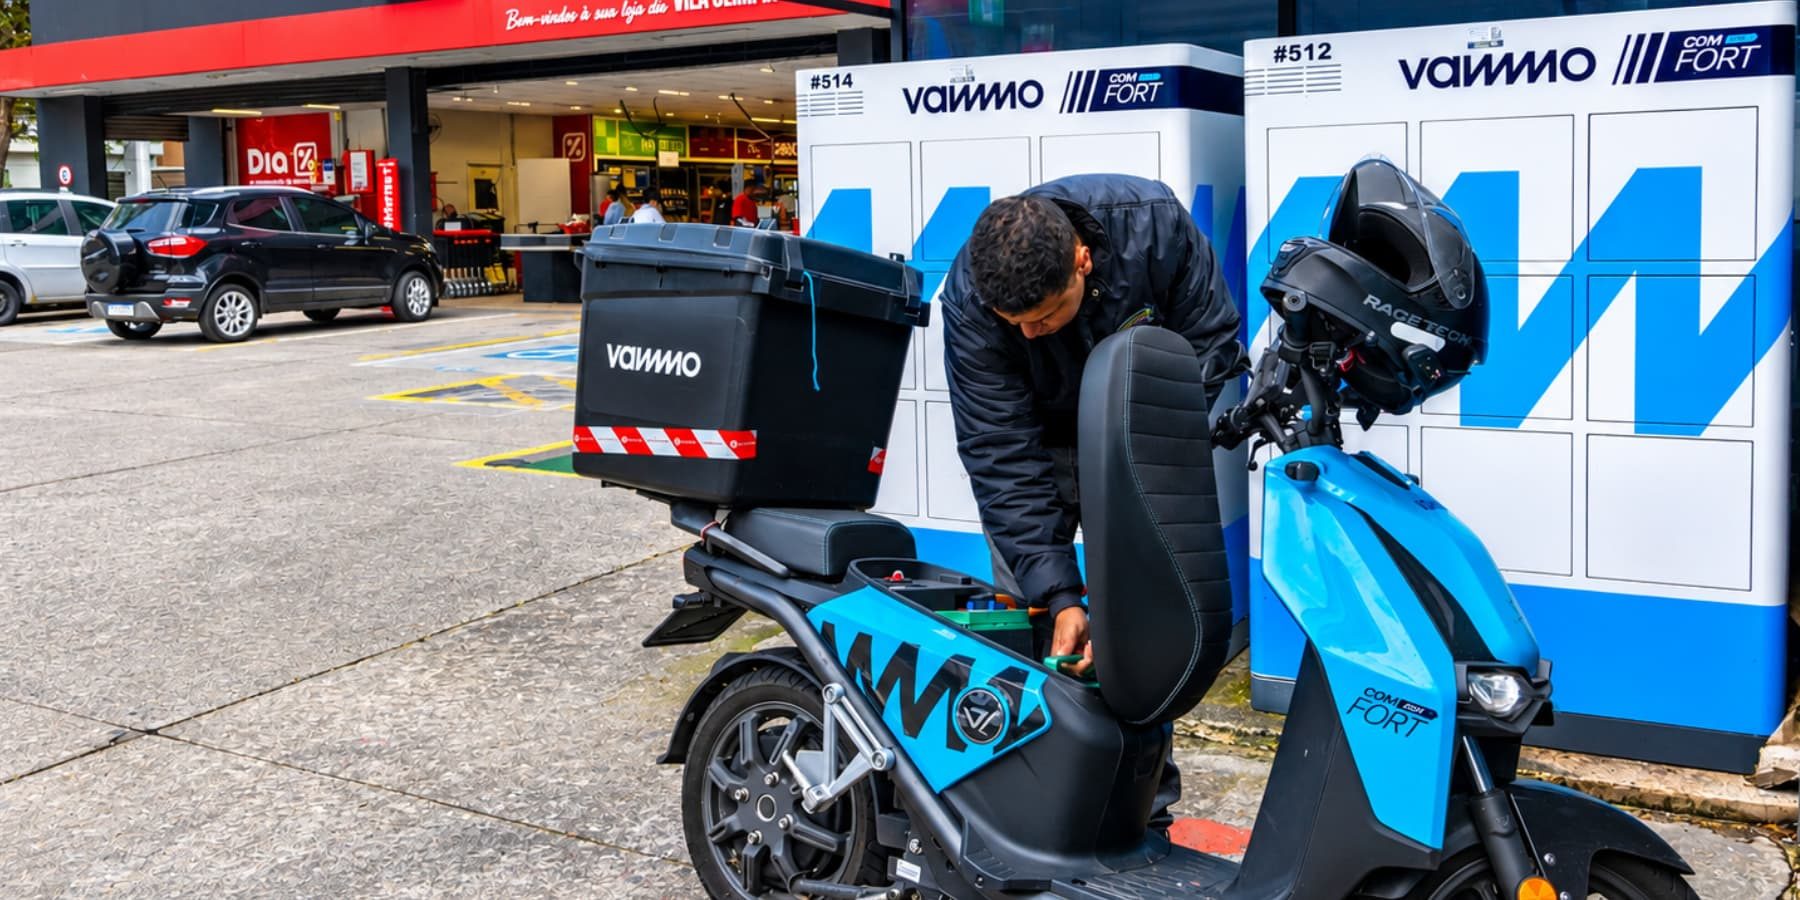
Vammo并非一家明星创业公司,其模式也谈不上新奇:用户不需要购买电池,而是租用合规电池,在换电站几十秒内完成更换。公司以订阅服务或按次付费的方式向骑手收费,本质上是把传统燃油摩托车的油费,替换成更廉价的电费和服务费。真正引人关注的,是这一模式在巴西圣保罗实现了自我造血。
EBITDA盈利不是净利润,它剔除了利息、税、折旧和摊销,但对企业来说,EBITDA转正意味着经营性现金流已经能够覆盖日常运营成本,从“烧钱换增长”迈入“运营养活自己”的阶段。对重资产、慢回报的换电网络来说,这一步尤为关键。
两轮车换电之所以比四轮车更容易跑通,核心在于物理条件和商业场景不同。两轮车电池体积小、成本低,换电站不需要重型机械,选址灵活,一个柜机就能覆盖周边几公里。同时,两轮车骑手对时间高度敏感——外卖和快递订单的时效决定了他们无法接受长时间充电,换电的即换即走体验是充电无法替代的。
Vammo的外部环境也有利。圣保罗是巴西乃至南美最大的城市,城市道路拥堵加剧,摩托车是许多市民和从业者的日常工具。汽油车泛滥意味着空气污染治理压力大,政府和企业有动力推动电动化。而巴西电力价格相对稳定,这为换电的商业模型提供了可计算、可预期的成本基础。
值得注意的是,Vammo从商用场景切入,而不是从一开始就面向所有消费者。外卖骑手、快递员等职业,日行驶里程长,油费支出高,对降低能源成本有刚性需求,换电的月费对他们来说比油钱更容易接受。这种B端优先的策略,让换电网络得以在有限区域集中铺开,形成密度,再依靠高频次换电来分摊运维成本。
Vammo的进展,自然会让人联想到中国。中国是全球电动两轮车保有量最高的国家,总规模已超过3亿辆。早在几年前,面向骑手的换电服务就在多个大城市兴起,甚至一度成为资本追逐的风口。但行业也很快暴露出问题:电池规格五花八门,不同品牌之间难以互通;换电柜铺设成本不低,但客单价却难以提升;部分企业为了抢市场盲目扩张,单城密度不足,用户体验受损,最终导致用户流失。
经过一轮洗牌,国内两轮车换电市场已经相对冷静,头部运营商留存下来,但整体规模仍然有限。这也让外界对换电模式产生质疑:它到底是效率更优的补能方式,还是资本催生出的伪需求?Vammo在巴西的盈利,不能直接证明换电在中国能行,但它至少说明,在合适的场景和定价之下,换电模式是可以独立生存的。
Vammo的模式也有不可照搬的一面。巴西的燃油价格、电力成本、人力成本与中国差异很大。更重要的是,中国城市充电基础设施发达,很多用户可以在家或单位低成本充电,换电的替代价值被削弱。在两轮车领域,换电注定是特定场景的补充,而非全民标配。
但如果把目光从两轮车移到四轮车,换电的价值评估会变得更加复杂。中国汽车品牌蔚来已经用多年时间证明了换电的体验优势,但换电站的投入成本和运营压力也显而易见。Vammo的两轮车换电能盈利,除了规模效应之外,还因为单站投资少、周转率高。这种轻量化运营思路,对四轮车换电其实也有一定借鉴意义。
未来换电的演进方向,大概率不是取代充电,而是与充电共存。在低线城市、长尾场景,充电依然是成本最低的选择;而在高频商用场景、城市核心区域,换电可以凭借时间和空间优势拿到溢价。Vammo的成功与否,取决于它能否把圣保罗的经验复制到其他巴西城市,以及后续是否能保持盈利能力。
对于正在寻找出海样本的中国两轮车企业来说,Vammo也是一个提醒:商业模式不怕旧,怕的是没有把账算清楚。先在一个城市打透,再谈扩张,也许比一开始就铺开全国网络更接近盈利。换电生意最终拼的不是概念,而是密度、坪效和用户生命周期价值。