随着新能源汽车和光伏产业的爆发式增长,对银、铜等关键金属的需求持续攀升。但在中国动力电池回收产业如火如荼之际,美国企业正将目光投向另一片蓝海——退役光伏组件和数据中心硬件的金属回收。11月17日,美国两家回收公司Solarcycle与PedalPoint宣布合并,组建新实体Jupiter,其核心使命是为韩国锌业(Korea Zinc)位于田纳西州克拉克斯维尔的74亿美元精炼厂提供原料。这一事件虽未直接指向汽车行业,却与新能源汽车产业链的原材料供应和循环经济息息相关。
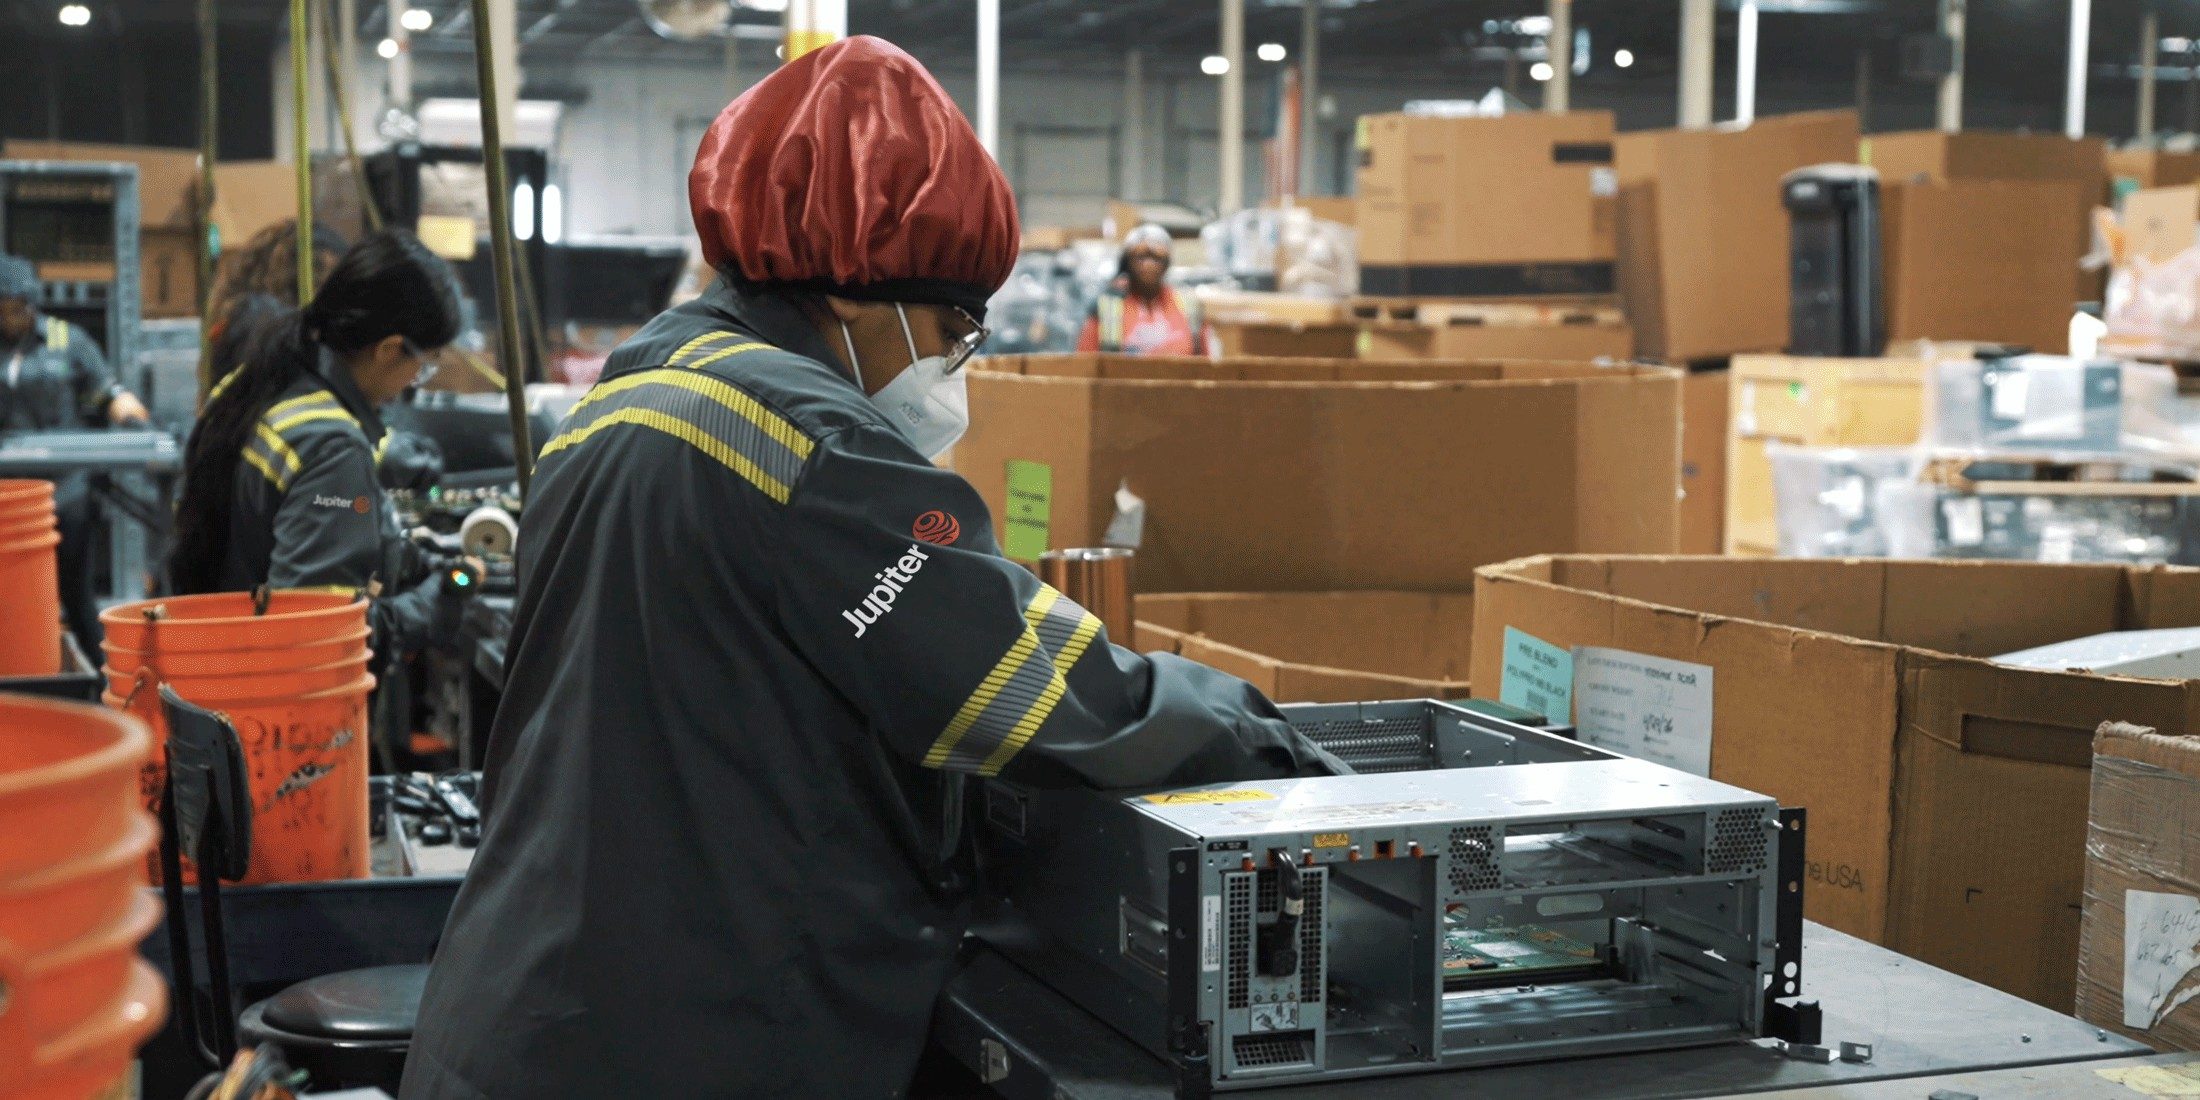
Solarcycle此前专注于光伏组件回收,其技术能从退役太阳能电池板中提取银、铜、硅等高价值材料。而PedalPoint则主攻数据中心硬件回收,包括服务器、存储设备等电子废弃物。两家公司合并后,Jupiter将成为美国少数能规模化处理光伏与电子废弃物并提取关键金属的企业。据行业估算,光伏组件中的银含量约为每平方米80至100毫克,铜含量则更高,而数据中心硬件中的铜和贵金属含量更是可观。随着美国光伏装机量累计突破200吉瓦,退役组件数量将从2025年开始陡增,预计到2030年累计废旧光伏组件将超过100万吨。
韩国锌业在全球有色金属精炼领域占据重要地位,其计划在田纳西州建设的工厂被视为美国本土金属精炼能力的重大补强。该工厂预计将于2030年投产,年处理能力有望达到40万吨电锌和10万吨银、铜等副产品。Jupiter的回收业务与之形成上下游协同:一边从废弃物中提取原料,一边依托精炼产能实现闭环循环。这种‘回收-精炼-再制造’的模式,与美国《通胀削减法案》推动的本地供应链建设政策高度契合。
对中国读者而言,这一事件提供了重要的参照系。目前中国是全球最大的精炼锌和白银生产国,也是光伏组件制造和退役量最大的市场。然而,中国在光伏组件回收方面仍处于起步阶段,规模化回收企业较少,且技术路径以物理拆解和热解为主,高价值金属提取率有限。相比之下,美国企业通过回收废弃物中的银和铜来满足炼厂需求,有望在原料端降低成本并提升资源自给率。
更深层地看,这一合并凸显了新能源产业从‘制造驱动’向‘循环驱动’的转变。在新能源汽车领域,动力电池回收已催生出格林美、天奇股份等一批上市公司,但光伏回收尚未形成同等规模的产业。随着多晶硅价格下行和光伏组件寿命到期,单纯的材料回收可能难以覆盖拆解成本,需要政策与炼厂财务的双重支撑。韩国锌业的投资恰恰证明了,只要有下游精炼产能,回收材料的经济性就可以成立。
值得关注的是,Jupiter的模式对中国企业具有借鉴意义。中国公司如宁德时代和比亚迪已经在电池回收领域建立了电池护照和闭环体系,但在光伏和电子废弃物回收方面,尚未出现类似的整合者。如果未来中国也出现类似的投资,将有助于缓解铜、银等关键金属的进口依赖。据中国有色金属工业协会数据,2024年中国精炼锌进口占比约30%,白银虽自给有余,但光伏用银的增量需求已使国内银矿扩产步伐承压。
当然,美国市场的推进也面临挑战。克拉克斯维尔精炼厂的建设周期较长,原定2027年投产的规划曾经因许可和环评问题延误至2030年。此外,Jupiter的合并需要整合不同技术路线和客户网络,而数据中心硬件的回收严密受制于数据安全和设备所有权的复杂性。即便在乐观情景下,2025年Jupiter能达到每年处理约10吉瓦光伏组件和2万吨电子废弃物的水平,但与美国80万吨年退役光伏总量相比仍是少数。
无论如何,这一事件显示了传统金属炼厂与新能源回收企业的融合趋势。对中国汽车和新能源行业而言,或将推动更多本土企业思考:在电动化和碳中和的浪潮中,不仅要在制造端降本,还需在上游资源端筑牢根基。当废旧光伏板、废弃充电桩甚至废旧电池的金属回归冶炼炉,未来的资源版图或许将彻底改写。