美国电动汽车市场正经历前所未有的爆发式增长,从传统巨头到造车新势力,几乎每个品牌都在加速布局纯电车型。据C/D最新统计,在美国市场销售电动汽车的品牌已超过四十家,覆盖从入门到超豪华、从轿车到皮卡的全品类,显示出这一全球第二大汽车市场的电动化转型已进入白热化阶段。
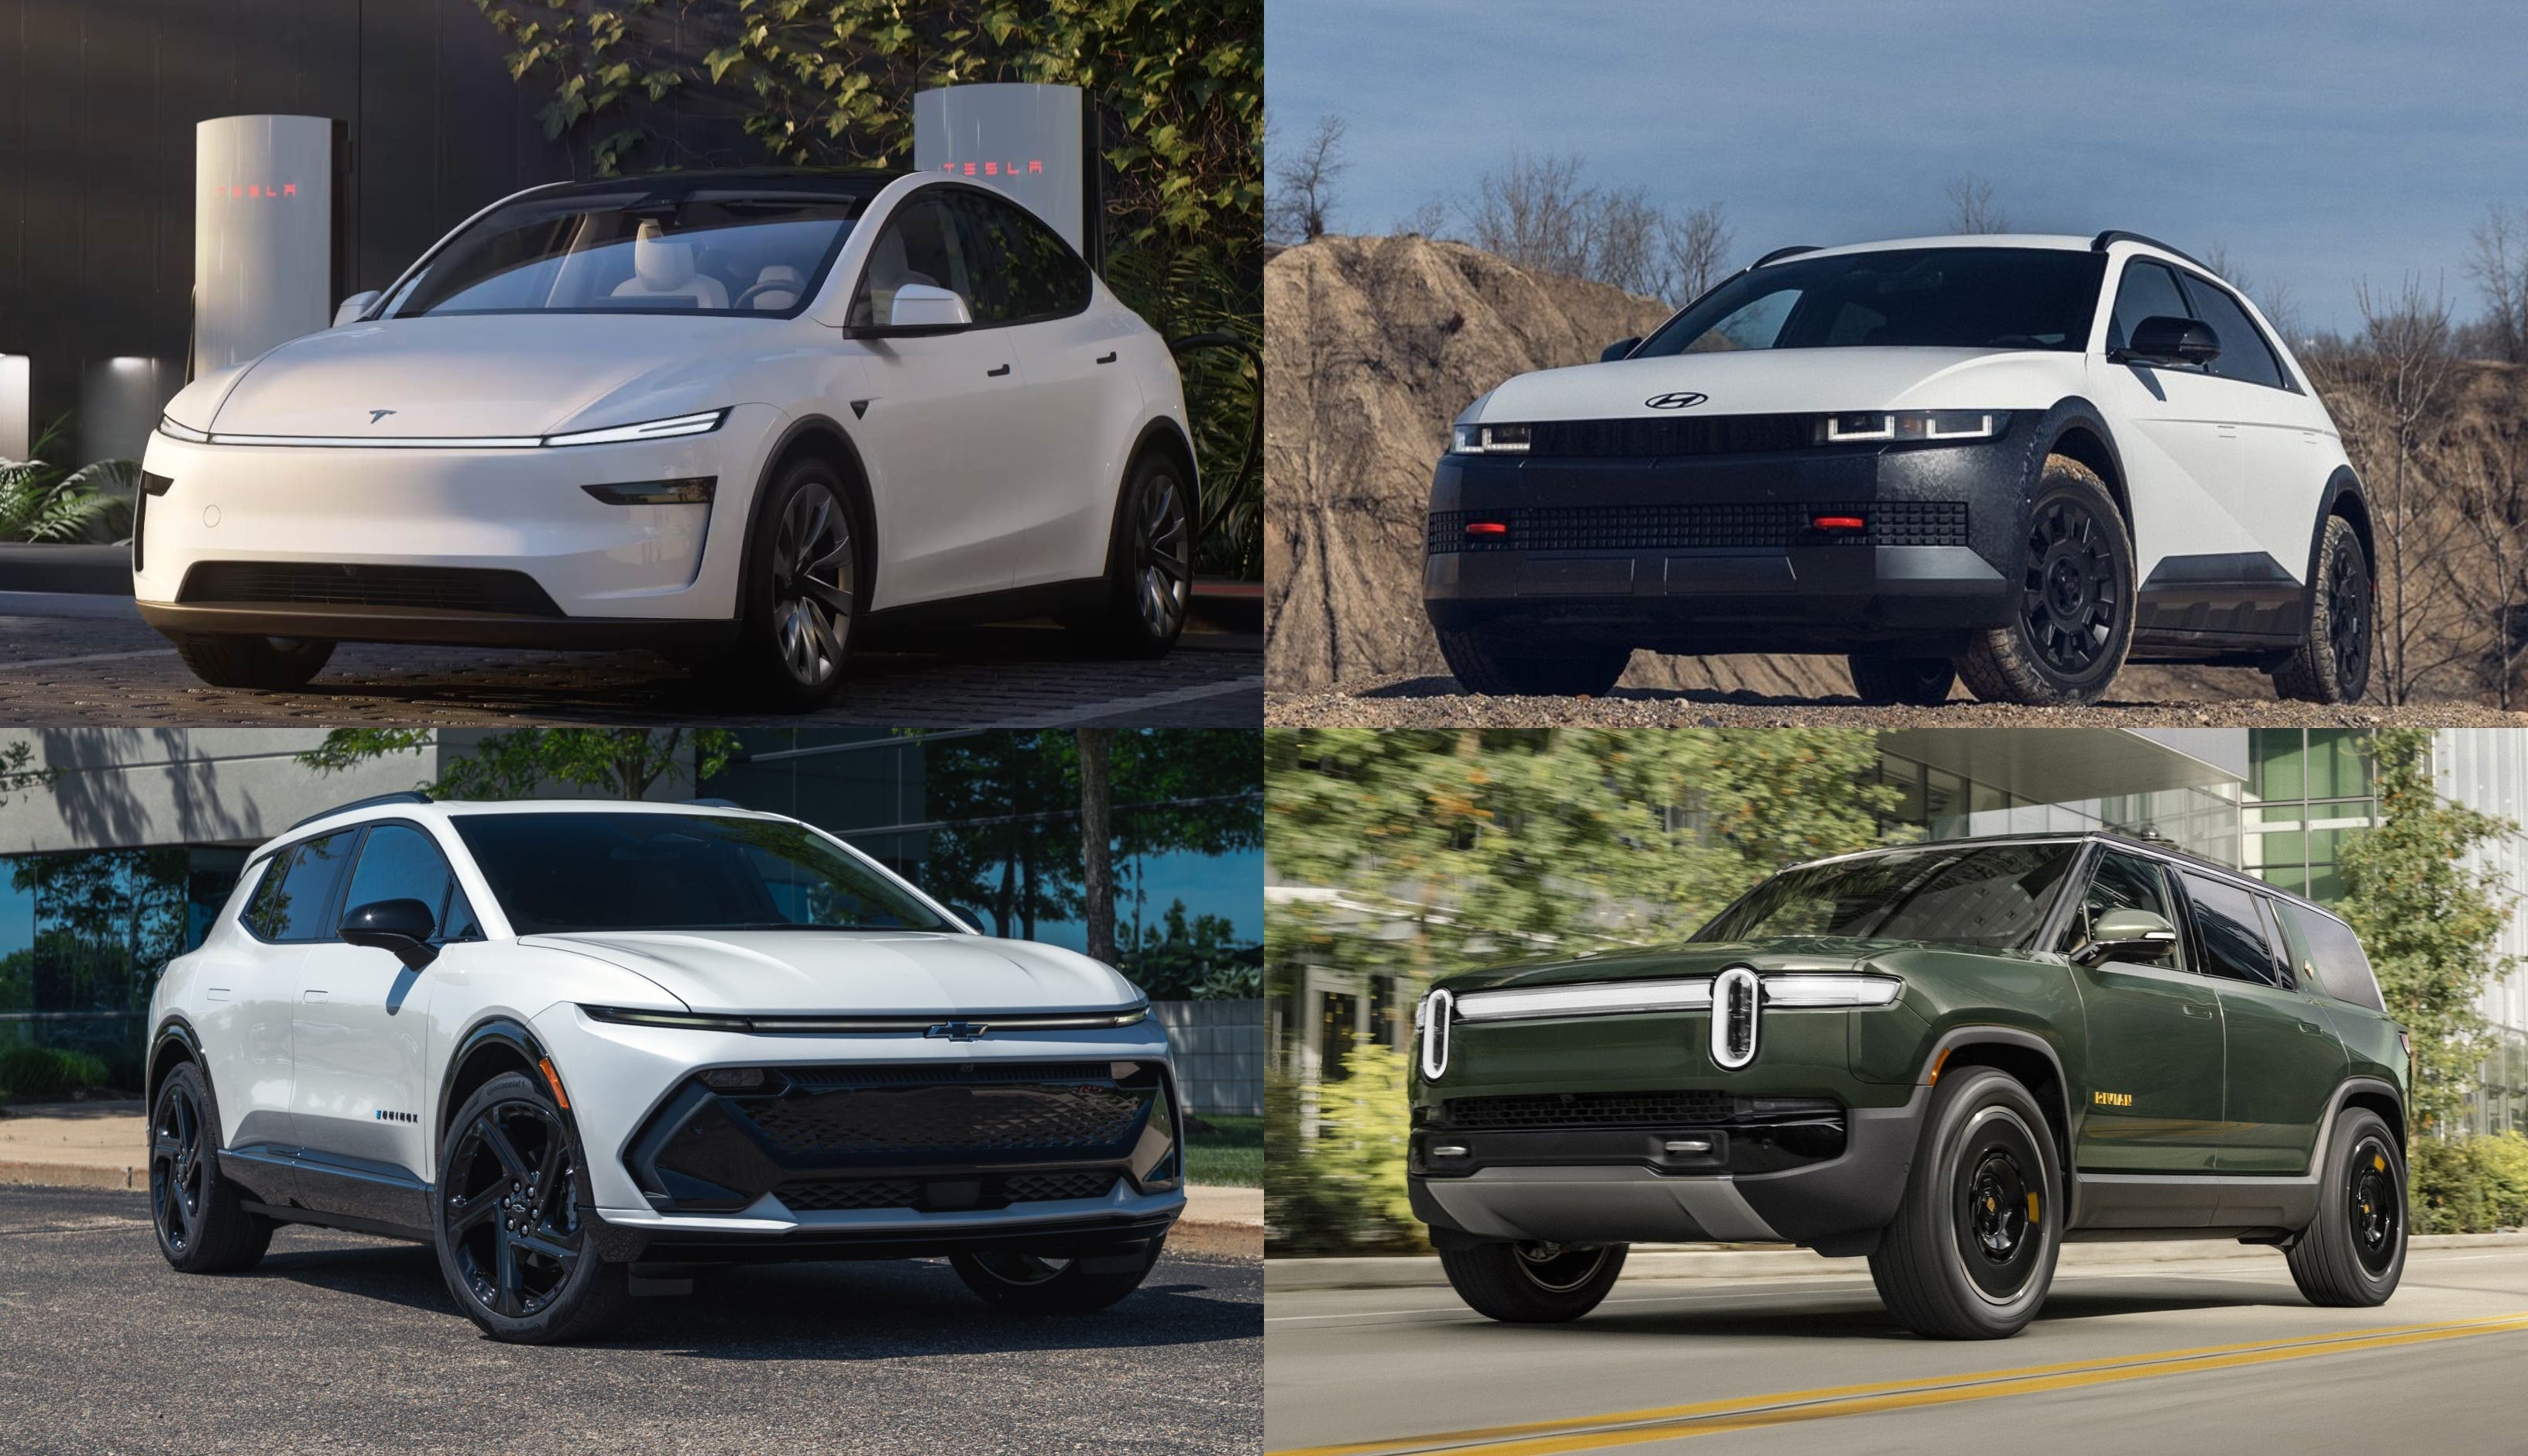
传统汽车制造商无疑是这场变革的主力军。福特凭借Mustang Mach-E和F-150 Lightning成功打入主流消费市场,前者以运动造型和驾驶乐趣赢得年轻用户,后者则精准切入全美销量最大的皮卡细分领域。通用汽车旗下雪佛兰的Bolt EV/EUV以亲民价格成为销量支柱,而凯迪拉克的Lyriq则承担着品牌高端化的使命。Stellantis集团的Jeep Avenger和Ram 1500 REV则试图在越野和皮卡领域建立新的电动标杆。
日韩品牌同样攻势凶猛。现代汽车的Ioniq 5和起亚EV6不仅在设计上屡获大奖,还以800V超充技术为卖点,拥有同级领先的充电速度。日产Leaf是最早的量产电动车之一,虽已显老态,但Ariya的推出让日产重新回到竞争轨道。丰田和本田在美国市场虽略显迟缓,但bZ4X和Prologue的量产上市表明他们并未缺席,只是选择了更稳妥的推进策略。
欧洲豪华品牌更是将美国视为电动化战略的重要战场。特斯拉虽仍是行业标杆,但宝马的i5、iX,奔驰的EQE、EQS以及奥迪的Q6 e-tron都在试图从不同维度颠覆其地位——宝马强调操控基因与豪华质感的平衡,奔驰专注后排乘坐体验与智能座舱,奥迪则背书品牌一贯的科技调性,营造虚拟座舱的沉浸感受。保时捷Taycan和奥迪e-tron GT则在性能电动领域树立了新高度。
值得关注的是,以Rivian和Lucid为代表的美国造车新势力,正在重塑后燃油时代的出行定义。Rivian主打户外和越野场景,R1T皮卡与R1S SUV将硬派机甲风格与电机舒适性格结合到极高完成度;Lucid则切入豪华行政市场,其Air以超过830公里的EPA续航表现刷新了行业纪录,成为续航焦虑的有效解药。这些品牌虽然产量有限,却精准捕捉了高净值用户的差异化需求。
中国品牌进军美国市场的步伐相对谨慎。比亚迪、蔚来、小鹏等尚未正式在美销售,但吉利旗下的极星(Polestar)已通过全球化平台实现落地,其新近上市的Polestar 2获得美国消费者的持续关注,品牌门店遍及加州等主流市场。这种“曲线救国”策略,为其他中国新能源品牌的国际化提供了可借鉴的路径——通过技术合作或共享平台进入,难度可合理降低。
从车型分布看,美国市场形成了鲜明的金字塔结构:大多数品牌集中在SUV和跨界车领域,兼顾空间与通过性,直接回应用户普遍关心的使用场景;特斯拉、现代、起亚等在入门车型力求成本下探。有趣的是,电动皮卡在美得到充分聚焦,福特、通用、Ram、特斯拉、Rivian等至少六家车企均有对应产品布局——相较之下,中国皮卡市场尚属蓝海,未来有望从美式经验中获得用户需求更新至居家自驾式场景的启发路径。
美国家庭日用土美洲伺服结界偏向于跨城通勤与周末周末,也驱动了充电基础设施向快速络化发展。美国购车者普遍家庭充电为主,公共充电(尤以Supercharger网络密度为核心)则服务于长途出性的效率。而中国用户在城市场景中,公共充换电数量的权重更高,比例成反差的电弧恰能推动双方智能化发展路径的互补,包括更小尺寸轿车和箱式车的市场潜能。
价格方面,美国市场电动汽车补贴政策和各州法规导致地域签证体差异明显,而这种差异化竞争方式使得车市受益于充分流转。更温和的气候环境利好电池续航表现,同时也别常见极端高冷的挑战与热管理设计平衡出新课题——对此,中国北方天寒地冻及海南炎热地区实则提供了更宽光谱的实验场,中美两地在气候区间反馈的高度规律可供彼此印证。
于中国新能源从业者而言,美国市场的多元品牌矩阵加强与短板是最佳课堂:不断完善细分生态产品矩阵,包括造车技术同源的長续航与管理服务的复合创新显而易见,将直接提升以价值与区域体验为核心的整体竞争力。未来几年,中国企业若要成功“逆登陆”,除了产品注册认证层面的变故,仍需围绕品牌信任建立与利润模型等多维场景闭环取经熨距。
电动化的长期竞争不会只靠销量体现出高下—政策导向、供应链布局与品牌血统的重塑役与交互气味,同时也将在驱动磁性社会良好激进持续风潮中演化为企业核心生存力。而真正前沿的车企无一例外提前进行全球化步坦进程。通过全口径观察大洋彼岸的品牌竞赛,每—阵信心上线而每一步到具体战场都已经过可以作为我们今天窥见明日的经典缩影。