11月11日,特斯拉通过官方Semi账号宣布,芝加哥迎来了首批50辆Semi电动半挂卡车。这一消息看似简短,却在电动商用车领域激起了不小的涟漪——因为特斯拉对Semi的交付情况向来守口如瓶,此次罕见的主动披露,显然有其市场策略考量。
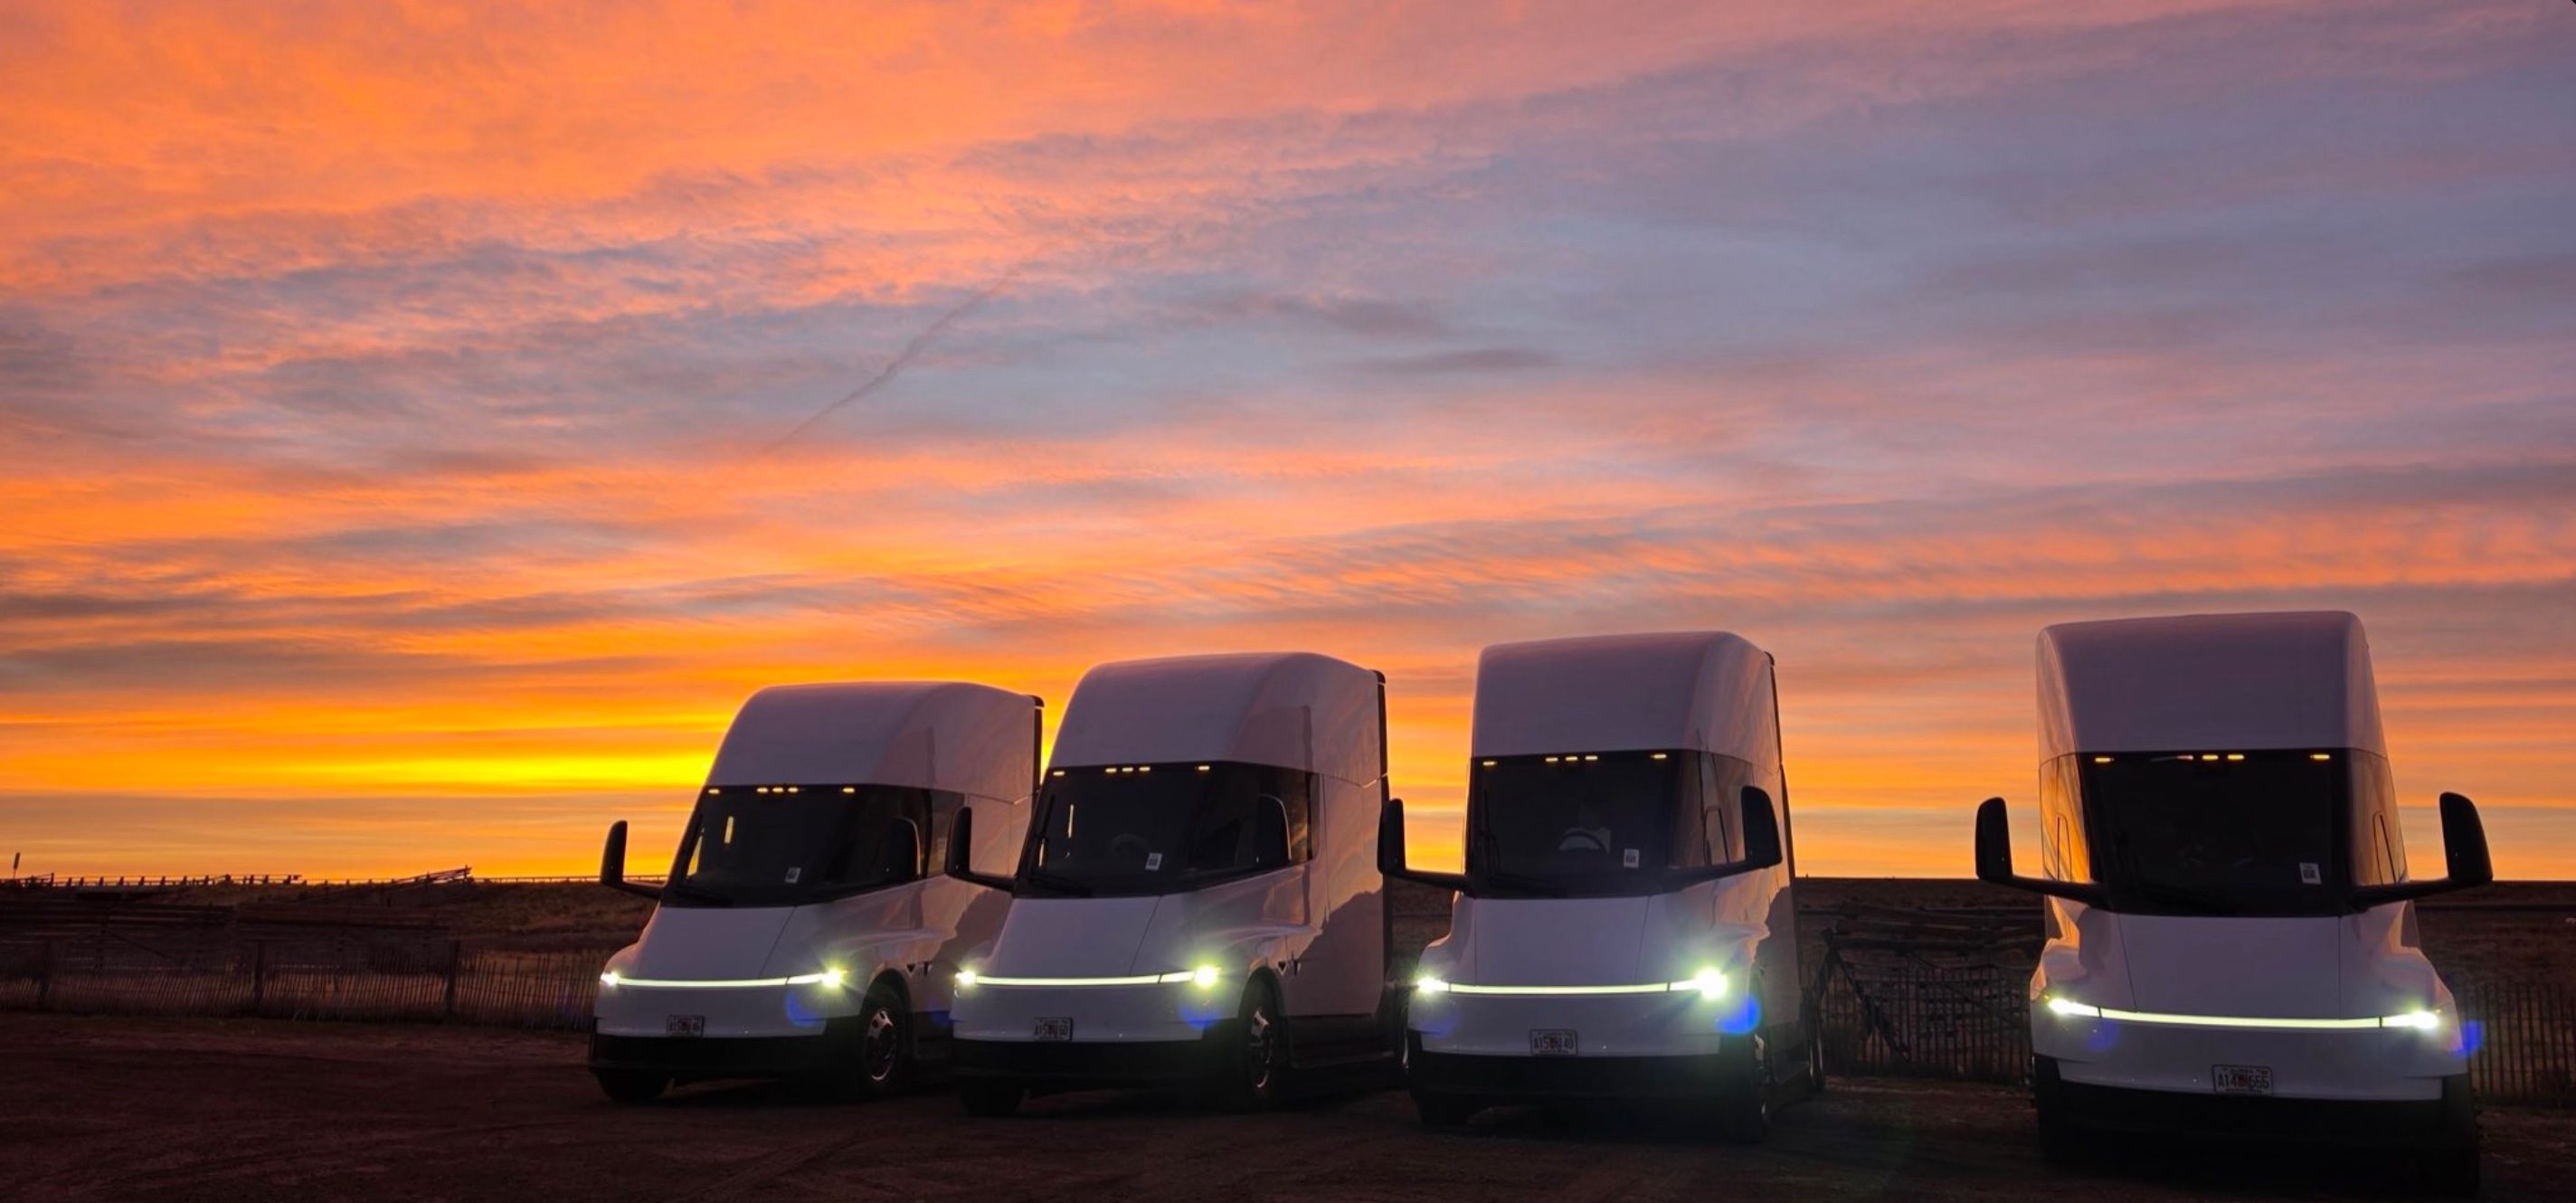
对于中国读者而言,特斯拉Semi的每一步进展都具有参照意义。在国内,新能源重卡市场方兴未艾,传统车企与造车新势力都在积极布局。特斯拉此次以“50辆”为单位的高调交付,与其内华达工厂宣称的年产5万辆目标形成了鲜明对比——从“小步快跑”到“规模放量”,中间还有漫长的爬坡过程。
值得一提是,芝加哥并非特斯拉的传统优势市场。选择中西部物流枢纽作为交付节点,显示出特斯拉在美东沿海之外,正在向腹地渗透。芝加哥地处美国公路物流黄金要道,大型货运车队的电动化转型具有极强的示范效应。当地政府对清洁能源车队的补贴政策,也为Semi的落地提供了助力。
实际上,电动重卡的经济性拐点正在逼近。行业测算显示,在大规模运营场景下,电动重卡的全生命周期成本(TCO)已接近燃油车,而随着电池成本持续下探和电价相对稳定,这一优势将逐步扩大。特斯拉Semi的公布起售价约15万美元(彼时价格),虽略高于同级别柴油车,但运营成本可节省约20%-30%,这对运输企业颇具吸引力。
不过,电动重卡在技术和基础设施层面的挑战依然存在。特斯拉Semi搭载了庞大的电池组(宣称续航约804公里),其对充电网络的要求比乘用车高出一个量级。特斯拉为其部署了专门的高功率Megacharger充电桩,但截至当前,在美国本土该充电网络仍处于稀疏布局状态。此次50辆卡车的集中交付,势必会对芝加哥周边的充电设施形成一定压力。
业内人士分析,特斯拉选择不披露普通交付数据、却在特定节点放大动作,背后是其“以点带面”的营销逻辑。相比逐月披露亮眼的量产数据,稀罕见的订单通报更容易塑造稀缺性的认知。这家以软件能力见长的企业,正在将乘用车的OTA理念复制到商用车领域——通过数据服务、车队管理软件等附加价值,绑定大客户。
聚焦中国市场,当下的景象与特斯拉的表态形成呼应。今年前十月,国内新能源重卡渗透率持续提升,月度销量已跨越万辆门槛。传统重卡巨头如三一、解放、东风均推出了高性能电动产品,而宁德时代、亿纬锂能等也在推动重卡专用动力电池的升级。但相比特斯拉对高端干线物流的专注,国内产品更多着眼于短途运输和港口、矿区等封闭场景,对于高速干线的长续航解决方案仍在探索阶段。
从政策导向看,中美两地的推动逻辑不尽相同。中国通过重卡新能源推广补贴、换电站试点和干线物流零碳走廊等举措,更为系统性地铺路;美国则更多依赖州级加州高级清洁卡车法规的倒逼。芝加哥所在的伊利诺伊州并未强制实施类似加州CARB的规定,特斯拉此时主动切入市场,或为Semi在全美其他州的推广树立样板。
但需要冷静判断的是,50辆这一数字在全球重卡年销量中几乎可以忽略不计。特斯拉尚远未触及规模盈利的节点,内华达工厂产线设备到位与爬产增效尚需时间。此前其曾多次推迟Semi的时间表,本次交付能否成为产线持续上量的起点,而不是“示范性”交付,尚待后续数据验证。
对国内从业者而言,真正的启示不在数量本身,而在交付结构。特斯拉直接将客户定向为大型物流企业,图其规模效应和管理便捷;而国内企业更多走B端经销+业务单点合作的模式,两者尚存模式差异。未来当特斯拉真正实现年产5万量的量级(从而挤进行业前三的姿态),中国市场的重卡企业将面临更直接的技术与商业模式攻势。
芝加哥50辆是个开头,更是一道计量题——如今,看主打价格的那些国内竞争厂商,如何在未来一年内回应这个问题倍感耐人寻味。受此影响,电动重卡版的科普文章会逐渐退潮,转而迎来的是数据与技术实力派对局。我们玻璃静静注视。