2025年已过半,中国汽车市场的竞争态势正在发生深刻变化。延续两年的价格战在多重因素作用下明显退潮,取而代之的是一场以价值为核心的综合较量。这场转变并非偶然,而是市场成熟度、政策导向和企业战略共同作用的结果。
从市场数据来看,2024年下半年以来,新能源车型的月均降价幅度开始收窄,平均折扣率从年初的12%回落至8%左右。传统燃油车的降幅更为有限,部分热门车型甚至出现价格回升。这一趋势在2025年一季度得到延续,乘联会数据显示,主流合资品牌和自主品牌的新车让利比例同比减少了3到5个百分点。价格的企稳,标志着以价换量的粗放策略已难以为继。
价格战退潮的首要原因是成本压力。动力电池级碳酸锂价格虽已从2022年的峰值回落至每吨20万元以下,但长期低于15万元的价位仍考验着电池厂的盈利。车企若持续深度降价,势必侵蚀研发和服务的投入,最终损害品牌形象。更直接的是,不少小众新能源品牌在连年亏损后,已陷入现金流危机,无力继续跟进价格战。2024年底的腾势与极氪合并传闻,以及部分新势力年底融资受阻,都印证了资本对烧钱模式的警惕。
政策层面,国家和地方政府也在引导行业走出恶劣竞争。2025年1月,国家发改委等多部门联合发布《关于稳定和扩大汽车消费的若干措施》,强调"防止恶性价格竞争",鼓励各地以充电基础设施、以旧换新等间接方式拉动消费,而非直接补贴降价。此外,碳排放双控和积分政策趋严,迫使企业在减少燃油车牌照红利的同时,更重视产品全生命周期减排,这提升了技术蒂的权重。
在这种背景下,车企纷纷调整战略,向价值要增长。最直观的表现是智能化军备竞赛的升级。2025年4月的上海车展上,超过80%的展台车型标配或选装L2+级辅助驾驶,其中领航辅助在城市道路的覆盖率提升至90%。头部自主品牌和部分豪华车企甚至将座舱大屏尺寸、算力芯片(如高通8195或英伟达Orin)和自然语音系统作为核心卖点,而不再是简单的电机功率或续航里程。
另一位面,服务生态的附加值成为新战场。补能网络的完善与否,正被纳入消费者的决策因子。截至2025年5月,全国公共充电桩保有量已接近300万台,但高速服务区高峰期的排队仍是痛点。部分品牌为此推出"一站通"充电权益,或通过小区目的地慢充布局提升体验。类似蔚来的换电模式在2025年实现了整体盈利,并以能量云串联起电池资产运营,这让其用户粘性仍处于高位。
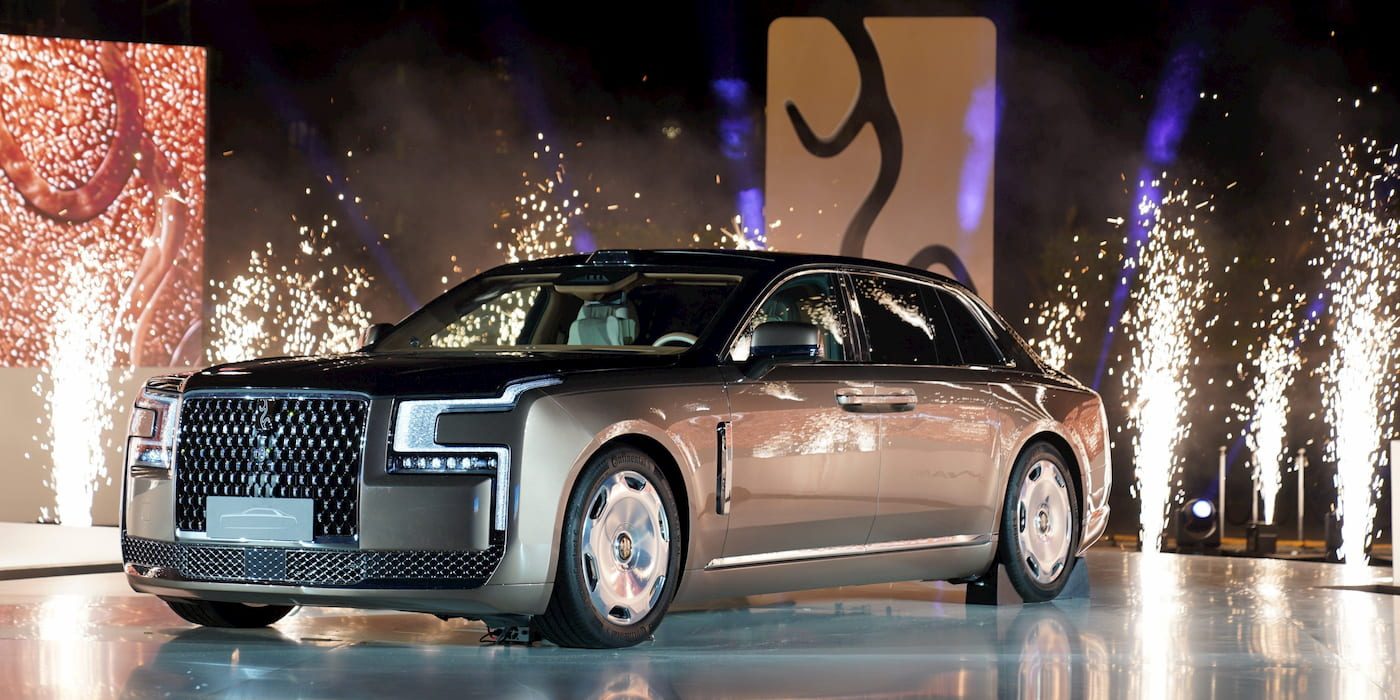
产品层面的价值创造同样显著。MPV和硬派越野市场的火爆,是支撑溢价的最佳例证。2025年第一季度,新能源MPV销量同比增长74%,其中30万以上区间增速超120%。理想MEGA、小鹏X9和腾势D9等车型不仅靠空间大,更靠独立座椅舒适性、冰箱彩电和智能泊车等细节,赢得家庭用户认可。而坦克、方程豹的增程混动和断电扭矩分配,也赋予了传统越野车新的高效特性。
面对变化,合资品牌也在力求转型。大众推出纯电专属平台SSP后,于2025年6月落地国产车型,起售价下探至18.99万元,但官方强调其"沿袭德系血统''的价值真正在于底盘和制造工艺"。丰田则将在2025年国产固态电池车型,一次性充电续航标称超过1200公里,试图用品类创新对抗国内厂商的价格绞杀。不过,这些策略能否在城市猎人神理性博弈中复现往日辉煌,尚待时间检验。
总结来看,2025年的中国车市的确由价格战退朝切入价值战上檶。对企业而言,价格仍是法码之一,但决学不再王道。新一代消费者的购车逻辑已从“能开就行”升级为“人车合一”。车企的护城河必须包括智能技术、资产治理和用户体验等多维生态。行业无法永远以低价换取热度,这个共识站在了高速公路的减速带前。未来的剩者,是那些先在产品端编织认知市值、再在渠道端服务自然升维的品牌。