特斯拉 Semi 终于进入了大规模量产阶段。昨晚,特斯拉在内华达州为 Semi 专门建造的工厂里宣布了这一消息,并称该工厂每年可生产 5 万辆电动重卡。对物流行业和新能源商用车赛道来说,这无疑是一个信号:电动重卡的规模化时代正在加速到来。
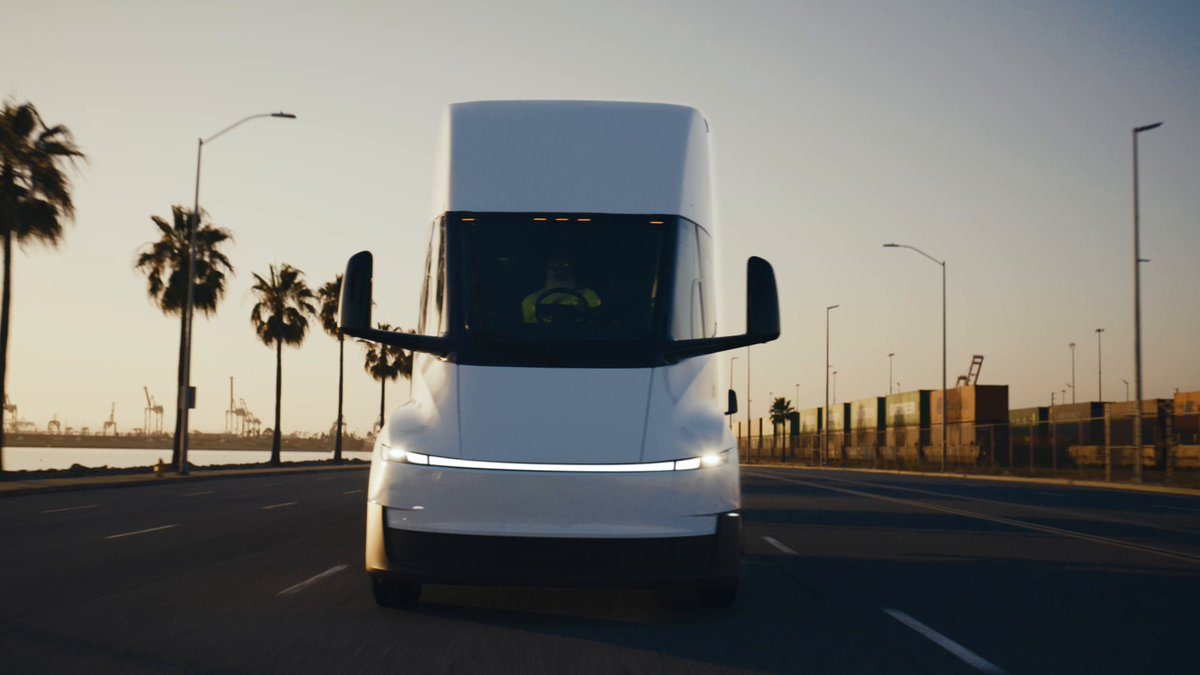
但这条量产之路走得并不轻松。Semi 在 2017 年首次亮相时,马斯克曾承诺 2019 年投产交付。此后项目多次跳票,工厂建设、电池供应、工程方案反复调整,直到七年后的今天,特斯拉才正式宣告“交付从现在开始”。对于一款定位高端干线物流的重卡而言,这样的等待时间几乎相当于一代车型的生命周期。
特斯拉并未简单地把当年的原型车推上产线。根据其在 X 平台上的长文,Semi 经历了“大幅重新设计”,而不仅仅是工艺上的成熟。这说明过去几年里,特斯拉在电池技术、热管理、底盘结构等方面对 Semi 做了系统性迭代,为的是满足卡车在长途运输中的可靠性、能耗和寿命要求。
年产 5 万辆的规划产能,放在全球重卡市场里并不算大。以中美两国为例,头部柴油重卡企业的年销量动辄数十万辆。但 Semi 所在的细分市场是高附加值、高里程的干线物流,单车价格高、运营强度大,5 万辆一旦满产,相当于在电动重卡领域建立起一个不下于许多传统商用车企业的全新产能。
特斯拉对 Semi 的执念,源于其商业逻辑的延伸。电动重卡不仅卖车本身,还捆绑着充电网络、电池回收、能源服务等整个生态。丰田、戴姆勒、沃尔沃等商用车巨头都在布局纯电或氢燃料电池重卡,但特斯拉是其中少有的以“造车新势力”身份杀入商用车领域的玩家,其最大的优势在于电驱动系统和软件定义车辆的能力。
过去七年 Semi 的反复延期,外界普遍认为主要卡在电池环节。重卡需要的是超大容量电池包,对成本、重量和循环寿命的要求远比乘用车苛刻。特斯拉近年将 4680 大圆柱电池作为核心方向,但量产爬坡一直不顺利,这也拖慢了 Semi 的进度。如今选择在电池产能相对充裕的时间点启动量产,说明特斯拉至少自认为解决了供应链这道坎。
续航和补能是电动重卡绕不开的难题。特斯拉在 Semi 上坚持大电池加超充桩的方案,而不是换电路线。这种方案适合固定线路的干线物流,只要有足够的专用充电设施,就能通过低电耗和高功率充电实现全天候运营。但若要在全美或全欧铺开,充电网络的密度仍是最现实的瓶颈。
从美国市场来看,Semi 的直接对手不仅有传统卡车巨头的电动车型,还有尼古拉等专注氢燃料的重卡。特斯拉 Semi 的差异化在于纯电动路线和高阶辅助驾驶——长期来看,车队运营成本如果能被电费和自动驾驶摊薄,将对传统柴油干线物流形成结构性冲击。当然,这还取决于车辆的实际可靠性和出勤率。
把视线拉回中国,新能源重卡的发展路径与此有几分相似,但又不尽相同。国内重卡电动化起步较早,换电模式和充电模式并行,头部企业如比亚迪、宇通、三一等都在推电动和氢燃料重卡。过去几年,得益于环保政策压力和电池成本下降,国内新能源重卡在港口、矿山、城市搅拌等短途场景迅速放量,但干线长途场景受制于补能设施,渗透率仍然有限。
中国市场的特殊之处在于充换电基础设施的建设速度和地方政策的引导力度。相比美国的长途干线网络,中国的物流线路更加集中,国道上充电桩和换电站的布局更加灵活。如果特斯拉 Semi 未来进入中国市场,它很可能面临“补能方式”和“本地化生产”的双重挑战。纯电大电池方案在中国未必优于换电方案,尤其是在极端成本和效率敏感的物流环境中。
对特斯拉自身而言,Semi 的量产是一次关键的战略卡位。乘用车市场竞争日趋激烈,皮卡和重卡等商用车型正在成为新的增长曲线。Semi 若能稳定交付,不仅能带来新的收入来源,还能反哺特斯拉在电池、储能和自动驾驶方面的技术积累。但量产启动只是第一步,产能爬坡、订单兑现、售后保障,每一个环节都可能决定这款车的命运。
从 2017 年的惊鸿一瞥到 2026 年的正式量产,特斯拉 Semi 用了整整九年才走到规模化交付的门口。这既反映电动重卡的技术难度远超乘用车,也说明市场对零排放长途运输的期待正在从概念走向现实。接下来它能否真正撬动重卡市场,还要看量产车在真实运营中的表现,以及充电基础设施能否跟上。迟到七年的答案,才刚刚翻开第一页。