英国汽车市场正迎来历史性转折。根据英国汽车制造商和贸易商协会(SMMT)最新数据,10月份纯电动车占据新车市场份额的32%,而传统汽油车份额降至37.2%,两者差距缩小至5.2个百分点,为史上最接近的一次。
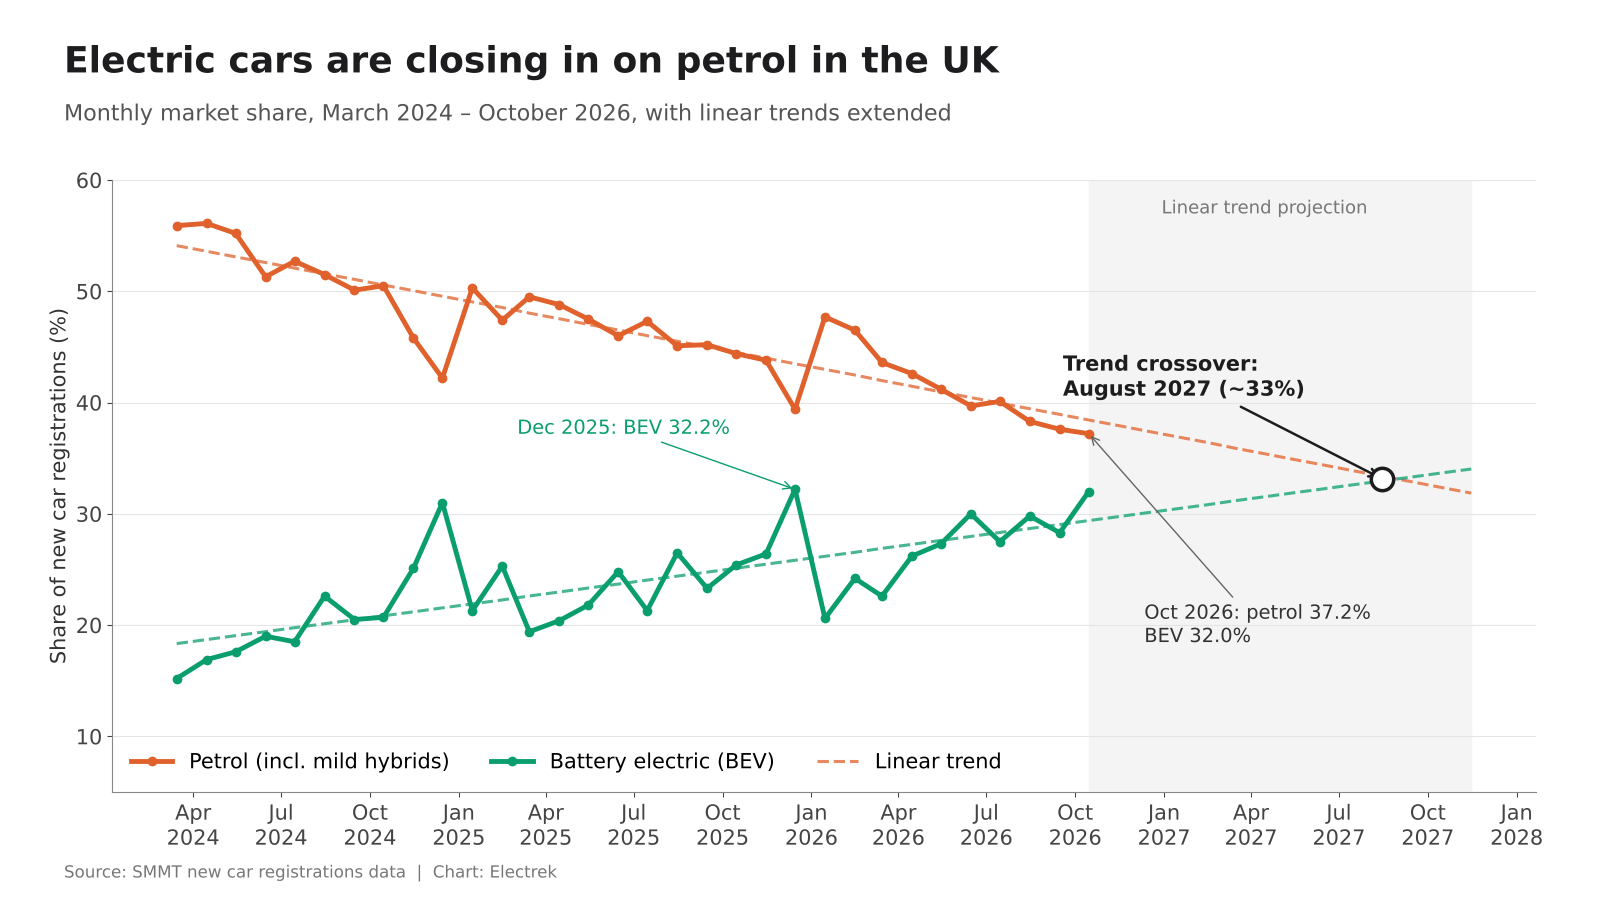
这一变化并非偶然。过去一年,英国电动车销量持续攀升,而汽油车则缓慢下滑。今年年初,电动车份额还徘徊在20%左右,但此后几乎每月都在增长,尤其是近三个月加速明显。不少分析人士认为,这一趋势背后是多重因素的叠加。
首先,英国政府的零排放车辆强制令(ZEV Mandate)正在发挥作用。该政策要求汽车制造商逐年提高电动车销售比例,2024年目标为22%,2025年提升至33%,到2030年达到80%。面对严格的政策压力,车企不得不投入更多资源推广电动车,包括提供折扣和优惠租赁方案。
其次,电动车价格正在下降。动力电池成本持续走低,加之规模效应显现,英国市场多个主流电动车型的起售价已接近同级别燃油车。相比2022年,如今电动车的平均售价下降了约15%-20%,部分车型甚至出现价格倒挂。同时,充电基础设施的改善也缓解了消费者的里程焦虑。
此外,英国车市对电动车的接受度远超预期。与挪威、北欧等补贴驱动型市场不同,英国在补贴逐步退坡后,销量依然保持增长,表明市场需求正趋于内生化。11月的数据延续了这一态势,有行业机构预测,12月电动车销量有可能首次超过汽油车,创下里程碑式纪录。
当然,汽油车尚未被迅速边缘化。37.2%的市场份额仍略高于纯电动,加上混合动力车型,传统动力总成仍占据大部分市场。但一个明显的趋势是,纯电与燃油的份额交替接近,唯独混合动力车型保持稳定,成为过渡期的受益者。
英国市场的变化,也值得中国新能源行业关注。一方面,中英两国都设定了激进的新能源汽车推广时间表,但路径不同:中国依靠双积分政策、购置税减免和充电基础设施的规模化建设,而英国更多依赖强制性法规和市场调节。
另一方面,英国电动车占比提升的节奏,可以作为中国新能源汽车渗透率演变的一个参照。当前中国新能源乘用车渗透率已超过50%,远高于英国,但结构性差异明显:中国的PHEV和增程式车型占比巨大,而英国市场则以纯电为主。这意味着中英用户对电动车的接受路径存在差异,短期内中国的插混与增程更适应用户需求,但长期看,纯电动仍是共同的大方向。
不过,英国电动车的增长也并非一路坦途。此前有报告指出,公务车和商业车队是销量主力,私人消费比例仍然有限。二手车价格偏低、保险成本高企、高速充电网络密度不足,仍是继续扩大市场的短板。冬季能源价格波动也使得部分家庭用户对电动车使用成本产生疑虑。
更重要的是,英国市场高度依赖进口。几乎所有的纯电动车都来自中国、欧盟或亚太地区,本土制造基地尚未完全成型。这种贸易依赖如果叠加关税、供应链或地缘政治不确定性,都可能影响未来的供需格局。已有英国经销商开始囤积库存,以应对潜在的进口成本上涨。
尽管如此,行业的普遍判断是,这一增速难以逆转。SMMT方面也预计,2026年英国纯电动车市场份额将稳定在30%以上,2027年很可能全面超过传统燃油,迈入新的市场阶段。届时,英国将成为继挪威、瑞典、冰岛之后,又一个主要汽车市场完成电动化换挡的样本。
对现有燃油车用户来说,英国的变化也带来一些现实提示:电动车的使用生态正在成熟,二手车型供给花样翻新,电池寿命与售后回收体系提速,选择电动车的实际门槛在降低。而对中国的自主品牌而言,英国市场的走势提示了一个窗口期:欧洲正加速电动转型,进一步巩固在欧布局正当其时。
总体而言,英国电动车与汽油车份额的缩小,是全球汽车能源结构演进中的一个缩影,也预示着燃油与电动之间的胶着期不会持久。而这场改变的纵深,将从点击购买按钮那一刻开始,延伸到加油站(充电站)的日常选择、家庭的支出结构与汽车工业运行链条的每一个环节。
未来一年的数据,值得中英两国市场观察者共同盯紧。与燃油之辩无关,会关乎生活方式、城市形态的剧变由此拉开了加速序幕。