比亚迪日前官宣,全新旗舰电动轿车汉EV将于下月正式推向市场,最大亮点在于其单次充电续航里程突破1000公里(约621英里)。这一数字不仅远超当前主流纯电轿车,更直接对标了传统燃油车的单箱油续航,预示着电动车在长途出行场景中应用边界的再次拓展。预售已于上月启动,起售价折合人民币约26万元出头,直接切入特斯拉Model 3高性能版和蔚来ET5所处的价格带。
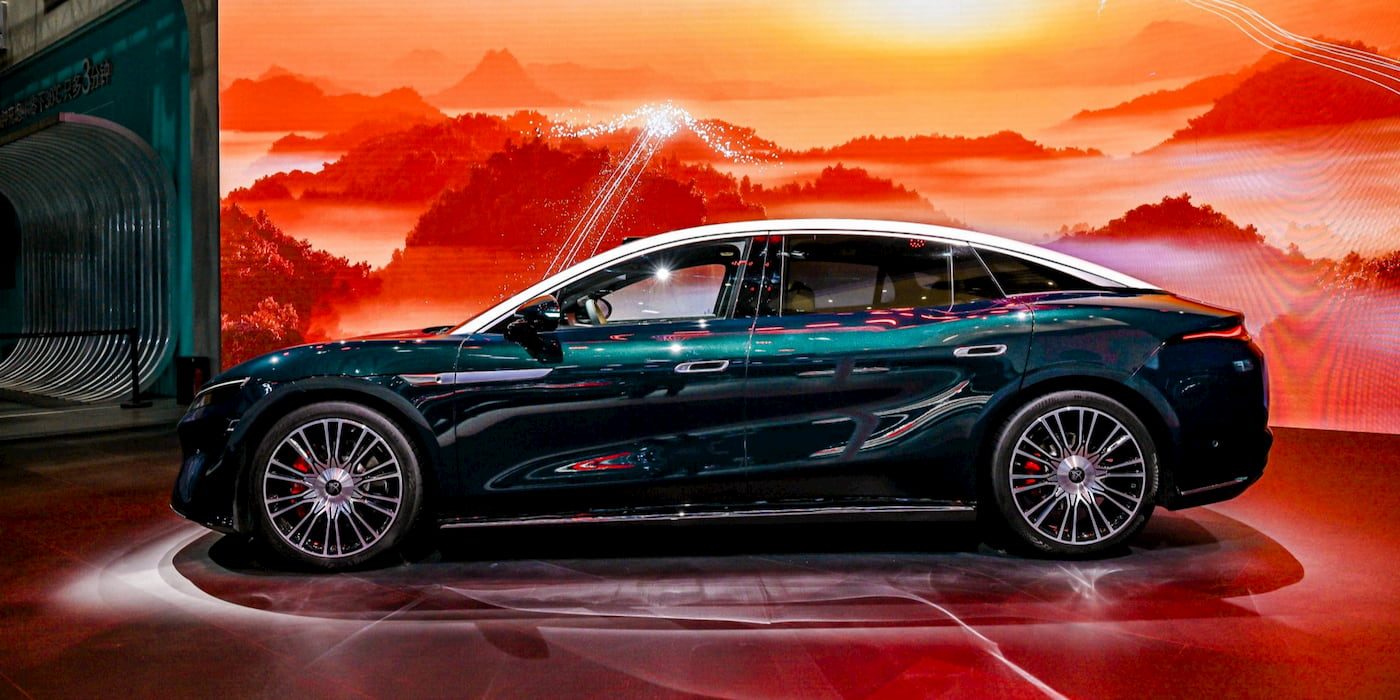
需要指出的是,这并非比亚迪推出的第一款超长续航车型。此前,搭载磷酸铁锂刀片电池的汉EV已在2025款上实现了715公里的CLTC续航,而这次升级到1000公里级别,背后是第二代刀片电池能量密度的全面提升,以及整车风阻系数进一步优化。据行业信息,比亚迪已在实验室验证了更高硅含量的负极材料与新型电解液配方,量产车型在常温下达成1000公里综合续航并非宣传口径,而是基于更贴近实际驾驶工况的数据标定。
从市场定位来看,1000公里续航的汉EV显然是冲着“燃油车替代”的终极目标而来。中国消费者对续航焦虑的敏感度远高于欧美用户,尤其北方冬季低温环境下,续航缩水率常达30%-40%,这使得实际可用续航成了衡量电动车性能的关键指标。汉EV若以1000公里CLTC续航上市,即便冬季打7折,仍能有700公里左右的真实续航,基本可以覆盖京津、长三角城际甚至单次北京至上海的长途旅行。这种“无感补能”的体验,将极大削弱燃油车在长途出行上的物理优势。
比亚迪在高端市场的布局则显示出清晰的阶梯递进策略。2023年推出的仰望U8以“原地掉头”等黑科技树立技术品牌形象,2024年腾势D9则坐稳高端MPV榜首,而汉EV此前的定位更偏向商务与家庭中坚,月销量稳定在万台以上。此次推出千公里版本,不只是配置升级,更是一次品牌价值的上探。3.7万美元的起售价相较于2024款汉EV的入门价高出了约15%,但换来的续航几乎翻倍,这种“真金白银”的性价比提升,能有效撬动先前观望的潜在客户。
然而,压力同样落在了竞争对手身上。小鹏汽车已规划在2027年推出的新一代车型上搭载“鲲鹏”电池,标称续航同样超过1000公里;蔚来则依托换电体系,主打“换电即补能”,并不执着于堆砌单体续航;而特斯拉仍坚守“以能效控续航”路线,其Model 3长续航版的EPA续航约为650公里,在中国实际路况下往往要再打个九折。这种核心技术路线的分化,意味着中国纯电市场将出现“超长续航-换电补能-高效能效”三大派系,汉EV则抢先把续航派推向了市场极点。
对于比亚迪自身,千公里汉EV的意义不仅在于销量增量,更在于供应链验证。超长续航电池的大规模装车,将直接降低用户的电池更换频率,从而削弱了“终身质保”政策下电池自然衰减给车企带来的远期成本压力。另一方面,高能量密度磷酸铁锂电池对热管理的要求极为苛刻,固态电解质或更先进的隔热材料将在汉EV车型平台上首次实现量产应用,这为2027年前后比亚迪固态电池车型的落地提供了摸底机会。
在政策层面,刚刚结束的全国政协“新能源汽车下乡”专题会议强调,要加快完善县级以下充换电设施。但千公里续航车型的面世,反而可能削弱对超级充电桩的依赖,因为家庭慢充即可满足日常通勤,跨城出差也不再需要刻意寻找大功率充电桩。这将对国家电网的投资节奏、第三方充电运营商的商业模式都产生潜移默化的影响。
再把视线放到海外。比亚迪汉EV此前已进入挪威、巴西和泰国市场,而千公里版本的推出恰逢欧盟对华电动车反补贴调查的最终裁决窗口。即便惩罚性关税落地,1000公里级别续航的产品稀缺性仍会让欧洲经销商愿意为比亚迪保留一定的利润空间——在“续航至上”的欧洲消费观里,这一数字本身就是最强的说服力。
当然,我们并不敢断言汉EV千公里版本就没有争议。磷酸铁锂体系的冬季衰减下限、并行的三元锂版本是否同步推出、以及整车总质量增加后的粘滞损耗表现,这些都是需要等实车长途实测后才能有结论的话题。但站在行业演进的角度看,“千公里纯电”从工程角度已不再是阻挡电动化普及的障碍——这本身就是2026年新车议程里最具标志意义的事。
可以预见,下个月汉EV正式投放市场,将直接重塑中大型纯电轿车层的竞争重心。比亚迪要面临的不仅是产品层面的冬测口碑,还有如何管理产能爬坡交付、如何在终端不打价格战的前提下稳住老车主的心。这种高端自主突围的剧本,在接下来的两年里大概率会频繁上演——不管主角是不是比亚迪。