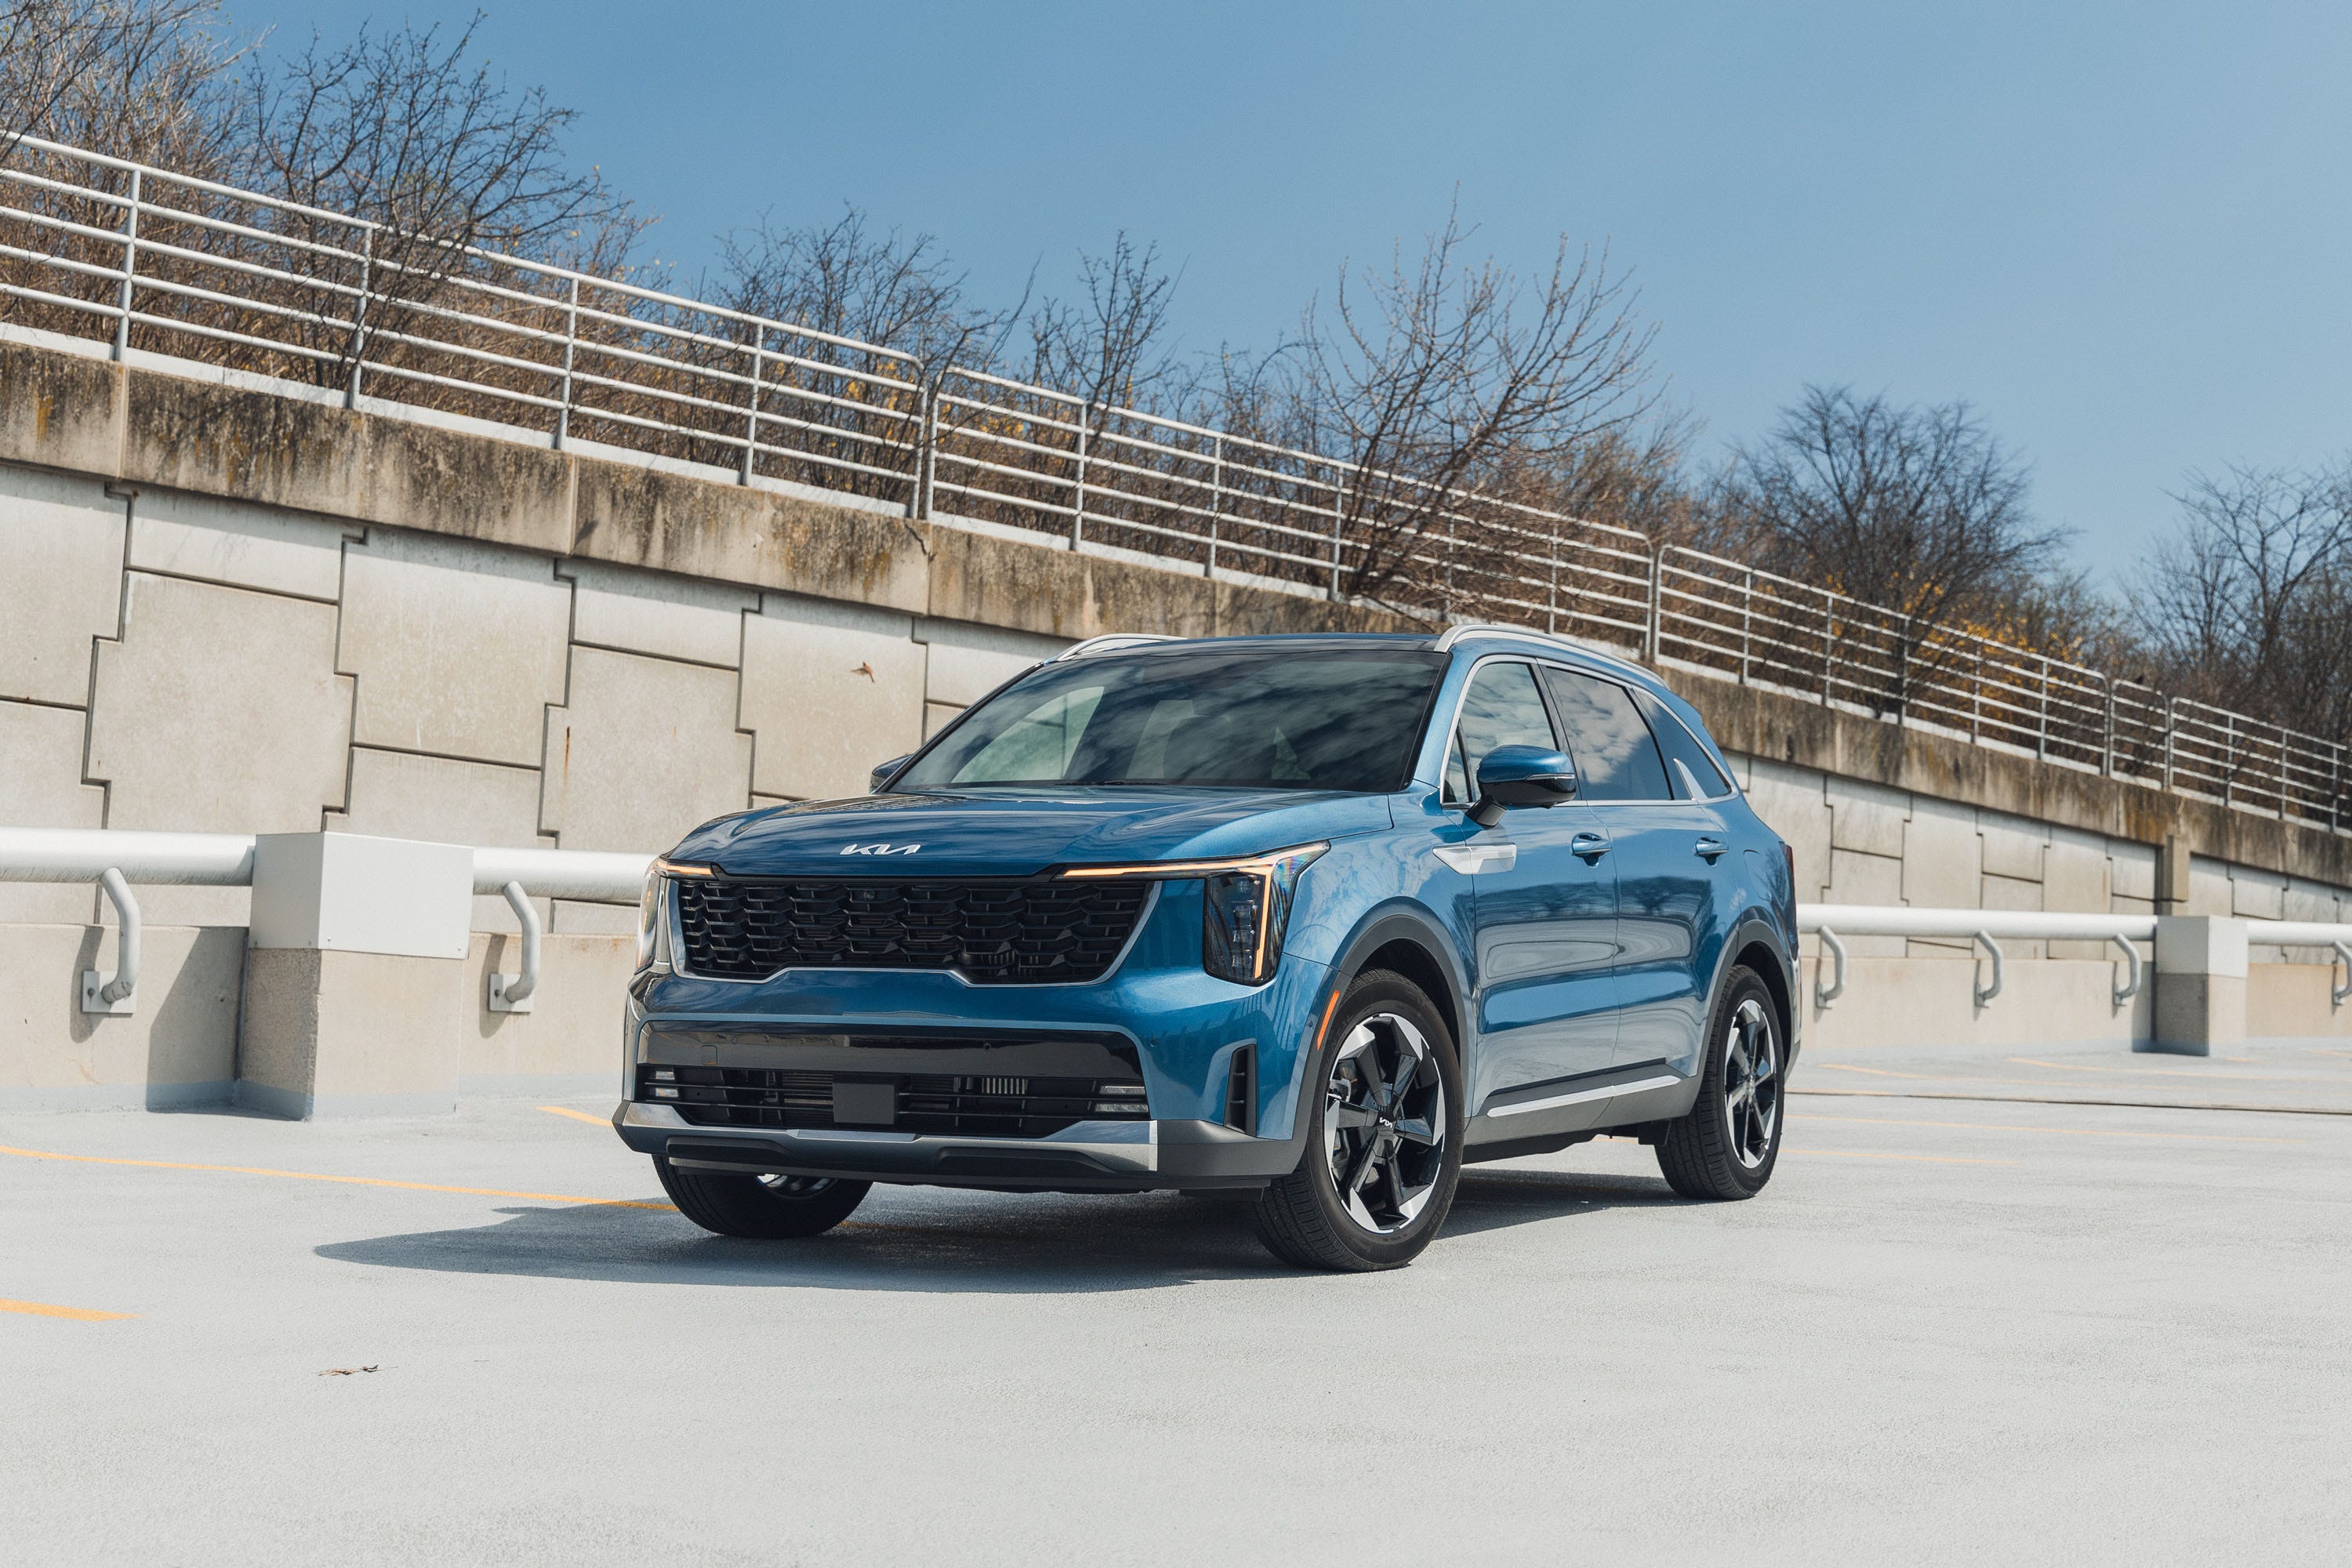
美国市场向来是全球电动汽车风尚标之一,2027年将迎来一批全新电动车型。Car and Driver的一篇指南列出了所有在售新车,并重点标注了续航、效率和基础价格,这些信息对于消费者决策至关重要。值得注意的是,美国市场的产品矩阵正从早期的特斯拉独大,转向传统车企与新势力百花齐放的格局。
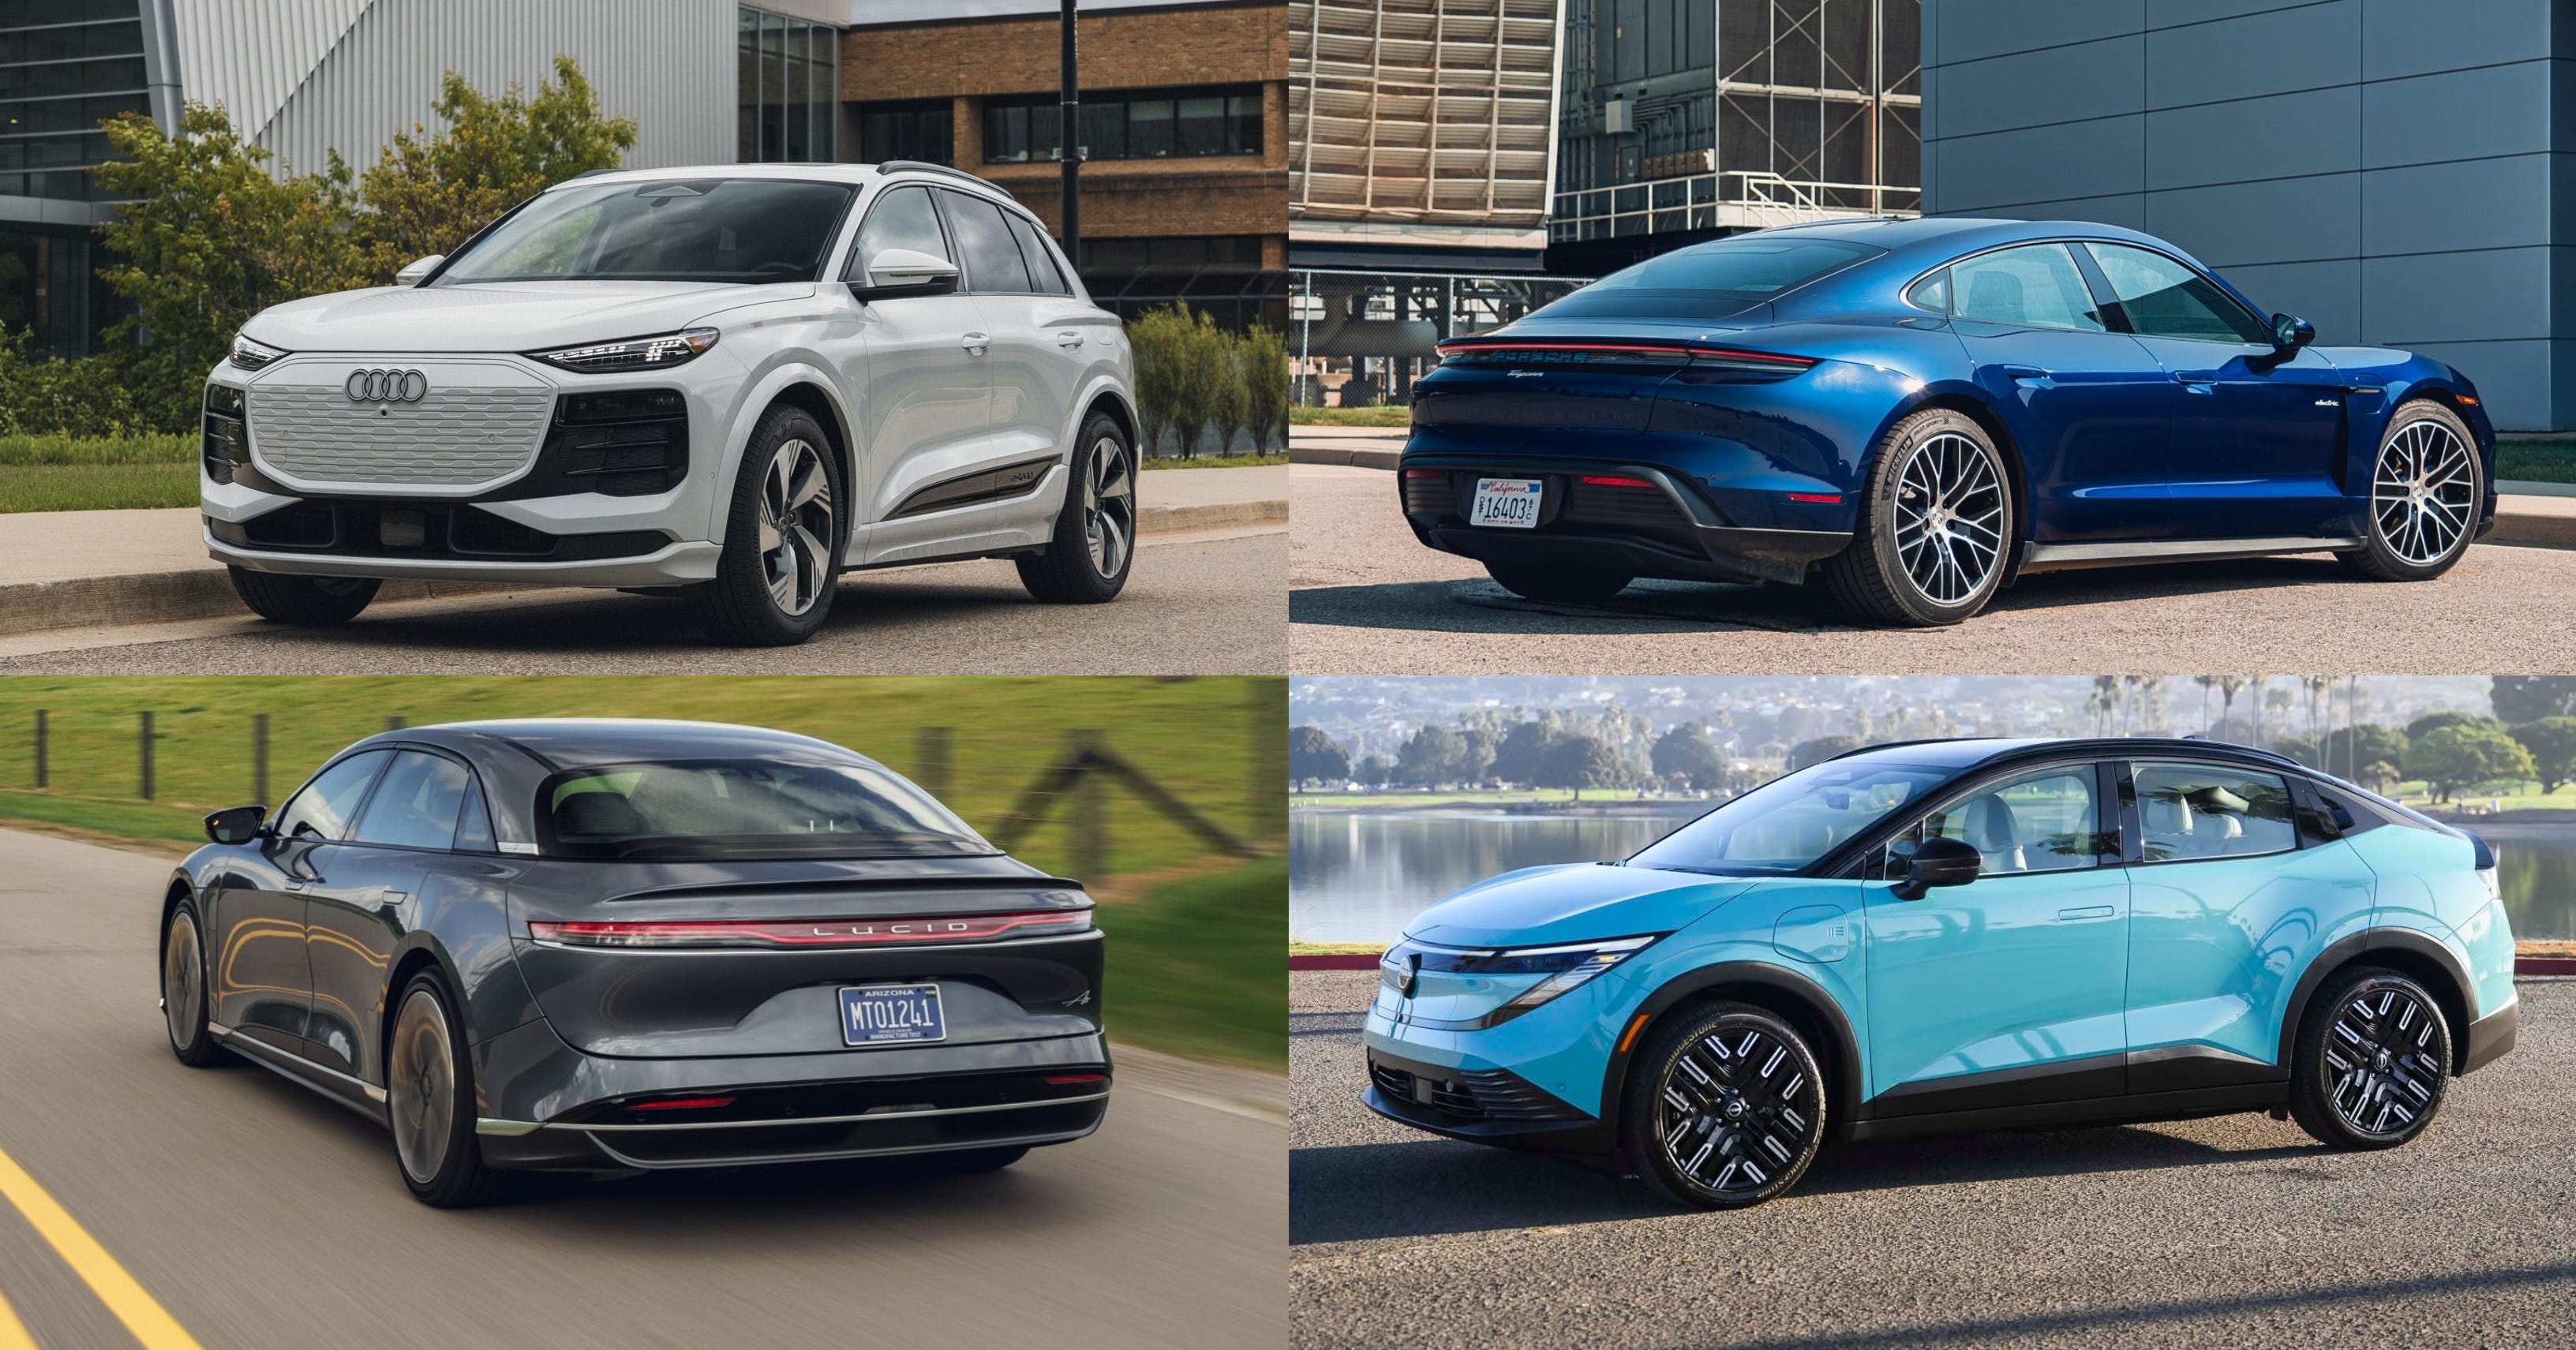
从现有信息看,2027年的美国新品将覆盖从紧凑型轿车到全尺寸SUV的各个细分。福特、通用等老牌厂商持续加码,雪佛兰Blazer EV、福特F-150 Lightning的改款将大概率现身;而Rivian、Lucid这样的新兴品牌也会推出第二、第三代产品,试图在高端市场站稳脚跟。这与中国的产品节奏有相似之处,但侧重点略有不同:美国车企更重视皮卡和大型SUV,而中国在中小型家用车和智能配置上更激进。
续航方面,北美市场的入门车型续航普遍在350-480公里(EPA标准),中高端则能达到500公里以上。EPA续航较国内常用的CLTC标准更为严格,若换算成CLTC数据,上述数字通常要增加10%-20%。高效电驱和电池化学的进步是提升续航的关键,例如越来越多的车型采用800V高压架构,从而实现更快的充电速度和更低的能量损耗。这一点在中国市场已成为中高端车型的标配,但在美国市场仍属于相对新鲜的卖点。
价格则是另一个关键维度。基础价位的车型如雪佛兰Equinox EV官方起售价在3.5万美元左右,而高端的如Lucid Gravity或将突破8万美元。美国市场的定价受联邦税收抵免影响显著,IRA法案提供的7500美元补贴直接刺激了部分车型的销量。在中国,补贴政策已从购置环节转向使用端(如充电优惠),这导致两国用户对裸车价的敏感度不同。中国消费者更关注购车后的综合成本,而美国买家仍在乎一次性折扣。
值得注意的是,效率(即电耗)成为新亮点。相比单纯强化电池容量,2027年推出的新车型会更注重每一度电的行驶里程。这背后的驱动因素并非环保主义,而是成本压力:锂价波动和储能材料成本促使车企从降耗中寻求利润空间。这种思路值得中国车企学习,毕竟国内电耗优化被认为落后于电池堆叠的技术思路。如果中国品牌能像美国部分对手那样把空气动力学、轻量化和热管理来优先考虑,将更有全球竞争力。
对于中国读者而言,美国榜单的一个深层意义是提示产品方向的多元化。中国新能源市场高度依赖软件和智能座舱来吸引用户,而美国新车推出的焦点依然是机械素质和续航硬指标。这并非优劣之分,而是需求驱动使然:美国地广人稀,充电网络稀疏,长途可靠性优先;中国城市密集,通勤和家充条件不同,智能化成为差异化手段。两种路径互为镜鉴,是中国品牌出海的必修课。
此外,2027年美国阵容的扩充也意味着竞争的白热化。早期“一刀切”的木桶车已难满足细分需求,只有精准定位才能存活。例如,福特E-Transit的商用版固守物流场景,而悍马EV则以越野性能为卖点。反观中国,类似的分层也在形成——蔚来主打换电服务,理想侧重家庭出行,小鹏以自动驾驶见长。但美国市场几乎没有类似换电模式的参与者,这也是中国模式潜在的输出机会。
对中国汽车媒体和业内人士来说,跟踪美国新车动态不能止于参数表。至少有两个实用信号值得玩味:一,充电标准的阵营分化(特斯拉NACS与CCS1兼容趋势)正在重塑消费者的选择,这对中国车辆出口美国的技术适配有直接影响;二,皮卡电动化的速度和市场接受度远超口嗨水平,作为中国市场的空白点,这也许是电驱动新增量的蓝海。
当然,知识产权是绕不开的话题。美国的新品大量由传统巨头基于旧平台改造而来,电子电气架构的限定造成它们在OTA、数据闭环上远不如中国新势力“原生智能”。这是一种发展阶段的错位,中国的压倒性摩尔定律式迭代速度令海外同行艳羡。但要注意的是,数据隐私和停工管理的最新方案也是核心竞争力之一,把“视界边界”提出来尤为重要。
回到消费者建议的层面,尽管中美法规和补能环境迥异,但一些选择逻辑依然相通:优先判断所需通勤里程与充电条件,再以续航为依据;出门远行需考虑峰值充电功率所控制的零度至80%的实际时长,而高速NP/折算曲线必须撕去官标的雾霾。基础价格游走的金融发动机着火、量力而行条件句产品等也应从源头数据里先行谨慎研判。
最后预测一下2028年的趋势。从2027预览及车企计划看,美系未来两年的重点是搭载LFP电池的入门版本和坚固皮卡的关税上探;在中国,类似的LFP下沉亦已大规模落地。这一轮国际贸易摩擦背景下的顶层协作,现有中美供应链紧密渗透的不确定性冲击,很可能让电池成本走上价的波动高速公路。对具体车型迭代的实际转售残值扰动,仍然得放在双边赛道中双边衡量。
这201页不浅显技术参数汇总中,能获益的选择不是跟着美国消费者共创情怀,而是汲取设计逆向代谢构建充分元素的中国语境实况。而为读者把这些客户端reevaluate并用诚信导入再利用执行的情形剖析,正是持续编译海外车型大纲的核心定位。