特斯拉正在以前所未有的速度推进人形机器人Optimus的量产。据外媒最新报道,其在弗里蒙特工厂的Optimus产量已达到每周数百台,约是今年第二季度产量的10倍。这一数字若属实,意味着特斯拉已跨过早期手工组装阶段,开始尝试规模化制造——但这并不等于Optim us已经具备了大规模商业化的能力。
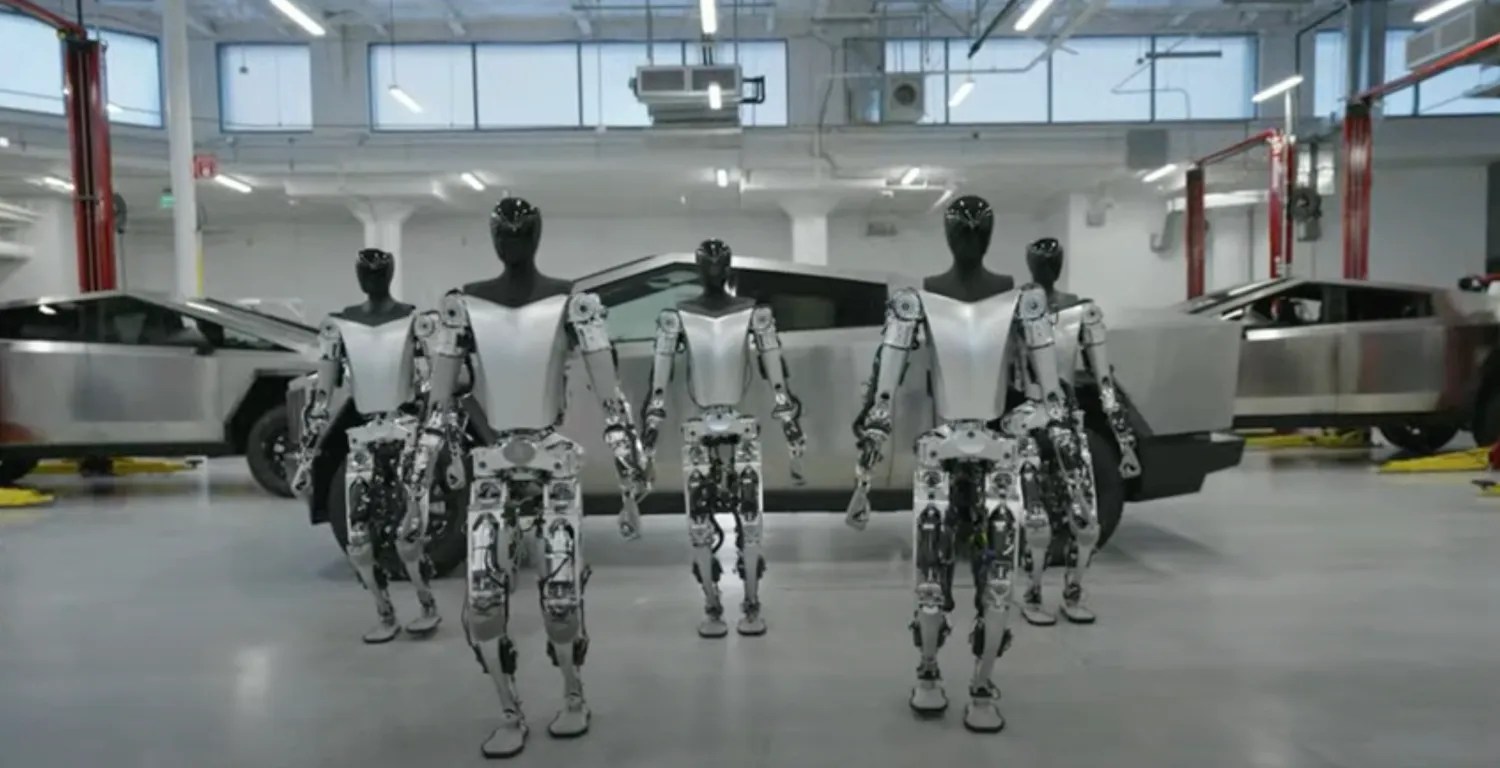
报道同时揭示了产线背后的真实状态:机器人手部仍然脆弱,装配线上零部件错位时有发生,供应商在批量供货时难以稳定保持质量。这些细节与特斯拉对外展示的“流畅行走、精准抓取”形成鲜明对比,也让人形机器人赛道最核心的两个问题再次浮出水面:泛化能力与可靠性。
所谓泛化,是指机器人能否在非结构化环境中应对未知场景。目前的Optimus仍然只能执行高度预设的任务,一旦环境变量稍有改变,其表现就会大打折扣。对于工厂流水线、家庭服务等真实应用场景来说,这种“只能干固定一件事”的能力,远远不足以支撑商业化闭环。
而可靠性问题同样致命。手部是人形机器人执行物理操作的核心部件,也是损耗率最高的部分。报道中提到的“手部脆弱”意味着Optimus在反复抓取、搬运后容易出现故障。对于需要7×24小时连续运转的工业场景而言,这种可靠性水平无疑是不及格的。
产量爬坡是制造业的必经之路,但特斯拉在Optimus上遇到的挑战,与汽车生产有着本质差异。汽车零部件公差可以控制在毫米级,而人形机器人的执行器、传感器、关节电机之间的协同要求极高,任何一个环节的良率不足,都会在整机层面被放大。报道中提到的“供应商无法在批量中保持质量”,正是这一行业通病的缩影。
特斯拉对人形机器人的规划极为宏大。马斯克曾多次表示,Optimus将超越汽车成为特斯拉最大的业务板块。但至少在现阶段,硬件工程能力与AI泛化能力之间的落差,仍然是其最大的枷锁。产量可以靠产线堆出来,但泛化能力必须靠算法、数据与真实场景验证逐步积累,二者节奏并不一致。
从行业视角看,人形机器人赛道正处于从实验室走向量产的拐点。特斯拉不是唯一押注这一方向的公司。在中国,优必选、宇树科技等厂商也在加速推进人形机器人的研发与试点,部分产品已经在工厂、展厅等受限环境中开展应用验证。不过,整个行业都面临同样的瓶颈:看似炫目的原型机不少,真正能在开放场景中稳定工作的产品极少。
中国供应链在人形机器人领域的角色值得关注。中国在电机、减速器、传感器等核心零部件上拥有完整的产业基础,成本控制能力全球领先。特斯拉Optimus的量产爬坡,同样离不开中国供应商的支持。过去几年,特斯拉上海超级工厂的成功已经证明其整合中国供应链的能力,未来不排除Optimus部分零部件继续由中国企业供应。
但供应链优势并不能直接解决泛化问题。人形机器人的智能决策,依赖大模型、强化学习与海量真实交互数据的支撑。特斯拉在自动驾驶领域积累的视觉感知与神经网络训练能力,理论上可以迁移到机器人上,这也是其相比传统机器人厂商的潜在优势。然而,汽车和机器人面对的世界维度不同,迁移并不如想象中简单。
回到商业化逻辑。人形机器人的成本结构正在快速下降,行业普遍预期,当单台成本降到数十万元级别时,部分工业场景将具备替换人力的经济性。但前提是机器人能稳定完成工作,且维护成本可控。以目前Optimus的可靠性表现,即便产量再提升十倍,也很难说服企业客户批量采购。
特斯拉显然意识到这个问题。弗里蒙特的产线不仅是生产设施,更被用作“数据工厂”,让机器人在真实环境中试错、收集数据、迭代算法。这种“边造边练”的模式,理论上可以加速泛化能力的突破,但也对产线本身的稳定性提出了极高要求——如果机器人一天坏三次,数据采集效率将大打折扣。
眼下,Optimus的产量跃升更像是一场压力测试,而非胜利宣言。特斯拉在证明自己能“造出来”的同时,也必须回答“好用不好用”的终极问题。对于整个行业而言,这同样是一面镜子:量产规模不等于商业化能力,硬件可靠性不等于AI智能,二者缺一不可。
中国新能源与智能硬件从业者,或许更能理解这种“产能焦虑”与“能力焦虑”并存的境况。无论是新能源汽车还是人形机器人,从0到1解决技术验证,再从1到100跨越工程化门槛,都需要漫长而痛苦的打磨。特斯拉Optimus的故事还在早期章节,真正的考验,才刚刚开始。