历经数月的拖延与多次错过的交付窗口,Rivian 孵化的独立品牌 ALSO 终于开始向首批预订用户交付其电动自行车。然而,随着车辆真正上路,早期反馈却呈现出鲜明的两面性:一部分车主对设计、性能赞不绝口,另一部分则对装配细节和售后响应表示失望。
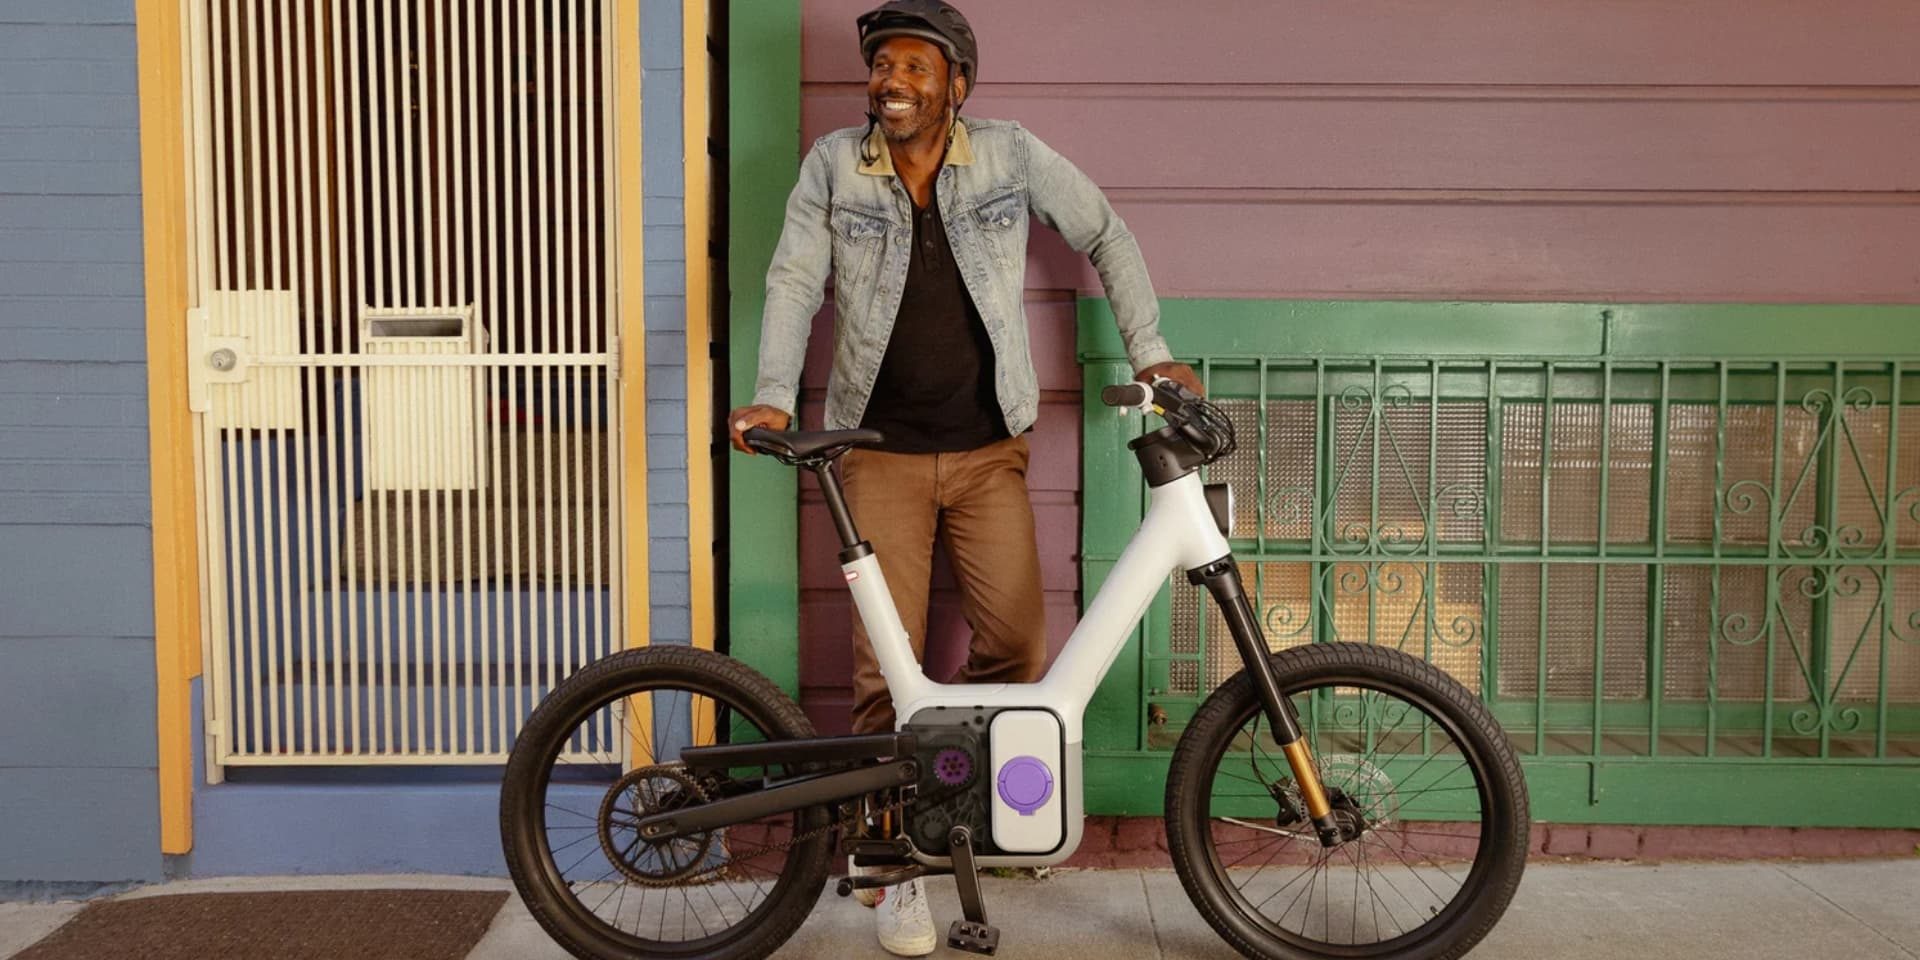
ALSO 的诞生背景值得关注。作为 Rivian 在电动出行领域的延伸尝试,该品牌自发布之初就承载着将 Rivian 的越野与户外基因带入两轮领域的期望。其首款车型主打多功能与模块化设计,目标用户直指户外爱好者与城市通勤者,这一产品定位与中国市场日益增长的 e-bike 需求不谋而合。
但交付之路并不平坦。从最初承诺的交付日期开始,ALSO 经历了多次跳票,充电配件供应短缺、软件调校延迟等问题相继浮现,导致部分预订用户的等待时间超过一年。这种延期现象在初创品牌中并不少见,但对于已经通过高额预订金锁定用户的 ALSO 而言,无疑增加了信任成本。
首批交付后,社交媒体上迅速涌现出不同声音。有车主在骑行后高度评价其加速平顺性与悬挂调校,认为在同类产品中颇具驾驶乐趣;也有用户指出,部分车辆的电池仓盖存在旷量,在颠簸路面会产生异响,这在中国消费者常见的城市复杂路况下尤为明显。
海外论坛上的讨论聚焦于软件体验。有用户反映,配套 App 的导航同步偶尔中断,动能回收强度在不同电量下的表现不够线性,这些细节问题虽不致命,却影响着日常使用的质感。相比之下,中国本土电动自行车品牌如小牛、九号在智能化交互上已相当成熟,因而 ALSO 的不足在对照中更显突出。
从定价来看,ALSO 主要面向高端市场,其售价高于多数国产电动自行车,但低于部分进口品牌如 Specialized 的高端系列。在中国市场,这一价位区间育着丰富选择,从性能强劲的电动山地车到设计前卫的城市通勤车,竞争异常激烈,ALSO 想在此分羹,必须加快交付与优化节奏。
值得注意的是,ALSO 并未透露具体交付数量,这使其供应链真实状况蒙上阴影。在旅游业复苏与城市短途出行需求上涨的背景下,电动自行车市场热度不减,却也对产能和品控提出了更高要求,这正是 ALSO 需要紧急应对的环节。
对 Rivian 而言,ALSO 的表现不仅关乎子品牌独立存活,更反映了其母公司能否在汽车主业之外实现业务协同与技术溢出。Rivian 在电池管理与三电系统领域的积累或许能部分赋能 TWO 轮产品,但两轮与四轮的工程逻辑差异显著,想让同一套产品哲学跨平台兑现,并非易事。
回到早期反馈。除了功能层面的瑕疵,情感价值演化也值得探讨。有车主在交付等待期转购了其他品牌,但也有忠实预订者因坚持等待而成为社区 KOC,在不满意中仍为品牌传播付出了善意弹性。这种持币观望心理在中国消费者中也十分常见,尤其是如今新品片段热点消退迅速的环境下。
若把视角拉回中国,两轮电动市场同比增长显著,尤其合规电踏车品类因政策推动迎来放量期。不过,政策环境也存在变量:多地正收紧非标车过渡期限,推动换购合规车型,这在利好专注于打造合规但更智慧产品的所有品牌。ALSO 若能顺应并吃透细分需求或本地化适配,或可成为区别于中国同类型产品的一个折扣切入点。
在渠道与服务方面,ALSO 目前仍依托线上预购+极少量展示门店的模式,在中国若复制这一路径将面临挑战——完善的线下服务网点与保修网络已成为消费者决策的重要标尺。相较之下,本土品牌在这方面拥有压倒性优势。
整体而言,ALSO 的首次交付像一场阵痛式的亮相:产品力具备竞争力绷架,品质细节仍待打磨,交付体验纠缠着延期的旧账与优化中的闭环运营。过了初期出铁期,每一份用户反馈都是下一步提升生长的试验田。
在未来,用长测场景来验证产品在复杂工况中的可靠性,是其在同质化突围的最直接胜负手。对于见证 ALSO 走到目前的旁观者来说,难度更像催生进阶绩的开始——而非终点。