9月17日,美国固态电池初创公司Factorial Energy宣布与日本三井金属(Mitsui Kinzoku)达成合作,共同推进硫化物固态电解质的规模化生产。这是Factorial继与梅赛德斯-奔驰、现代汽车等车企合作后,再度深化其商业化布局,标志着固态电池产业链正从材料端开始加速整合。
对于中国读者而言,固态电池并不陌生。作为下一代动力电池的“圣杯”,它被赋予厚望——更高的能量密度、更好的安全性、更快的充电速度。但过去几年,从实验室样品到量产装车,这条路径比想象中曲折。Factorial与三井金属的联手,看似只是两家公司的一纸协议,背后却是整个行业从“讲故事”转向“拼制造”的信号。
Factorial Energy成立于2016年,总部位于美国马萨诸塞州,是固态电池领域最受资本青睐的初创公司之一。其核心产品是FEST(Factorial Electrolyte System Technology)平台,采用基于硫化物固态电解质的半固态电池设计,兼容现有锂离子电池制造工艺。这意味,它不需要彻底推翻现有工厂,而是可以在现有产线上迭代升级——这是它相比许多对手更具落地优势的地方。
三井金属则是日本老牌材料企业,早在多年前就开始布局硫化物固态电解质,是这一细分市场少数具备量产能力的供应商。与QuantumScape的氧化物路线、丰田的硫化物研发不同,三井金属的特殊之处在于其掌握了从硫化锂到电解质成型的全链条工艺,这对优化成本和提高一致性至关重要。
此次合作的核心,在于“规模化”。据Electrek报道,双方将共同开发高纯度硫化锂生产技术,并优化电解质材料成本。行业常识是,硫化物电解质的原料成本占固态电池总材料成本的比重可能超过一半,而硫化锂的价格——取决于纯度——从每公斤数十美元到数百美元不等。因此,任何能降低硫化锂成本的突破,都是直接拉低固态电池整包成本的关键。
如果只看技术路线,Factorial并非孤例。在中国,宁德时代、卫蓝新能源、清陶能源、赣锋锂业等企业也在积极布局半固态和全固态电池。其中,卫蓝新能源的半固态电池已于2023年装车蔚来ET7,而清陶能源则与上汽合作,计划在2025年实现规模化上车。中国车企还有“以量产换迭代”的路径优势——部分电池供应商已开始在原有软包或方形电池产线上兼容半固态材料。
但中日美三国在固态电池上的推进节奏有显著差异。日本企业(如丰田、出光兴产)更重视全固态路线,并在基础材料上投入长期且大规模研发,预计商业化时间点落在2027至2030年之间。美国初创团队如Factorial尝试更务实的半固态策略,希望更快切入市场。而中国则走了“半固态先行、固态跟随”的更结构化路径,通过支持一些传统电池巨头转型,降低市场化阻力。
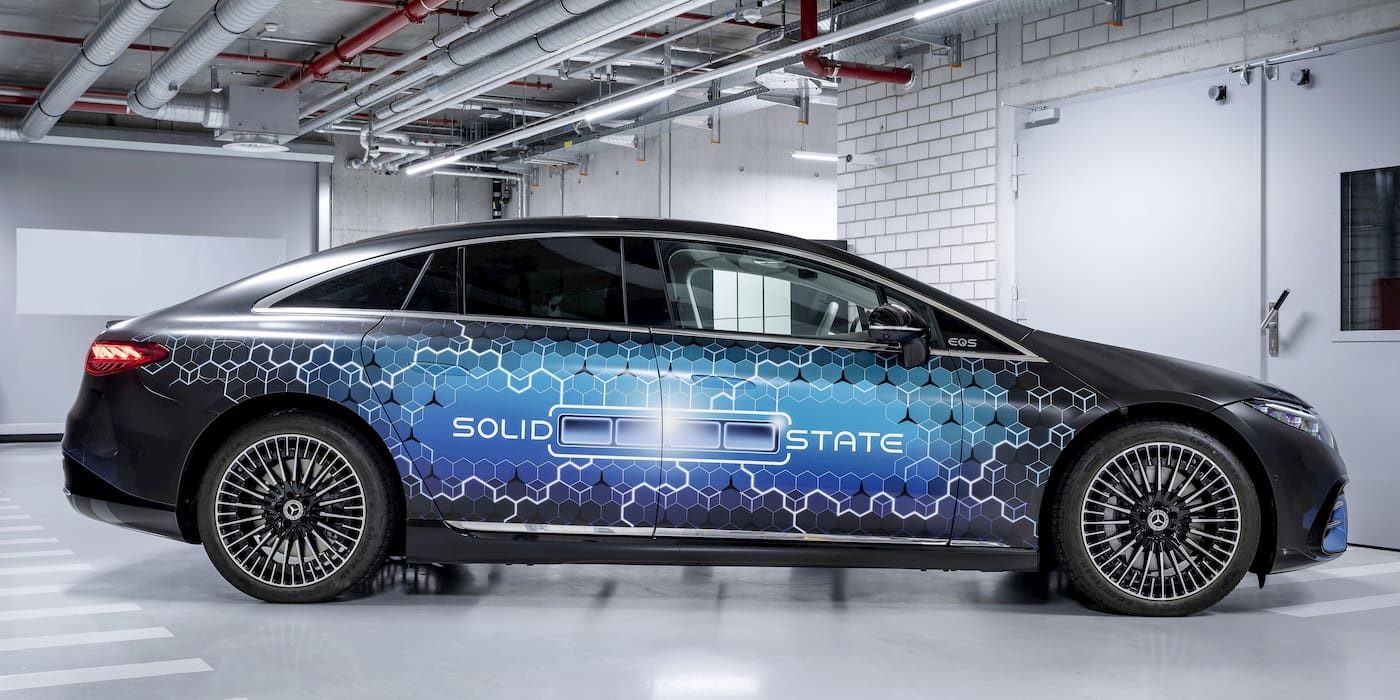
对Factorial而言,固定的材料合作伙伴是安全牌。值得注意的是,Factorial的另一大股东是梅赛德斯-奔驰,后者在2021年便向其投资并计划在2028年前将FEST系统用于商用车型。随着三井金属带来的材料供应稳定性,这场合作从纸面走向产品又将延长一块长板。
不过,固态电池商业化还面临其他硬骨头。例如,界面电阻问题在大面积堆叠时容易放大,生产效率低于磷酸铁锂电池,同时硫化物体系的空气稳定性也涉及环保与制造环境改造成本。这些挑战,即使拥有顶尖材料公司,也无法打包跳过。
本次合作有意在“2026年前后完成中试放大”的大目标上跑通“材料走向电芯”的验证链路。而对中国产业链来说,这更像是一次警钟:日本的材料企业依旧卡住了部分高端关键模块,谁在下游量产能力上更强,现在还很难说。无论日系还是美国半固态技术船队在2027年实现批量装车,都倒逼本土供应链不得不在电池配方与定价上再做新一轮内卷。
展望2026至2030年,固态电池市场很可能会呈现“技术奇点来临但商品化梯度推进”的格局。前装层面,丰田、日产可能在2027年少量全国产化S-LP或类似车型;中后段支持层面,车企主导的电池中央化架构演化将给半固态发热注入更直接的产品逻辑。
对消费者更直接意味着什么?早期固态电池车型售价预计仍较主流插混或纯电车高出3万至6万元,续航初步集中在650至850公里区间,充电倍率则落在2C至3C之间,比现款400V平台车快10%到30%。不过从Factorial目前已披露的技术来看,经济性比华为全固态配宁德时代电池的组合差距不大,事情关键又落回到“谁能在更低成本上造得出来”。
整体而言,这次合作叙事明确、股东资源硬、硫化物材料稀缺,为了三家在未来两年保持快节奏,将补链工程透明地做分数可见的地步。对正在观察新型电池各路线的车主而言,不必急着惊叹,更不该幻想固态电池会一夜间颠覆定价。真正的追赶赛,刚刚开始。