10月22日,德国家用储能系统制造商sonnen向法院提交了破产申请,但几乎同一时间,其美国子公司却宣布销量同比翻倍,并计划进一步扩产。这一戏剧性的反差,成为观察全球家用储能行业现状的绝佳切片。
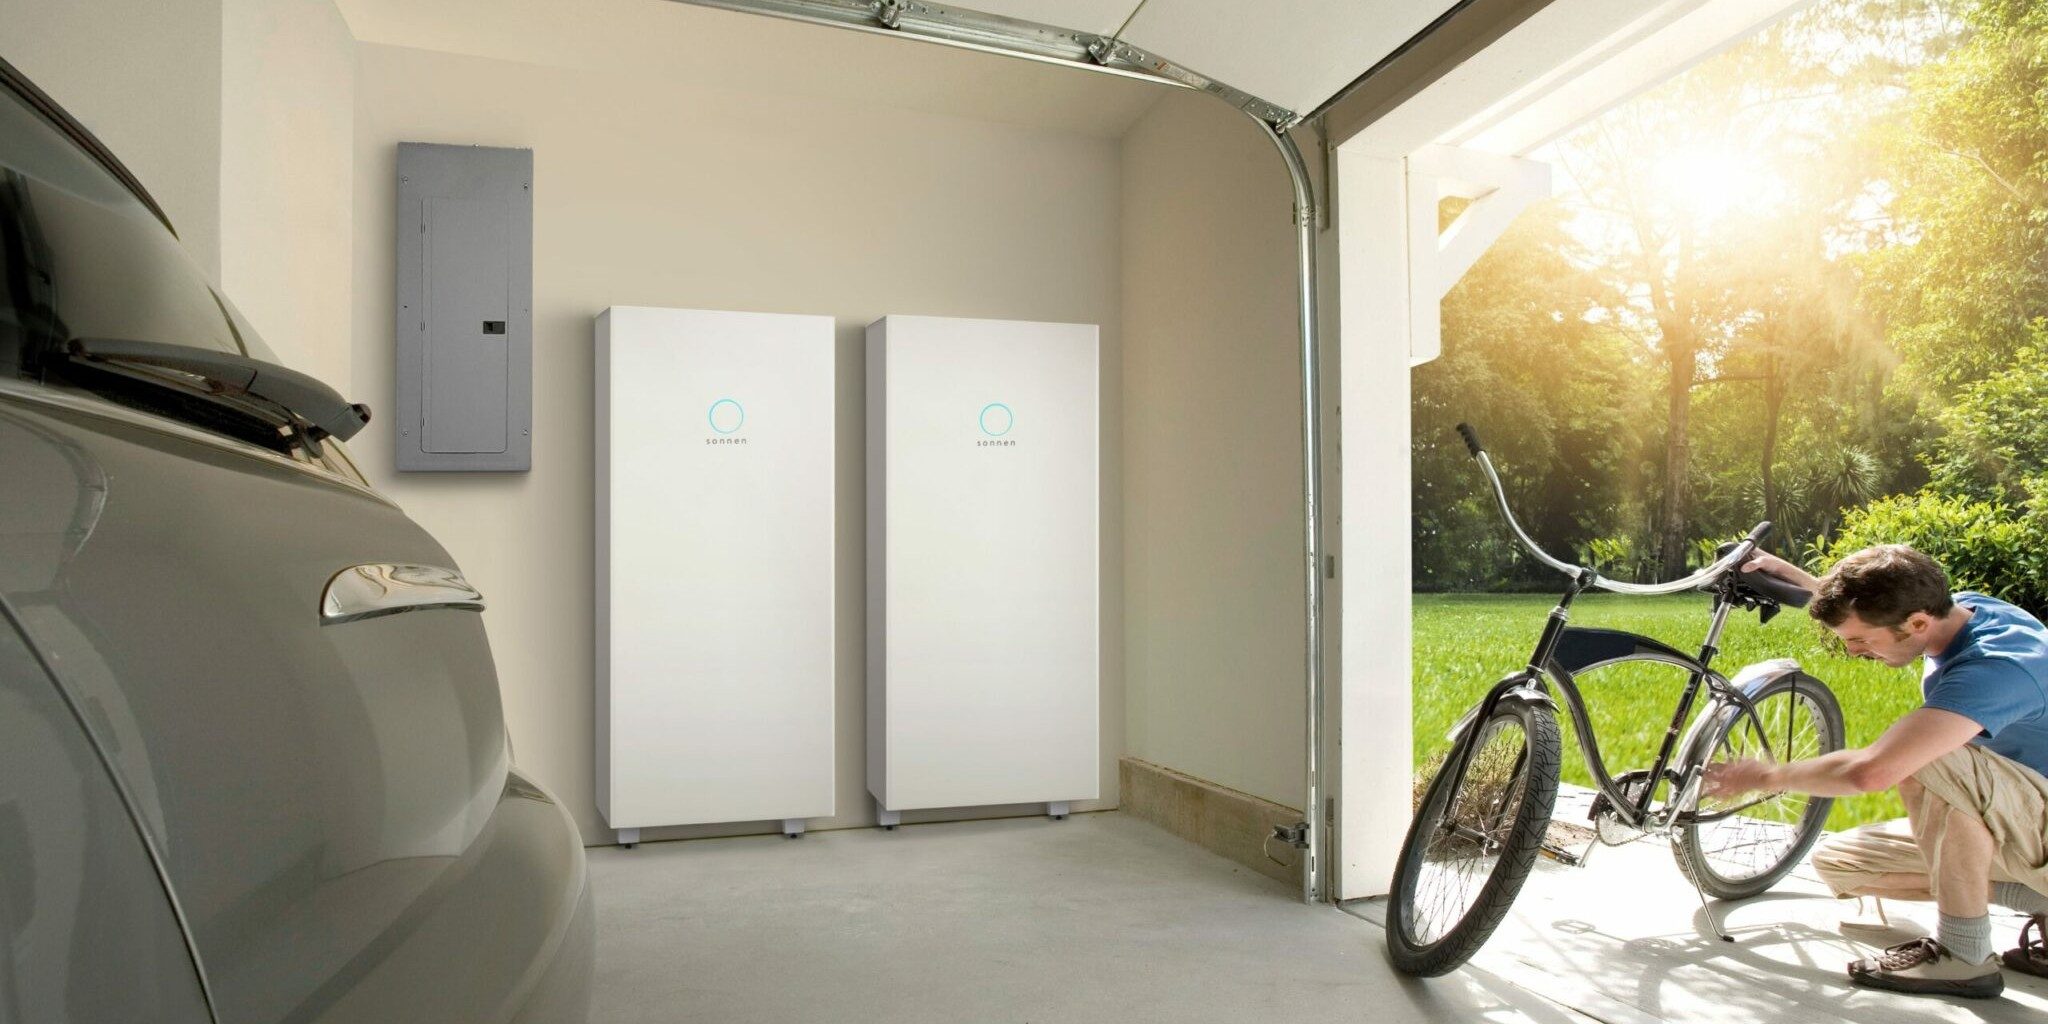
sonnen并非无名之辈。这家总部位于巴伐利亚州威尔德的家族企业,曾是德国乃至欧盟家用储能市场的标杆,以其强大的电池管理系统和虚拟电厂聚合模式著称,并一度被壳牌石油旗下的壳牌新能源全资收购。巅峰时,sonnen在德国占有率领先,其产品常被视为中高端住宅储能的“保时捷911”。
此次破产申请由母公司向德国当地法院提交,仅涉及德国本土业务的经营性主体,海外子公司,尤其是美国实体,并未包括在内。据其官方声明,德国公司面临的主要压力来自高企的能源成本、漫长的库存周转周期,以及欧洲市场对新建住宅储能需求的疲软。
这并非孤例。近两年,欧洲家用储能市场已从2022—2023年因能源危机刺激的爆发式增长,迅速转入降温周期。电价回落使得储能回本周期拉长,而多个欧盟国家削减了光储购置补贴。据德国联邦统计局数据,2025年德国新增户用储能装机量同比下滑约三成。
与德国困境形成对比的,是美国市场旺盛的需求。受联邦ITC税收抵免、加州自发电激励计划,以及极端天气频发带来的备电需求驱动,由州级到联邦层面的多层级补贴与电价体系共同拉高了美国家储的安装热情。sonnen美国公司同时囊括产品硬件销售、软件运维与虚拟电厂(VPP)网络资源,盈利模式相对健康。
业界估计,当前美国户用储能渗透率不足5%,而加州、得州等电力市场化程度高的州已初具经济性,未来数年有望维持20%以上的复合增长率。相较之下,德国市场的经济性很大程度依赖居民电力差价,电网衰减式极简,市场空间已从增量转向存量替换。
sonnen的处境实际上是整个欧洲公用事业系储能企业突围的缩影。在经历了整链成本大幅下滑后,中韩厂商以极具竞争力的电芯和集成产品席卷全球,欧洲本土企业在硬件成本、供应链规模和标准化效率上处于绝对劣势。德国另一家老牌储能企业E3/DC,市场份额也大幅萎缩。
更值得玩味的是,就在一个月前,武汉一家动力电池企业刚与欧洲某光伏巨头签订了5GWh的电池储能代供协议。中国企业不仅向欧洲输出电芯,还越来越多地以深度集成的整柜和交流侧产品切入户用储能工程。这种情况下,只是以品牌和集成优势立足但缺乏关键零部件制造的德国玩家,生存空间被急剧压缩。
对市场的影响,可从需求端和供给端双向去看。需求端,目标客户(尤其德国本土业主)在业主大会、验收保险和质保层面会遭遇不确定性,新老客户对于公司未来服务履约能力顾虑重重,尽管组织重组可能保留大部分德国存量业务。供给端看,欧洲主流渠道商已开始谨慎对待二线品牌库存风险。
行业趋势上,从这种“同一企业两副面孔”的现象中可以预见:2026年前后家用储能将形成鲜明的地域分化策略,具备本地化制造能力和渠道纵深的企业,将把资源集中于美国、东南亚和部分中东新型市场,而在欧洲高档住宅将更多依赖中国整柜替代。“储能”正迅速从技术概念过渡到运营驱动的实体生意。
关于中国市场,同样存在相似的双重逻辑。国内户用储能因商业模式尚未理顺,困难重重。而工商储和出海品牌在东南亚、中东的安装量持续上升,已有多家中国头部储能PCS企业和系统集成商在纽交所和A股筹划全球募资,很大程度上对标美国VPP品质与运营要求。sonnen在德国的困境,无疑也给中国冒进的出海企业敲响警钟——亲近市场,比接近厂商更重要。
而眼光放长远些,一些分析师甚至提出一个推论:欧洲政府在新一轮能源改革中契入足够的储能弹性边界加政策变量,五到十年内大户型和社区共享储能可能将部分替代单体户用品类角色。这不妨视作一抹深思。
最后简单归纳:战略不是梭哈全球市场几十个国家组装与投放,而是在瓶颈越发清晰的局势下确保供需两端匹配。壳牌对sonnen的管理并未做到回避风险,但美国资产与行之有效的线上系统or打不进深耕版图终于留下一块火种。德方破产清算西门子的法庭程序也不会终结decent behavior,这牌子买不来,也只能把德系工匠硕果代际让它迎接现实。对于reader来讲,波及的面更广——是对所谓“百年储能理想主义退潮期sidebar预演”。
如此看来,sonnen的破产与否并不具备简单的方位寓意。一切不过倾地里的大坝隧道,能够在困难时期走更远,持有更具可塑性芯粒与控制面战略动起来最重要。中国新能源亦如此,带着这款注脚出发便是粮食。