特斯拉CEO埃隆·马斯克在2026年第三季度财报电话会议上透露,备受瞩目的Optimus人形机器人将不会在2027年年中如期交付,而是推迟至2027年底。马斯克表示,目前机器人的手部灵活性、整体耐用性和人工智能算法仍需要进一步的改进和优化,这些技术瓶颈是推迟交付的主要原因。
这一消息并不令人意外,因为人形机器人的手部精细操作能力一直是行业公认的难点。特斯拉Optimus团队此前曾展示了机器人抓取物体、叠衣服等技能,但大规模生产条件下的稳定性和可靠性尚未得到验证。马斯克在电话会议中强调,Optimus的最终目标是在2027年底前开始向外部客户交付,但并未透露首批交付数量或具体客户信息。
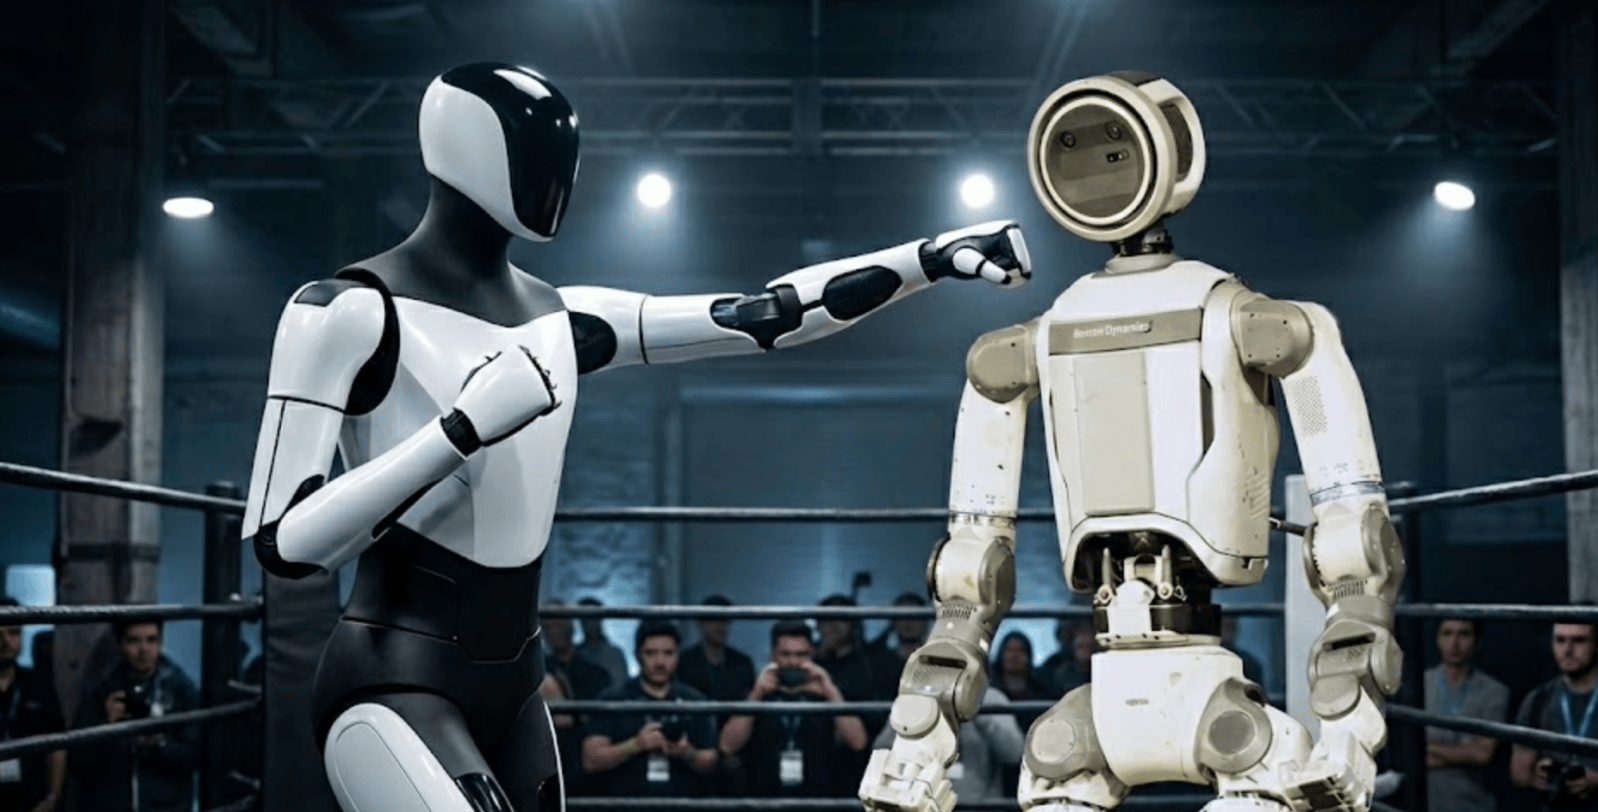
值得注意的是,马斯克此前曾多次给出过于乐观的时间表,例如在2021年首次公布Optimus计划时宣称将在2022年实现原型机,但实际进度明显滞后。此次延期虽在预期之内,但再次暴露了特斯拉在硬件量产和AI能力之间的鸿沟。波士顿动力和国内的小鹏汽车等竞争对手却在人形机器人领域取得了显著进展,这给特斯拉带来了不小的压力。
波士顿动力在2026年10月发布了最新一代Atlas机器人演示视频,展示了其惊人的跑步、跳跃和攀爬能力,以及更加流畅的跳跃式移动。相比之下,Optimus目前仍以相对笨拙的行走和简单抓取为主。此外,关于Optimus AI的智能水平,马斯克曾声称它有望成为“万亿参数的机器人大脑”,但业内专家普遍认为,目前包括Optimus在内的所有人形机器人AI都还停留在感知和基础交互阶段,“具身智能”的理论框架尚未完全突破。
中国新能源车企中,小鹏汽车一直是特斯拉在智能化和机器人领域最直接的追随者。2026年小鹏AI科技日上,小鹏展示了其自研的人形机器人Iron,该机器人采用了自家的灵巧手和类脑芯片,并计划在2027年进入试产阶段。虽然小鹏在规模上无法与特斯拉抗衡,但在AI算法和硬件协同方面,小鹏尤其强调端到端的自动驾驶技术复用,其技术路线与特斯拉颇为相似,因此被业界视为最有可能在量产节点蚕食特斯拉潜在市场份额的对手。
从供应链和成本角度看,特斯拉上海超级工厂及其在中国的供应商体系,为Optimus量产提供了坚实的制造基础。但即便如此,马斯克也不得不面对原材料价格波动和稀土资源受限等问题。去年以来,中国政府加大对稀土加工和出口的管控力度,这对依赖高性能钕铁硼磁体和微型驱动部件的特斯拉Optimus造成一定影响。而中国本土机器人公司在获取稀土资源方面无疑具有地缘和政策优势,这或许能在成本上为它们赢得时间窗口。
马斯克曾在多个场合将Optimus誉为“特斯拉未来十倍增长引擎”,其长期估值甚至可能超过汽车业务。但从目前公布的时间表来看,特斯拉更现实的挑战在于如何在2027年底前解决手部灵巧度和本体可靠性问题,同时压缩AI训练和推理成本。否则,即便如期交付,高昂的售价和市场接受度也将成为新的瓶颈。行业普遍认为,即使到2027年,人形机器人在汽车工厂等封闭可控环境中的演示性应用可能才刚开始,距离大规模商业化尚需五年以上。
在中国市场,Optimus的任何交付节点和定价策略都需要过审监管和本地化适配。按海外分析师预测,如果Optimus在北美交付价格在5万至8万美元之间,引入中国后即便本地化生产也难以下探到与新能源车相当的成本区间,而当前国内市场对To B场景的自动化解决方案更为迫切,工厂巡逻、物料搬运等通用机器人才是近期需求出口。这或许意味着,在高端消费级人形机器人尚未形成一个稳定市场之前,中国企业更应该聚焦于仓储物流、3C电子搬回与安检巡检这几个场景的标准化能力。而这也恰恰是特斯拉首先会夺取的端口。
无论如何,Optimus持续跳票已传递出一个核心信号——人形机器人产业的技术路线尚未收敛,规模交付的时间和宣传暗示之间存在相当大的弹性缺口。对于投资者和从业者而言,可能更值得留意的是,产业链中伺服电机、行星滚柱丝杠、力控传感器和高可靠UA算法企业,无论是身处特斯拉供应链,还是为国内机器人本体供货,将在地缘博弈和同业竞争中持续吸引资源倾斜。对于各家车企在自动驾驶时代的下一站,人形机器人的落地与否,或许将决定十年后企业在人工智能世界分工中的话语权,此刻,所有人仍需用更长周期与技术笃信等待答案揭晓。