特斯拉近期发布的股东信显示,其能源业务在2026年第三季度出现了罕见的现象:电池储能部署量同比上升10%至13.7吉瓦时,但能源发电和存储业务的营收却下降了16%,至28.8亿美元。这种量增价减的走势,在特斯拉能源业务的历史上并不多见,尤其是面对全球储能需求依然旺盛的背景下,更凸显出非市场因素的干扰。
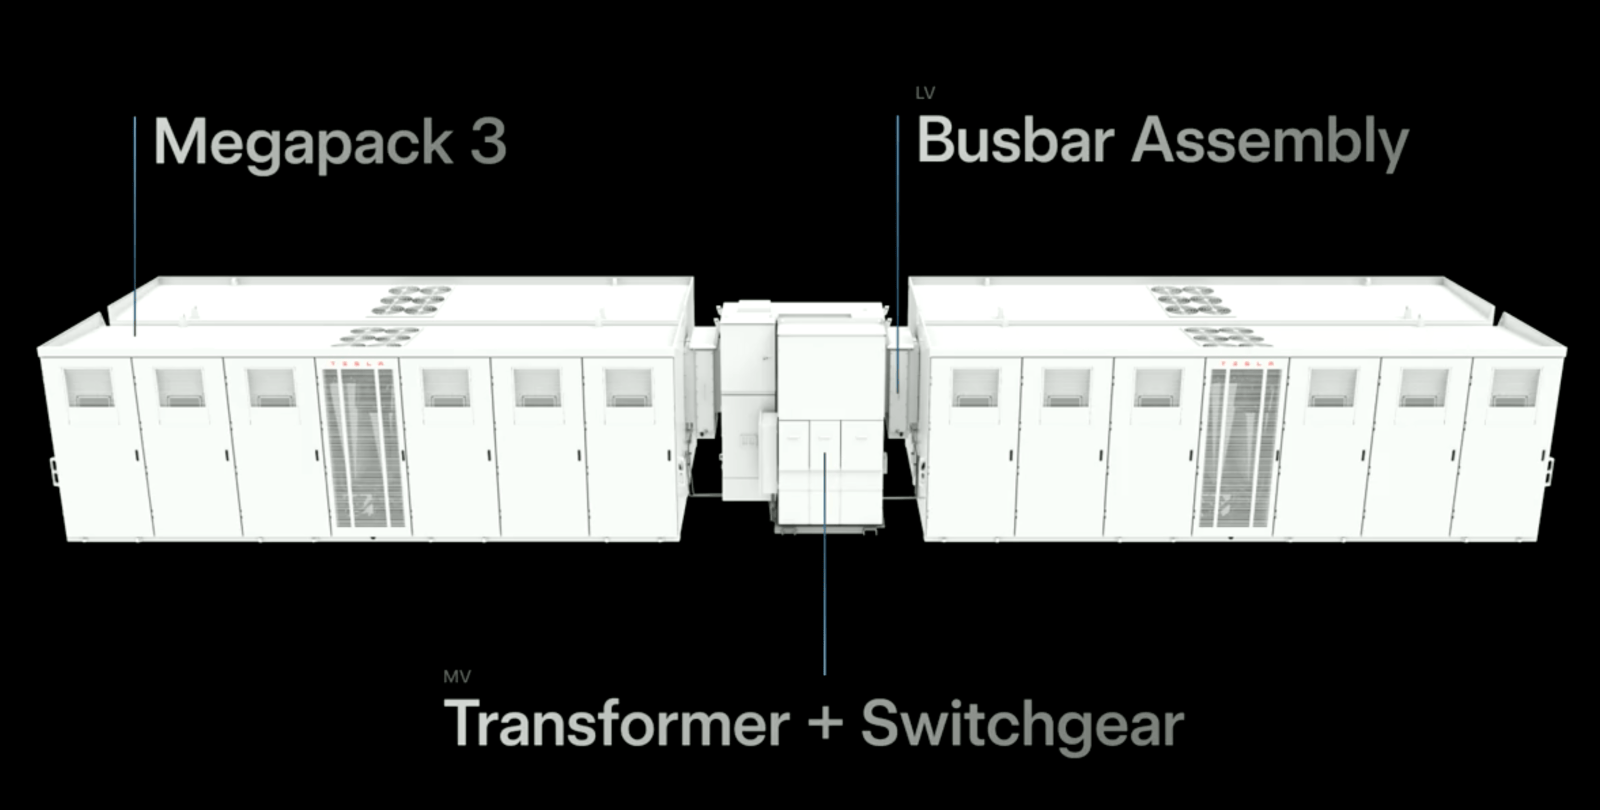
特斯拉在股东信中仅将营收下滑的原因归结为“部分与关税相关的客户退款”,但并未透露具体退款规模、涉及的客户群体以及会计处理细节。这种模糊的表述引起投资者和行业观察者的广泛猜测,尤其是考虑到当前美国对进口电池组件和关键矿物加征关税的政策正在对新能源供应链产生涟漪效应。
事实上,自2025年以来,美国贸易代表办公室多次调整针对中国储能电池、逆变器及原材料的关税税率,部分产品的附加关税高达25%甚至更高。特斯拉作为全球化布局的车企和能源设备供应商,其储能产品线深度依赖海外供应链,特别是电池电芯和某些电子元件。当关税政策出现回溯性调整或豁免条款变化时,部分已在报价中包含原有关税水平的客户可能面临额外费用,特斯拉可能不得不自行吸收或以退款形式补偿。
这一事件对中国新能源企业有着直接的参考价值。近年来,中国储能企业如宁德时代、比亚迪、阳光电源等加速出海,在欧洲、美国、东南亚等地建立本地化产能和销售网络。关税政策的频繁变动,尤其是针对中国制造产品的惩罚性措施,已成为出海过程中的核心变量。如何利用合同条款锁定关税风险、通过本地化生产规避贸易壁垒,是每个国际化新能源企业必须面对的课题。
值得注意的是,特斯拉能源营收的下滑并非需求端疲软所致。从部署量数据看,13.7吉瓦时仍然是特斯拉历史上第二高的季度出货量,仅略低于上季度的峰值。这表明全球电力储能市场依然景气,尤其是在美国电网侧储能和大型工商业项目方面,特斯拉Megapack的订单簿仍相当饱满。营收下降更多是价格端和财务确认的问题,而非市场基本面的逆转。
从财务构成来看,特斯拉能源业务在总营收中的占比虽然还无法与汽车业务相比,但其毛利率提升迅速,已成为公司利润表中仅次于汽车销售的稳定来源。若关税退款问题持续发酵,可能影响的不仅是当期营收数字,更会拖累整个业务的盈利预期。就在上周,市场传闻美国商务部可能对来自东南亚的电池组件启动新的反规避调查,若属实,将加剧政策不确定性。
特斯拉的应对策略备受关注。有分析认为,该公司可能正在悄然调整其采购重心,将更多订单转向美国本土电池制造商或者加速与韩国、日本电池企业的合作。值得注意的是,特斯拉在得州和内华达州的电池自产爬坡计划始终未完全达产,自身产能瓶颈迫使它仍需要进口大量电芯。
与中国企业相比,特斯拉在关税争议中的处境具有特殊性和普遍性。特殊性在于其品牌溢价和高定价权,允许它通过提价或调整合同条款转嫁部分成本;普遍性则在于,任何高度依赖全球供应链的企业在贸易摩擦中都难以独善其身。
对于中国储能出海企业而言,特斯拉的案例提醒,在签订海外长协订单时,应明确约定关税变化的调价机制或退补界限,并预留外汇和合规缓冲垫。而中国国内市场的储能项目主要通过非关税的竞争机制定价,类似退款事件发生的场景较少,更多挑战来自电网接入标准和收益率的不确定性。
展望四季度,储能行业传统上是北美并网高峰期,特斯拉2026年全年能源业务有望维持高单位数增长。但短期财务波动难以避免,且该公司管理层在电话会议中语焉不详的态度,暗示内部仍在就关税退款的法律争辩——这或将演变为一项持续多季度的营业外负担。
未来,中国储能企业和投资者需要重点关注两点:其一,美国对华新能源贸易政策的年度综述窗口(通常在年底左右),判断2027年关税框架的稳定性;其二,特斯拉此次以“退款冲减营收”为处理模式,是否会被其他州的监管机构和会计准则所质疑,进而引发整个行业对于库存确认与退款计提的规范讨论。
无论如何,特斯拉能源仍将是全球储能市场不可忽视的重要玩家,但它的案例证明了,在政治经济高度交织的新能源赛跑中,没有哪一家企业能靠单一区域的增长摆脱政策反复的阴影——这一点,中外公司概莫能外。