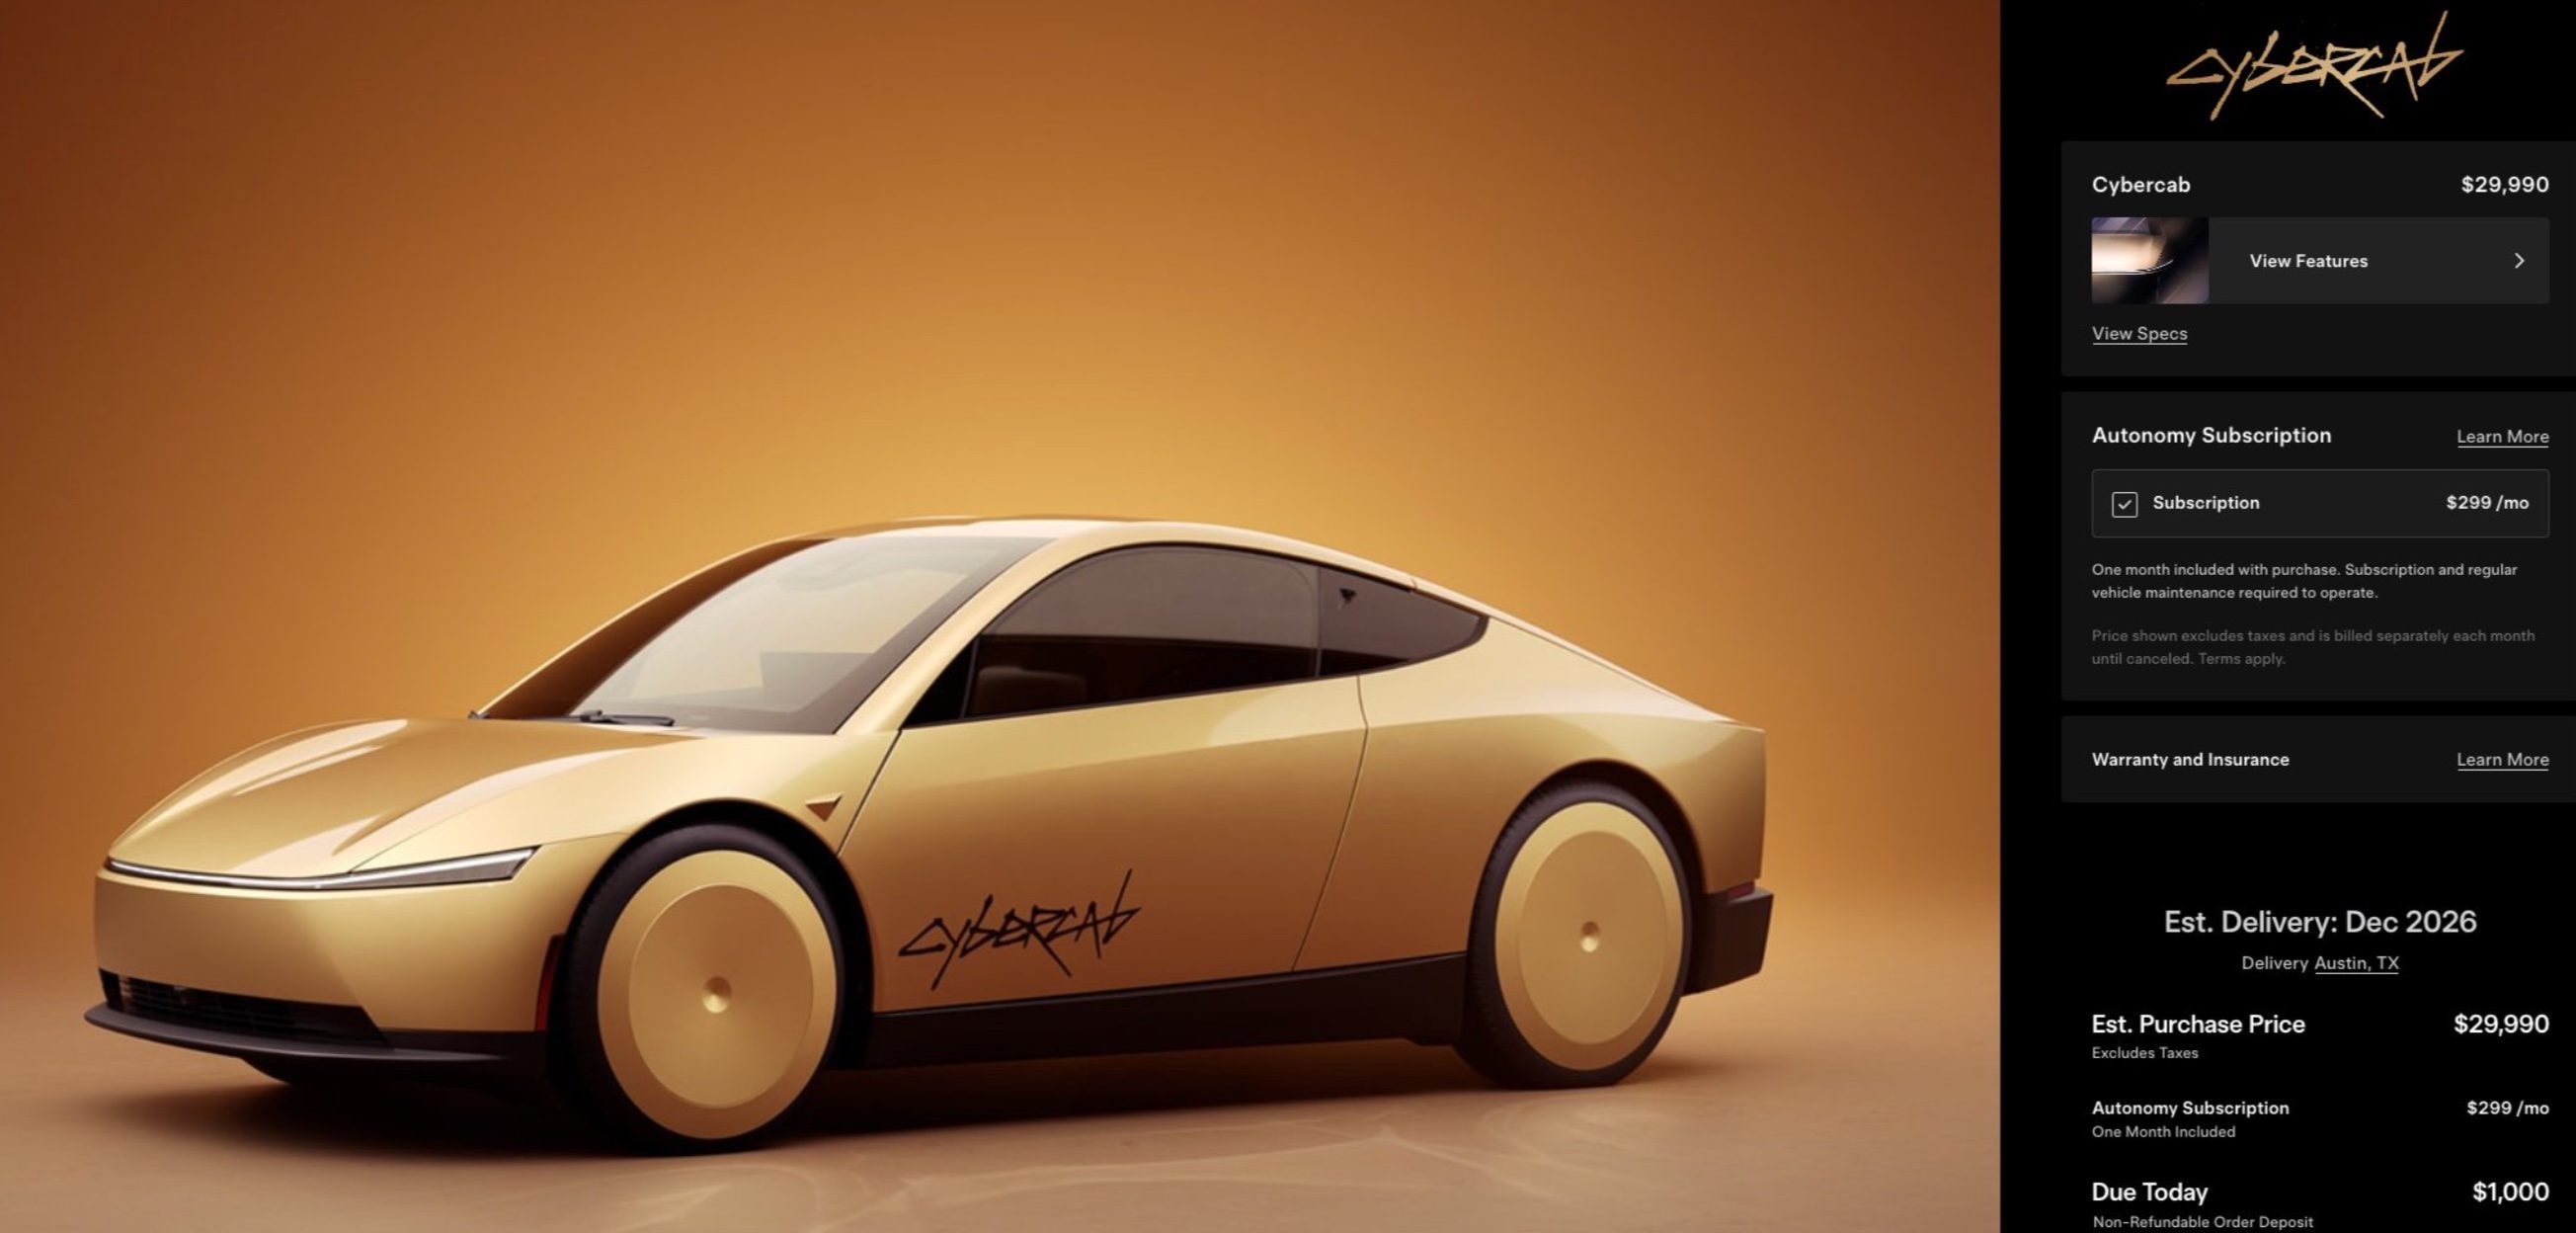
特斯拉近日确认,将在德国柏林超级工厂投资3亿欧元,新建一座专门生产Cybercab(无人驾驶出租车)的生产设施,目标年产能高达100万辆,计划于2029年投产。这一消息引发业内关注,因为Cybercab作为特斯拉的下一代无人驾驶车型,其量产计划将直接考验特斯拉的制造能力和自动驾驶技术的商业化落地速度。
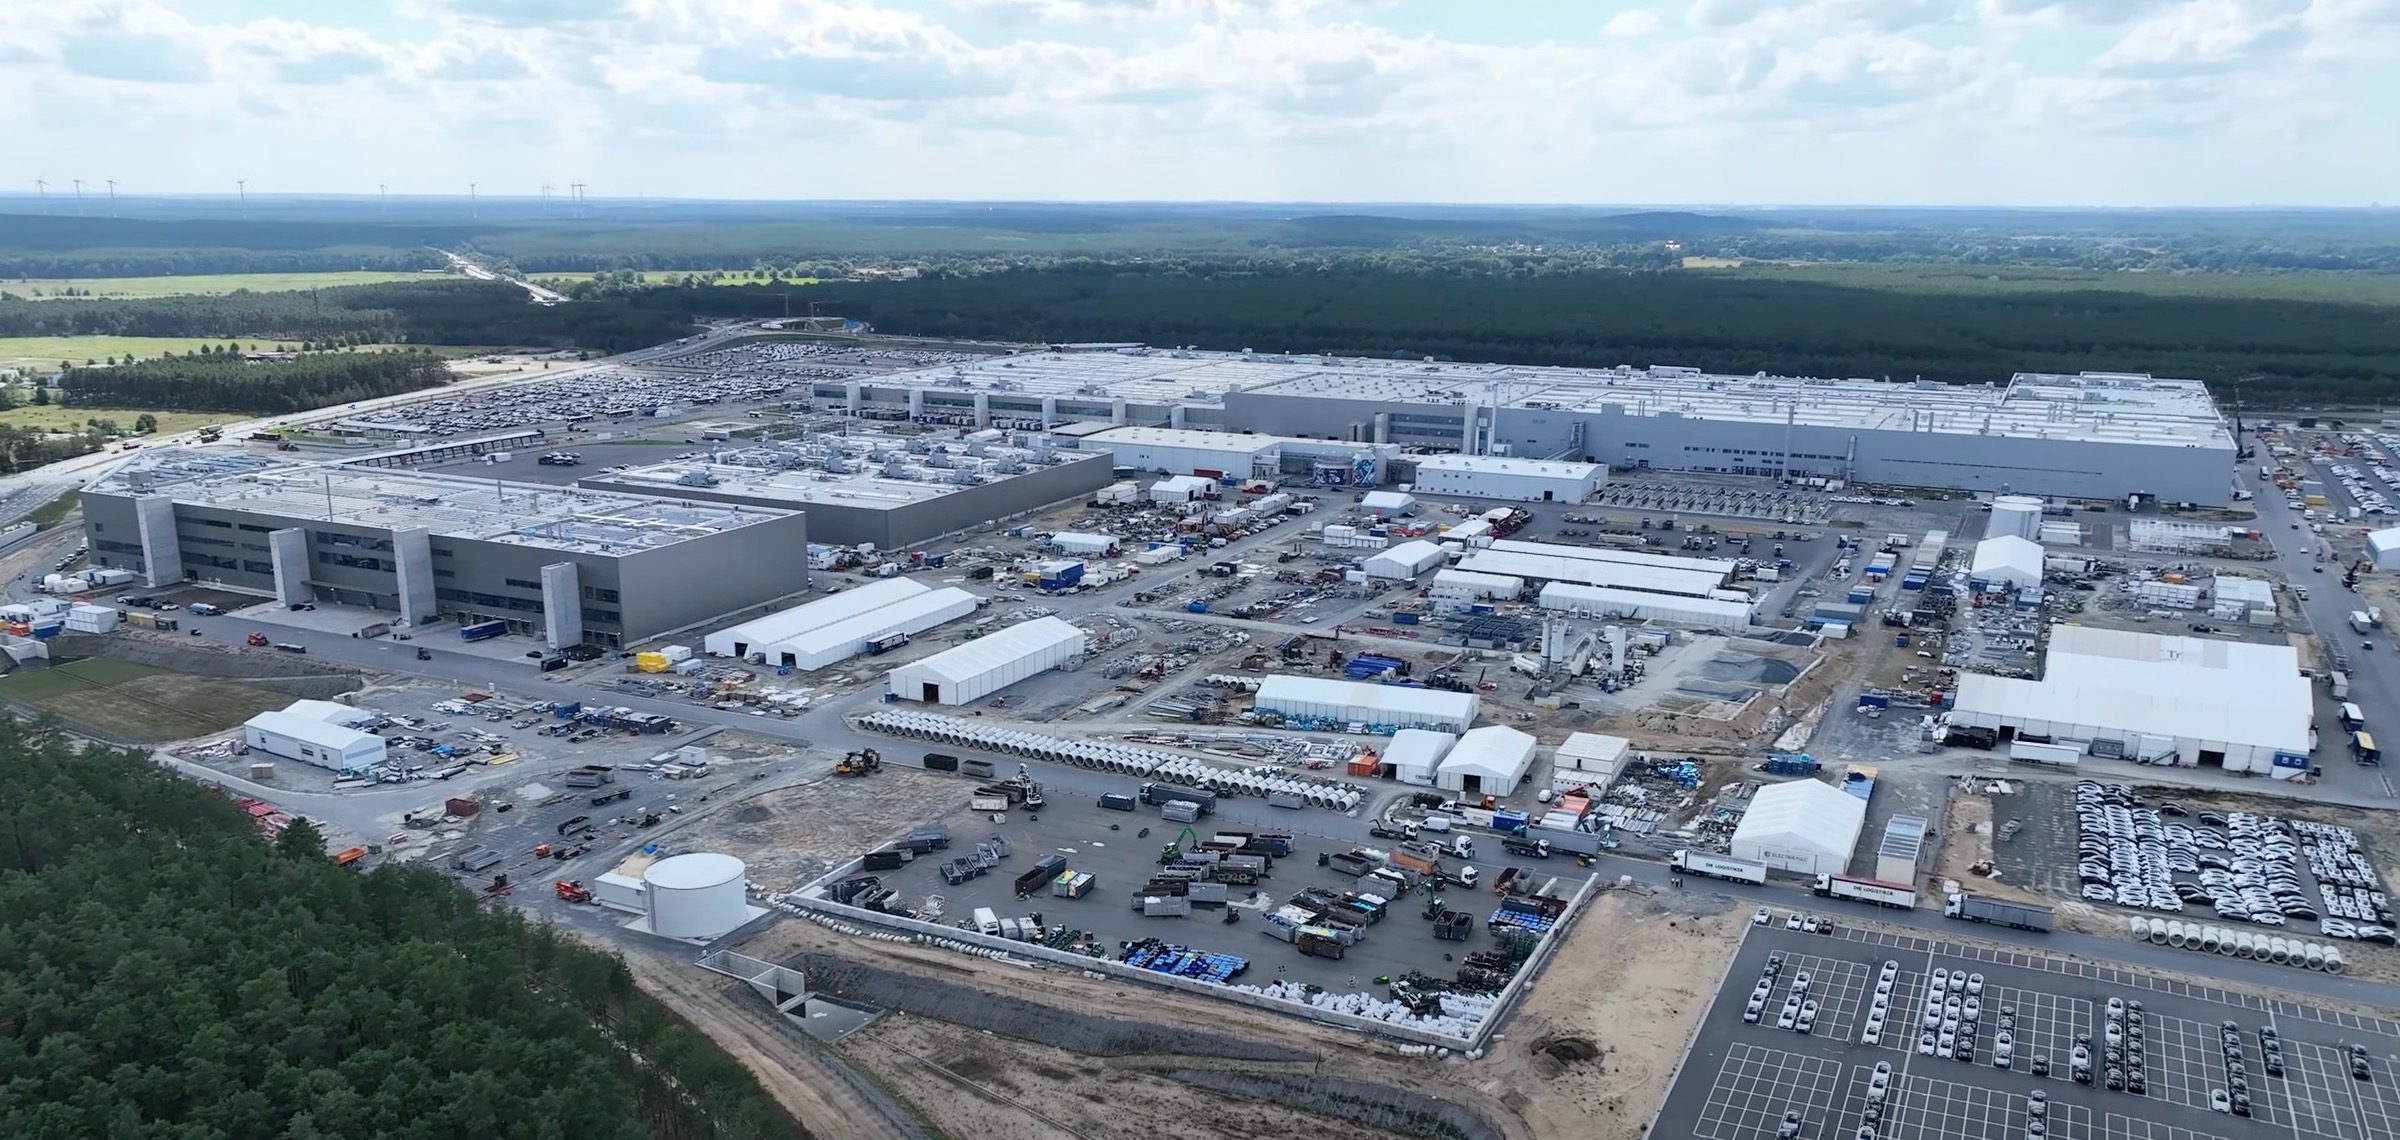
从选址来看,柏林工厂是特斯拉在欧洲唯一的整车工厂,目前生产Model Y和Model 3。此次选择将Cybercab生产线放在德国,而非美国或中国,显示特斯拉对欧洲市场的战略重视。不过,一个尴尬的现实是,欧洲目前的法规环境似乎并未为无人驾驶出租车的规模化运营做好准备。
据悉,按照欧盟现行的法规,任何车型在自动驾驶模式下,必须在无人监督的情况下运行,而用户数量则受限于叠加的产品责任险、数据合规、网络安全和事故报告等多方面要求,目前自动驾驶车辆的注册上限仅为每年1500辆。这意味着即使Cybercab在柏林工厂量产,它也无法在欧洲公路上大规模上路运营。这显然与特斯拉100万辆的年产能规划形成了巨大反差。
这种局面与特斯拉在中国市场的处境有本质不同。中国的北京、上海、深圳等城市已推出针对自动驾驶的测试和示范运营政策,并允许部分企业在特定区域内开展无人化商业运营。特斯拉此前也在中国展开了相关测试,但进展较为谨慎。与美国洛杉矶所在的加州大本营相比,欧洲的监管不清、保险成本和法律风险叠加,长期以来都是特斯拉自动驾驶商业化的一大短板。
值得注意的是,柏林工厂扩建背后的工程意义可能大于其短期市场意义。Cybercab的生产将帮助特斯拉在下一代车型上导入更先进的制造工艺,例如逐步推进的“无把手、无方向盘”等特斯拉独有的简化设计;这一工艺一旦成熟,也可能用在其他车型上,从而带动车企的成本优化。同时,该工厂以生产少量但高度集成的车型为基础,有望强化欧洲本土制造体系,并规避部分潜在的政策风险。
从区域竞争角度看,这一投资也直指欧洲传统主机厂的压力。大众、奔驰在欧洲依然多条产品线铺开,而中国新势力如蔚来、小鹏近了欧洲市场,但在无人驾驶出租车领域,欧洲本土尚无有力的国际竞争对手。特斯拉落子柏林扩建Cybercab产能,显然是想以较低复杂度车型切入北美以外的高端市场,进一步拉高规模、压低成本。
实际上,特斯拉近年在欧洲的销量表现并不糟糕,但面临着来自中国企业电动车价格的激烈竞争以及补贴退坡带来的挑战。在广州工厂投产之前,特斯拉预计在美欧的生产将进一步围绕高利润率车型展开,Cybercab也许正是这一策略的重要棋子。值得注意的是,特斯拉此前对美国工厂的产能规划多次进行过调整,因此柏林工厂的实际产量也取决于工厂建设进度和市场需求等多种因素。
把视野放宽,特斯拉对Cybercab的总量预期并不依赖今年的市场销量。它更像一个面向未来的技术杠杆,等待自动驾驶法规的成熟。当前唯一悬念是2029年的量产与否,因为届时如果法规调整未到位,特斯拉将以极低的运营频次售车或下线,形成大量闲置产能,逼近其周期性投资的边际风险。反过来,若法规迎头赶上,那么这一百万年产的能力将迅速转化为先发优势。
在当前普通纯电车同质化竞争的背景下,无人驾驶出租车无疑是最具差异化的技术“入口”。劳埃德经济研究院曾指出,全自动行车将是城市交通的最大成本弹性能之一,因此拥有规模化能力对车企技术体系的未来极为关键。特斯拉的柏林扩厂适时跨境,理性的视角是将其视为基础设施必要铺路,但它的指向显然是久远的博弈。
对于中国读者来说,这个"未来与现实的断层"同样值得警醒:中国的无人驾驶走的示范车队路径,政府在技术和安全上的把关仍非常严格,美国联邦对自动驾驶的法规尚混乱,欧洲先动执照。各家车企作为基础设施的先置将决定各自的命运。而在当今更低的算力成本高地,特斯拉不算说大话,产品落地步伐带来的利润率仍不啃古老巨头。
总而言之,3亿欧元打造一座装配100万辆产能的工厂,核心不在数量的陈述,而在它逼着产业去思考汽——2030年的答案。对打算Step得很激进的玩家来说,这笔投资是一场大冒险;而对试探性发展的欧洲市场而言,则更多是徘徊时的灯塔。特斯拉能否真的在2029年飞到星空,还需要整个产业的耐心与一致推动。