特斯拉正在全力推进人形机器人Optimus的量产进程。据外媒报道,位于弗里蒙特的工厂目前每周可组装数百台Optimus,这一数字约为今年二季度平均产量的十倍。产量激增的背后,是特斯拉对硬件供应链的持续投入和产线调试的加速,但这并不意味着产品已经成熟。
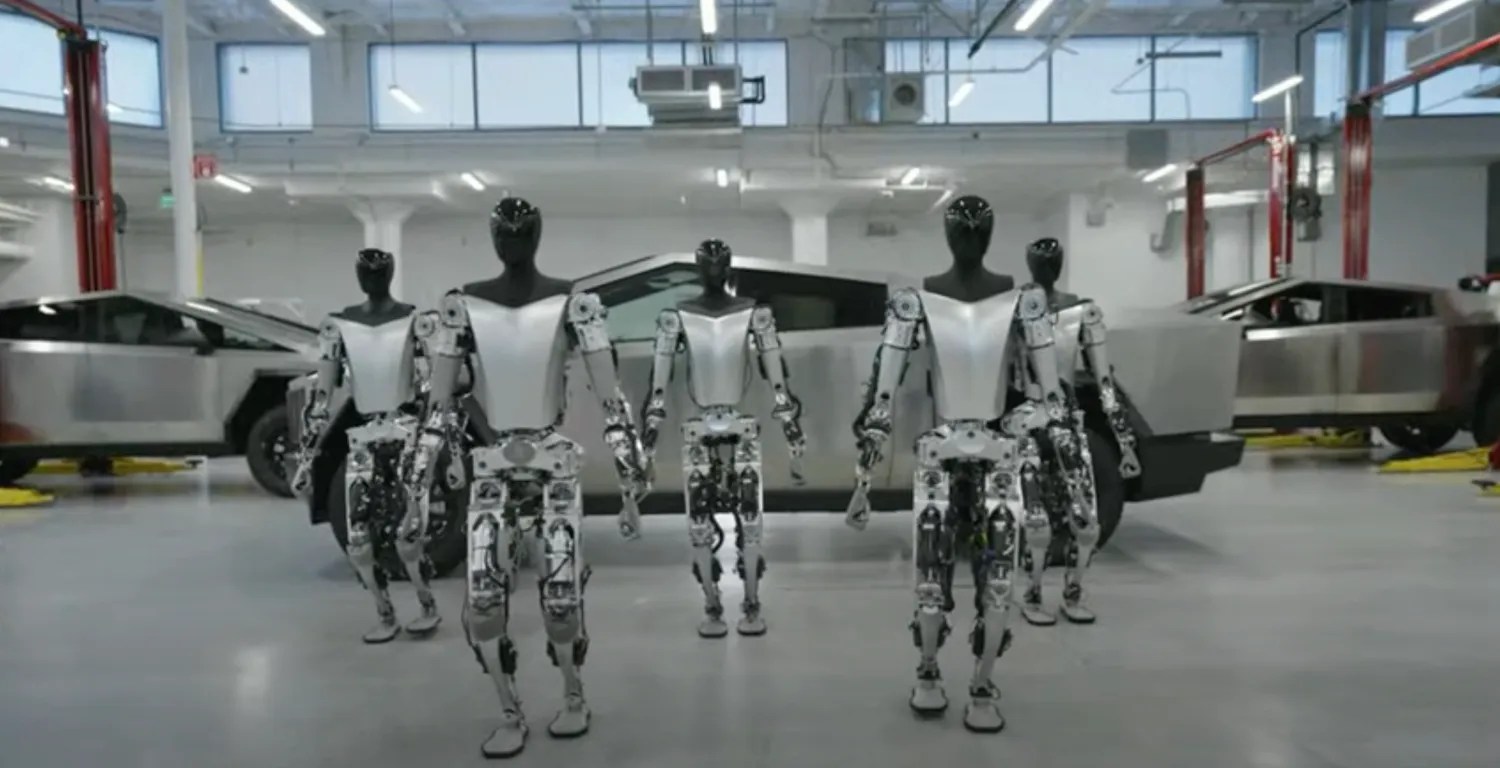
多位知情人士透露,下线后的Optimus在执行非预设的、通用性任务时仍显得力不从心。所谓泛化能力,是指机器人能将有限的学习经验迁移到新场景、新对象上,而目前Optimus更多像是在特定工位重复固定动作,一旦环境或任务出现微小变化,失败率便会显著上升。
同时,大规模量产放大了可靠性问题。报告提到,Optimus的手部结构依然脆弱,容易在长时间或高负载作业后出现故障;产线上还发现部分部件对齐精度不佳,直接影响后续组装。供应商方面,多位一级供应商坦承,小批量交付可以保障良率,但在以周为单位的批量要求下,很难同时维持精度与产能。
这两个问题——泛化能力与长期可靠性,将直接决定人形机器人能否从“演示品”变成“生产资料”。特斯拉官方此前曾描绘过Optimus在自家工厂搬运物料、协助装配并最终走进家庭市场的蓝图,但按照目前的技术和制造水平,距离真正赚钱还有明显距离。
中国同行同样在快马加鞭。宇树科技、傅利叶智能、小鹏鹏行等厂商先后发布人形机器人原型机或小规模试制品,侧重各有不同:有的强调运动控制,有的聚焦灵巧手,还有的试图以较低成本切入工业场景。业内普遍认为,2027年中国将迎来第一批千万级订单的工业场景测试项目,届时谁能在泛化和批量可靠性上交出高分,或许才是真正分水岭。
回到Optimus本身,每周数百台的产量是一个具有象征意义的里程碑,至少证明特斯拉已经越过实验室原型阶段,进入工程技术验证和小批量工艺摸索。只是产品力尚未跟上产能增速,尤其是在手部关节细小但关键的部件上,设计余量不足或材料强度不够,都会在重复使用上万次后暴露缺陷。供应商方面的问题更加现实:特斯拉长期奉行垂直整合策略,但关键精密减速器、伺服电机仍依赖外部伙伴,韩国、日本和中国均有潜在供货来源,然而切换供应商往往意味着重新验证产线,进一步放慢了爬坡节奏。
业界对泛化能力的突破路径尚无共识。一些方案试图通过扩大仿真训练数据,让机器人在虚拟环境中接触海量任务变体,再借助剪枝和蒸馏算法部署到边缘计算单元;另一些则坚持“场景有限但足够深”,先把仓库里的某几类物料搬运打磨到极高可靠性,再逐步增加任务类型。特斯拉目前采用的是多模态大模型加统一操作接口的架构,理论上天然具备一定迁移泛化可能,但实际效果仍受限于端侧算力与传感器成本——每颗六维力传感器和广角相机都会推高整机BOM清单,而消费者市场对价格又极其敏感。
从资本市场角度观察,马斯克近来屡次将Optimus作为特斯拉的“第二增长曲线”,称其未来需求可能达到百亿台量级。但华尔街分析师普遍持保守态度,认为至少到2028年,人形机器人对特斯拉财报的贡献仍将微乎其微。乐观与悲观之间的显著分歧,正反映了技术迭代与商业化落地之间难以缩小的张力。
对中国读者而言,这条新闻的价值在于提供了急扩张期的最佳镜像。我们喜欢看规模和增速,也容易忽视在週产千台之前那些不言不发的深夜调参。需要记得,传统工业机器人发展近四十年,也是在焊接标准件、码头码垛、3C装配等狭窄场景里熬出来的。人形机器人注定要经历同样的长跑,唯一的区别可能在于AI大模型给了它更大的想象空间,但空间本身不会自动变成利润率。
当然,特斯拉的快节奏策略在路上也会碰到其他障碍:包括本体算力与功耗平衡,冷却噪音等级,以及量产后人机协作所需的安全标准认证。类似工种替代焦虑并不会出现在国内一线主机厂内部讨论桌上——他们更关心的是“拿回去生产线上能不能干活、VC多久回本”。不同市场关注点不会因技术通用而趋同,反而会进一步放大人形机器人路线的分野。
最后,我们不妨做个简单推演。如果Optimus今年第四季度按报告预期继续爬坡至週产一千台左右,并保留至少30%用于内部工厂试验,那么外部可购买的数量仍然紧张。富士康、福特、比亚迪等潜在应用方会优先获得配额吗?特斯拉或许还没有答案,但它已经意识到产量不是解药,泛化可靠才是生死线。如何在材料和机器人运动平均无故障时间上取得双料突破,将是未来12个月最值得看的行业指标。