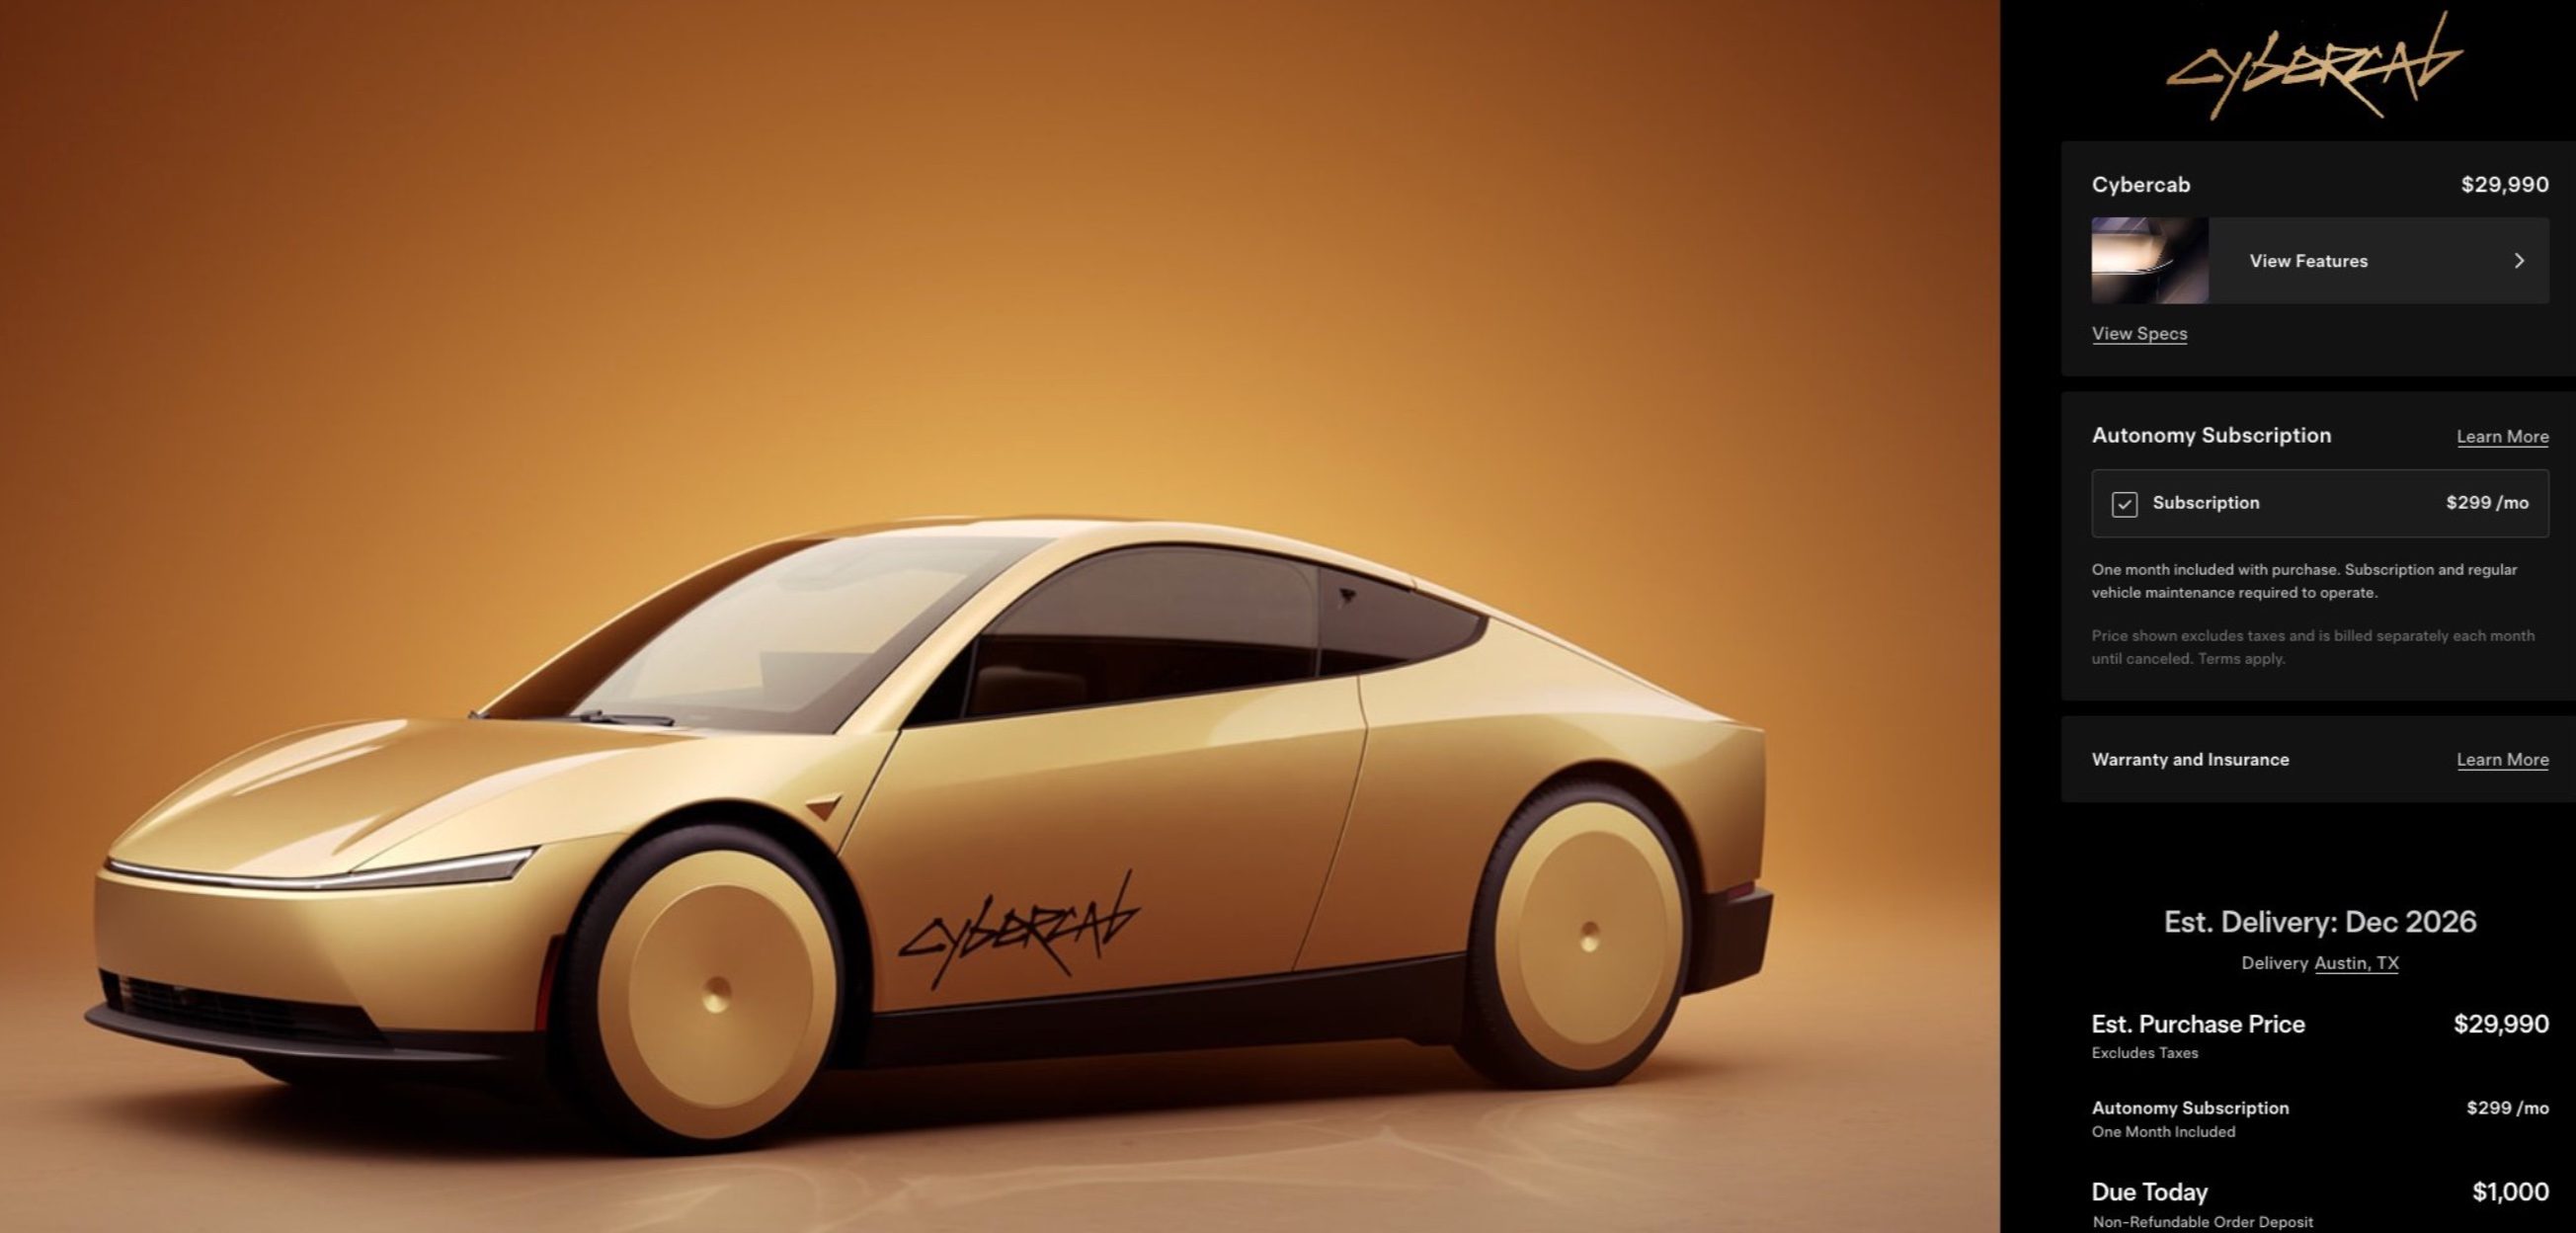
特斯拉在Robotaxi商业化上的动作,比很多人预想的更接近普通消费者。据外媒报道,特斯拉已开始向“部分受邀客户”开放Cybercab的个人购买通道,定价为29990美元起。但这笔交易并非传统意义上的买车——如果不按月支付299美元的“自动驾驶订阅费”,这辆车不会动。
这还没完。即便用户愿意付订阅费,Cybercab也只会在地理围栏内移动。初始运行范围仅限得克萨斯和佛罗里达两州的Robotaxi服务区域。更需要注意的是,外媒称这些服务区的实际范围比特斯拉对外描绘的要小得多。
换个角度看,特斯拉卖的其实不是一辆可以随意使用的汽车,而是一个被限定在Robotaxi运营网络里的移动终端。车辆本身的所有权归个人,但使用条件和运行规则由特斯拉定义。买家用3万美元买来硬件,再用每月299美元“激活”它。这与传统拥有汽车的概念相去甚远。
这种模式背后有现实原因。L4级自动驾驶系统通常有严格的设计运行域,包括道路类型、天气、地图覆盖和网络条件。普通车主很难自行判断系统何时可用、何时不可用。通过订阅费和地理围栏,特斯拉可以在一定程度上把车辆的运行范围控制在已获批准、已有运营经验的区域内,避免用户把车开到系统无法处理的路况中。
对企业来说,订阅模式还能带来持续收入,覆盖高精地图更新、云端调度、远程接管、软件迭代和合规成本。Cybercab是面向完全无人驾驶场景打造的产品,一旦车主停止订阅,车辆很可能变成“不可移动资产”。订阅费因此更像是一种“软件通行证”,而不是可选的增值包。
从商业逻辑看,这种“个人购车+服务订阅+运营区限制”的组合,把原本属于车队运营商的成本与合规压力,部分转移到了个人车主身上。用户买下硬件,却只获得一个受限的使用权。这不是传统意义上“拥有一辆车”,更像是购买了一张可以长期持有、但只能在特定区域使用的自动驾驶服务门票。
对中国市场而言,这种模式并不陌生,但落地节奏不同。国内的Robotaxi玩家多以平台自有车队在指定示范区运营,普通消费者通过打车App使用,很少直接购买车辆。过去几年,部分车企发布过面向普通消费者的高阶智能驾驶车型,但使用条件、责任划分和运营边界仍未形成统一范式。特斯拉把Cybercab卖给个人的做法,等于把“测试权”和“所有权”捆绑,让消费者承担更多不确定性。
从价格上看,29990美元在北美新车里属于一个相对有竞争力的价位。如果只看硬件,Cybercab甚至显得便宜;但每月299美元的订阅费,以及只能在指定区域运行的限制,会让实际使用价值打折扣。对于那些住得离Robotaxi服务区很近、又对无人车有浓厚兴趣的用户,这套组合或许尚有吸引力;对更多普通消费者来说,它更像一个“大号玩具”或收藏品。
另一个值得注意的问题是,外媒明确指出服务区实际范围比特斯拉宣传的小。这意味着官方演示中的“可用范围”和用户真正能开到的路之间仍有落差。对于购买者来说,他们拿到的不是一张完整的自动驾驶地图,而是一把只能打开一部分区域的钥匙。如果特斯拉后续能快速扩大运营区,这种落差会缩小;但在当前阶段,它很容易成为用户投诉和舆论反噬的源头。
从行业趋势看,特斯拉把高阶自动驾驶硬件放进私人消费市场,并采用按月订阅收费,本质上是在为“软件定义汽车”的终局铺路。传统车企卖硬件赚一次性的钱,软件或服务订阅则是持续现金流。Cybercab与Robotaxi服务的绑定,让订阅不再只是解锁舒适功能,而是解锁车辆行驶能力本身。这个逻辑一旦跑通,汽车行业关于所有权和使用的定义都可能被改写。
当然,Cybercab目前只是小范围开放订购,服务体系、责任认定、客服响应、保险方案都还不够成熟。特斯拉选择德州和佛州率先推行,与当地对无人驾驶车辆更宽松的监管政策有关。美国其他州以及海外市场,要复制这套模式还需要更多审批和基础设施支持。
对中国消费者和从业者来说,这款车短期不太可能进入国内市场,它对中国的意义更多在于提示:无人驾驶商业化不一定只有Robotaxi和私家车两条路线,中间地带已经出现。中国车企在智驾技术上不落后,接下来需要思考的是如何把能力变成可持续的商业模式,并让用户在不同模式之间自由转换。
总结来看,Cybercab个人开售是一个标志性事件。它把无人驾驶从“车队运营”向“个人持有”推进了一步,但加了两个硬性前提:按月付费,限区域使用。这既是技术合规的妥协,也是商业模式的试探。未来判断Cybercab是否成功,不在于卖出多少辆,而在于特斯拉能否兑现持续扩大服务区的承诺。若不能,买家手里的Cybercab就只是一个昂贵但受限的收藏品;若能,它可能成为私人出行与共享出行之间的新物种。