美国电动汽车公共快充网络刚刚跨过了一个新门槛:全国充电桩总量突破8万个。与此同时,新建充电站的规模越来越大,单桩功率也在提升,这为电动车用户带来了更充裕的充电选择和更高效的补能体验。对于需要长途出行或依赖公共充电的用户,这无疑是一个积极的信号。
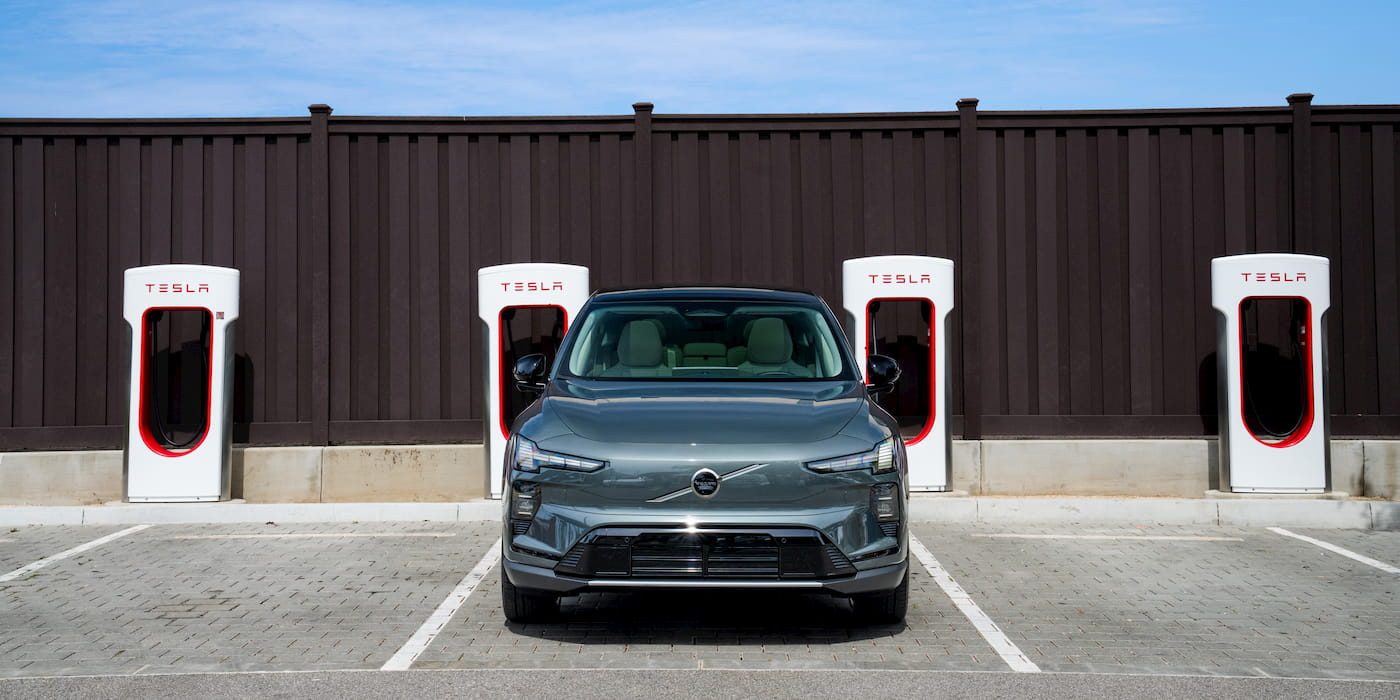
然而,在充电基础设施快速扩张的背后,价格因素正在成为车主关注的焦点。根据最新统计,多数充电网络的收费标准保持稳定,但特斯拉超充站的价格却出现了上扬。作为美国市场份额最大的快充网络,特斯拉的这一调整,或将影响不少车主的日常用车成本。
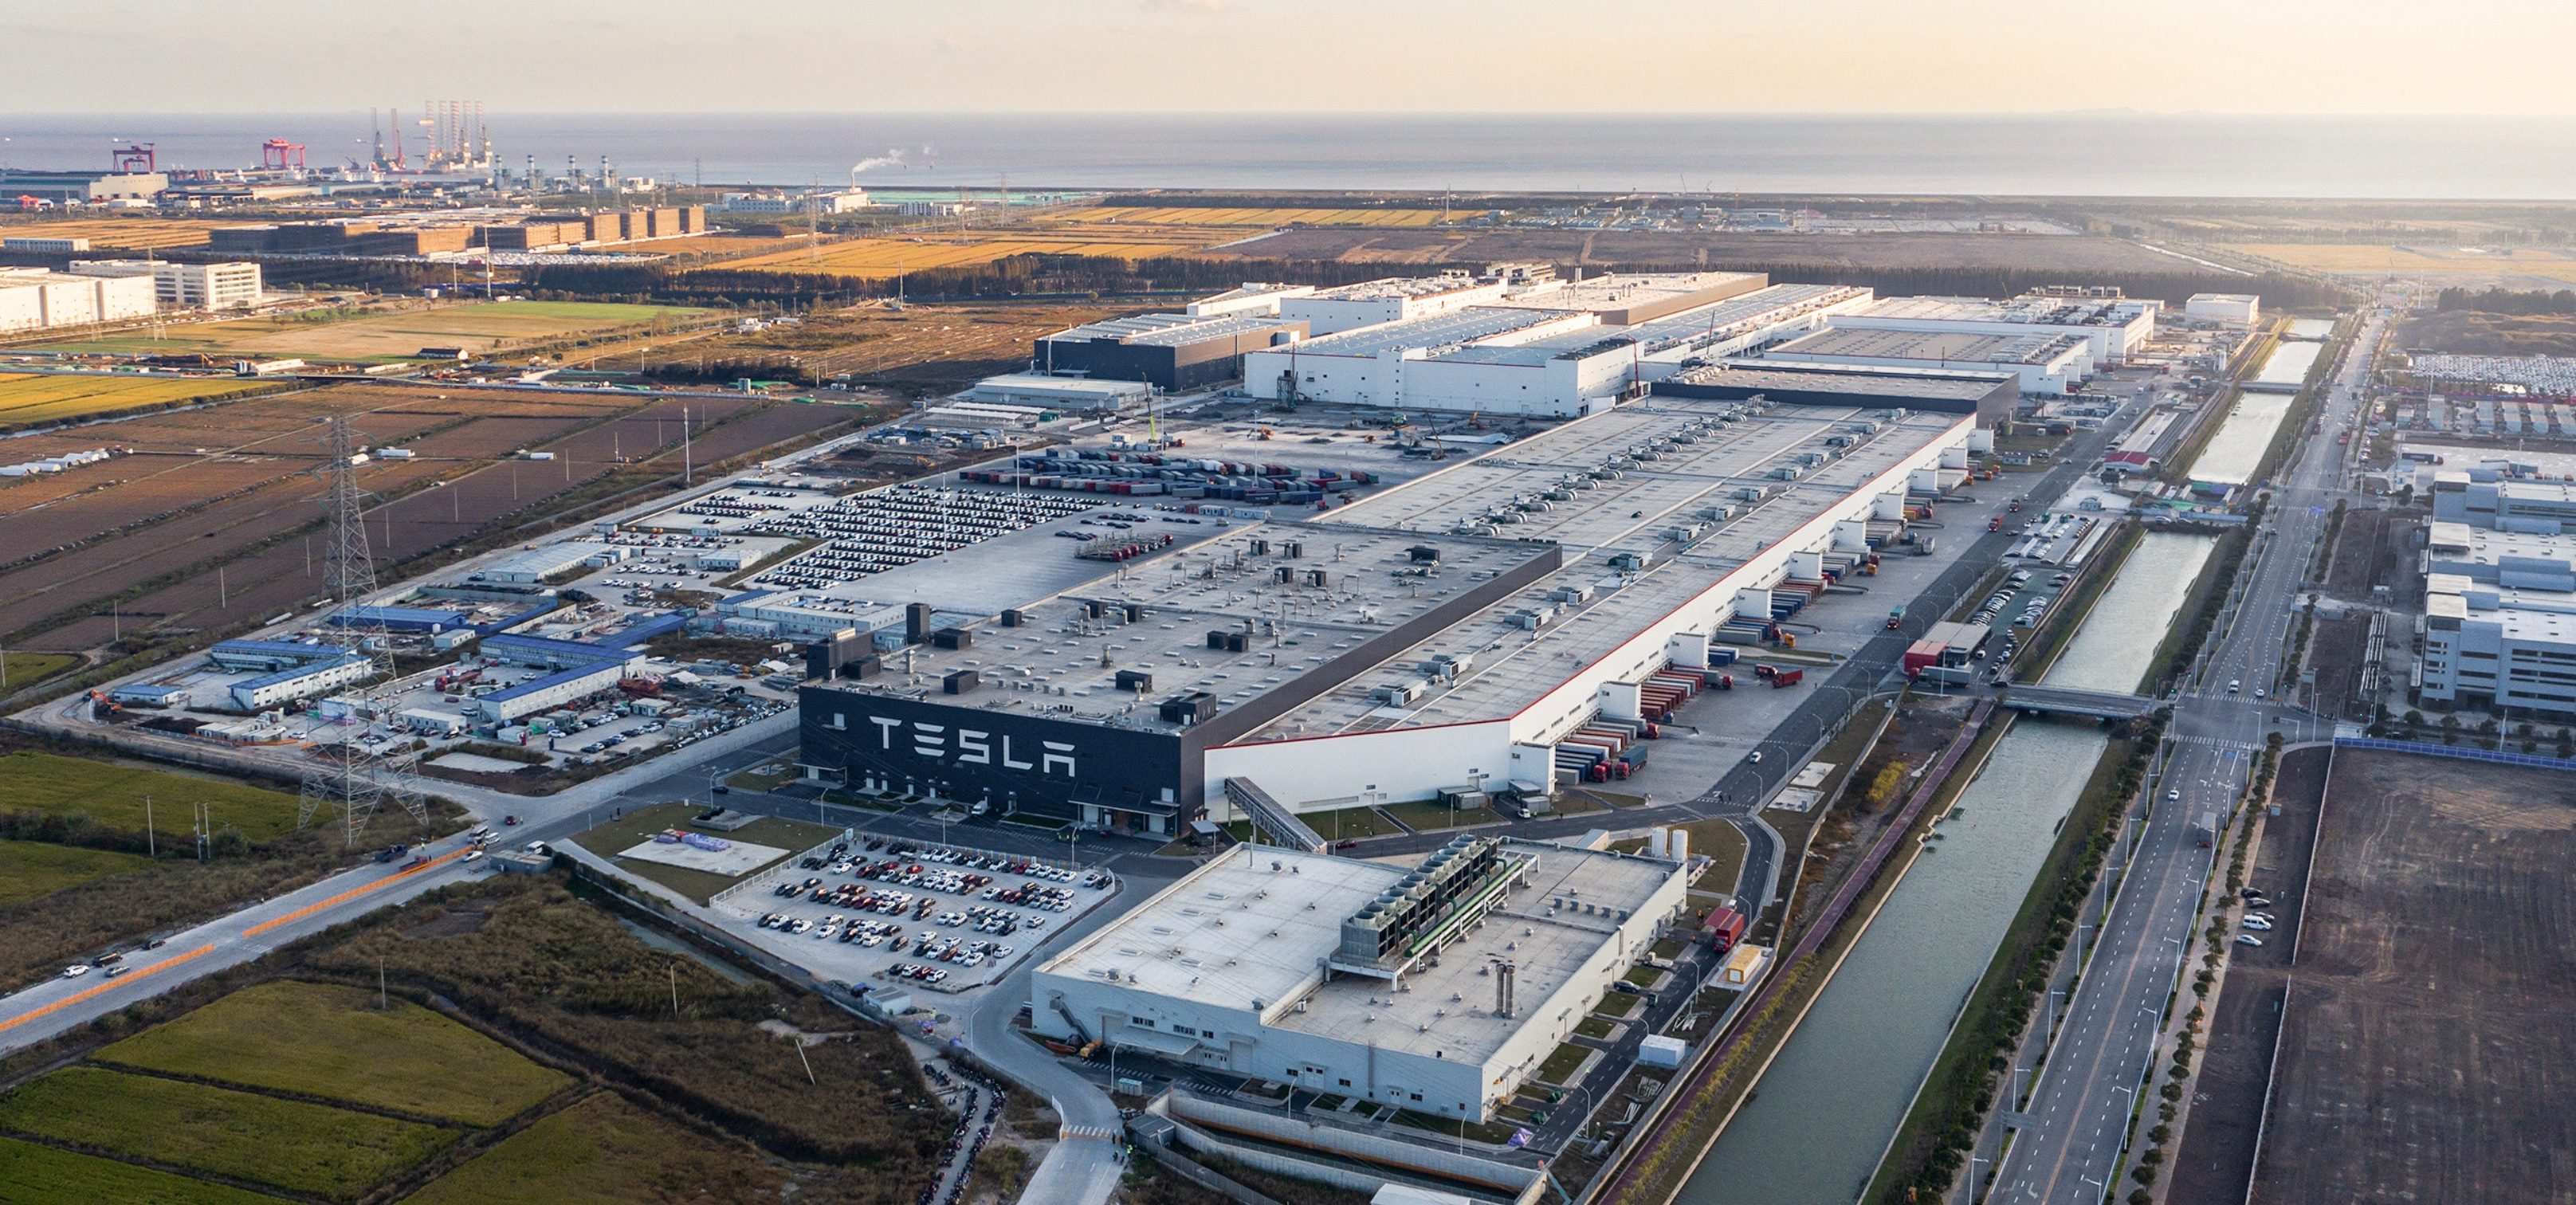
在美国,特斯拉超充网络几乎就是快充的代名词。早在2024年,其超充桩数量已占全美公共快充桩的一半左右。随着其他品牌如EVgo、Electrify America、ChargePoint等也在加快布局,市场竞争日趋激烈。但即便如此,特斯拉在数量和布局密度上仍处于领先地位。本次价格上调,可能与其运维成本和超充网络向其他品牌开放后带来的能耗抵扣变化有关。
从规模看,新投用的充电站正变得越来越大。过去一个站可能只有4至8个充电位,现在新建站点普遍拥有12至20个甚至更多。更大的充电站意味着更低的排队概率,尤其在美国东部和西部沿海高速公路沿线,节假日高峰时段的充电拥堵有望得到缓解。同时,单桩功率的提升也颇为明显,不少新站已开始部署350kW甚至更高功率的充电桩,进一步缩短充电时间。
快充桩的增长还得益于美国政府政策和资金的推动。美国联邦政府已在多个州启动充电设施补贴计划,目标是构建覆盖全美的跨州充电走廊。此次突破8万桩的背后,既有私人运营商的市场驱动,也有政策层面的规划布局。但如何平衡高功率充电对电网的压力、充电土地的可用性以及运营成本覆盖,仍是所有运营商面临的共同挑战。
对比中国市场,美国充电网络的扩张路径有所不同。中国已建成世界上规模最大的公共充电基础设施,截至2025年底,公共充电桩数量已超过260万个,其中快充桩占比迅速提高。中国车企和充电运营商不断推出超充服务,部分品牌旗舰站点已实现每秒充电1公里的目标,价格则普遍低于美国同期水平。美国市场特斯拉涨价的消息,恰好凸显了中国充电市场竞争更为激烈、价格更亲民的特点。
回到价格层面,美国目前公共快充的普遍价格在每千瓦时0.30至0.60美元之间浮动。特斯拉超充在2026年夏季的涨价,早前曾引发社交媒体热议。有车主在X平台抱怨,部分繁忙时间段的电价已涨至每千瓦时0.50美元以上,这已经高于燃油车同等里程的能源成本。当然,特斯拉也提供了会员订阅服务,常用用户可通过每月12.99美元的订阅费获取更低的充电单价。
除直接计价外,特斯拉也在探索按分钟计费的新模式。在部分高功率站点,若充电功率未达到预约状态,多余时间将按时间收费。这一模式鼓励车主及时拔枪,提高充电位周转率。但也会引发用户关于计费透明度的担忧,既要避免因停留时间过长被收费,又要防止充电未完成产生额外费用。
充电价格的透明化,是美国广告监管机构的关注点之一。数家充电运营商曾因在手机应用端展示不实价格或功能而受到批评。FTC近期给出明文指引:在应用中展示的充电成本,必须包含税费、会员折扣适用情况,以及按时间计费可能产生的附加费用。这为消费者提供了更好的比较工具,也有利于市场竞争的健康发展。
充电网络的扩张并不能完全解决所有问题。小区或住宅区内的充电,特别是城市建设中密集的老城区,仍是美国自用充电用户的主要瓶颈。即便长距离快充网络日益完善,但城市居民无法安装家用充电器,高昂的分摊电费以及物业阻挠,都可能导致暂时无法充电。这一情况,与大城市中外来车辆依靠公共快充补能的场景颇为相似。
面对价格上升,有些用户开始改变充电习惯。例如,在谷时段(夜间或上午9点前)充电,享受更低单价;或根据行程规划,优先选择价格更友好的充电网络。同时,大容量电池的车型越来越多,在一定程度上缓解了补能频率,也让车主更有底气避开高峰期的高单价时段。
特斯拉超充价格上调对市场的影响尚未完全显现。短期内,特斯拉仍是美国充电网络的领导者,其品牌效应和站点覆盖无人能及。然而,若价格持续攀升,而其他运营商能保持低价优势或提供更优质的服务体验,客户忠诚度将被逐步测试。长期来看,美国充电市场的格局,很有可能从目前的“特斯拉占据绝对主导”,走向更多元、更均衡的竞争格局。
对于正在购车或计划购买电动车的消费者而言,充电基础设施的数量和密度已经不再是主要障碍,支出的成本正成为新的衡量维度。运营商需要在盈利与服务之间找到平衡点,而这其中的博弈,也将在未来数年内持续塑造美国电动汽车风景线。